- Nghị định 366/2026/NĐ-CP sửa đổi chế độ đối với thành viên cơ quan Việt Nam ở nước ngoài ra sao?
- Lập, quản lý, thanh toán và quyết toán các dự án đầu tư xây dựng của Cơ quan Việt Nam ở nước ngoài ra sao?
- Xử lý thu, chi cuối năm, kế toán, quyết toán, công khai ngân sách nhà nước đối với Cơ quan Việt Nam ở nước ngoài như thế nào?
Nghị định 366/2026/NĐ-CP sửa đổi chế độ đối với thành viên cơ quan Việt Nam ở nước ngoài ra sao?
Ngày 24/9/2026, Chính phủ đã ban hành Nghị định 366/2026/NĐ-CP Sửa đổi, bổ sung một số điều của Nghị định 104/2018/NĐ-CP ngày 08 tháng 8 năm 2018 của Chính phủ quy định chi tiết một số điều của Luật sửa đổi, bổ sung một số điều của Luật Cơ quan đại diện nước Cộng hòa xã hội chủ nghĩa Việt Nam ở nước ngoài và Nghị định 08/2019/NĐ-CP ngày 23 tháng 01 năm 2019 của Chính phủ quy định một số chế độ đối với thành viên cơ quan Việt Nam ở nước ngoài được sửa đổi, bổ sung bởi Nghị định 51/2024/NĐ-CP ngày 15 tháng 5 năm 2024
Nghị định 366/2026/NĐ-CP có hiệu lực từ 24/9/2026.
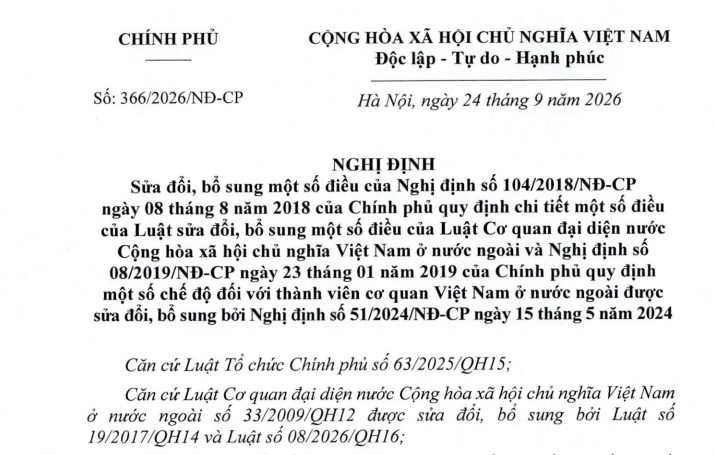
Theo đó, Nghị định 366/2026/NĐ-CP sửa đổi, bổ sung Điều 1 Nghị định 104/2018/NĐ-CP như sau:
Nghị định 104/2018/NĐ-CP quy định chi tiết một số điều của Luật sửa đổi, bổ sung một số điều của Luật Cơ quan đại diện nước Cộng hòa xã hội chủ nghĩa Việt Nam ở nước ngoài gồm:
- Lập dự toán, quản lý, sử dụng và quyết toán kinh phí hoạt động thường xuyên, kinh phí hoạt động chuyên môn đặc thù trong lĩnh vực thương mại (sau đây gọi chung là kinh phí hoạt động trong lĩnh vực thương mại) tại cơ quan đại diện nước Cộng hòa xã hội chủ nghĩa Việt Nam ở nước ngoài (sau đây gọi là cơ quan đại diện).
- Quản lý các dự án đầu tư tại cơ quan đại diện.
- Trình tự, thủ tục thực hiện các nhiệm vụ quy định tại khoản 3 Điều 15 Luật Cơ quan đại diện nước Cộng hòa xã hội chủ nghĩa Việt Nam ở nước ngoài số 33/2009/QH12 được sửa đổi, bổ sung bởi Luật số 19/2017/QH14 và Luật số 08/2026/QH16 sau khi được cấp có thẩm quyền giao dự toán ngân sách nhà nước.
- Trường hợp đặc biệt bổ nhiệm Đại sứ đặc mệnh toàn quyền.”
...
Xem thêm tại Nghị định 366/2026/NĐ-CP >> TẢI VỀ
Nghị định 366/2026/NĐ-CP sửa đổi chế độ đối với thành viên cơ quan Việt Nam ở nước ngoài ra sao?
Lập, quản lý, thanh toán và quyết toán các dự án đầu tư xây dựng của Cơ quan Việt Nam ở nước ngoài ra sao?
Tại Điều 13 Nghị định 129/2026/NĐ-CP có quy định về việc lập, quản lý, thanh toán và quyết toán các dự án đầu tư xây dựng của Cơ quan Việt Nam ở nước ngoài như sau:
(1) Việc lập và phân bổ kế hoạch vốn đầu tư công trung hạn và hàng năm các dự án đầu tư xây dựng ở nước ngoài được thực hiện theo quy định của pháp luật Đầu tư công và các văn bản hướng dẫn.
(2) Việc quản lý về đầu tư xây dựng của các dự án đầu tư xây dựng ở nước ngoài được thực hiện theo quy định của pháp luật có liên quan. Trường hợp có quy định khác nhau về cùng một vấn đề, trừ Hiến pháp, thì áp dụng quy định của pháp luật có liên quan theo thứ tự ưu tiên như sau:
- Điều ước quốc tế mà nước Cộng hoà xã hội chủ nghĩa Việt Nam và nước sở tại là thành viên;
- Pháp luật của nước sở tại;
- Pháp luật của nước Việt Nam.
(3) Việc quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công thực hiện theo quy định tại Nghị định 254/2025/NĐ-CP của Chính phủ.
Xử lý thu, chi cuối năm, kế toán, quyết toán, công khai ngân sách nhà nước đối với Cơ quan Việt Nam ở nước ngoài như thế nào?
Tại Điều 15 Nghị định 129/2026/NĐ-CP có quy định về việc xử lý thu, chi cuối năm, kế toán, quyết toán, công khai ngân sách nhà nước đối với Cơ quan Việt Nam ở nước ngoài như sau:
(1) Hết thời gian chỉnh lý quyết toán ngân sách, các khoản dự toán chi hoạt động thường xuyên của các Cơ quan Việt Nam ở nước ngoài, chưa thực hiện được hoặc chưa chi hết phải hủy dự toán bằng cách trừ lĩnh vực chi tương ứng thuộc dự toán chi ngân sách năm sau của cơ quan, trừ trường hợp được chuyển nguồn sang năm sau theo quy định tại khoản 3 Điều 66 Luật Ngân sách nhà nước 2025.
(2) Việc hạch toán, quyết toán
- Cơ quan Việt Nam ở nước ngoài hạch toán kế toán bằng đô la Mỹ và đồng tiền sở tại. Kết thúc năm ngân sách, Cơ quan Việt Nam ở nước ngoài thực hiện khóa sổ kế toán bằng đô la Mỹ và đồng tiền sở tại và lập báo cáo quyết toán ngân sách nhà nước bằng đô la Mỹ quy đổi gửi cơ quan chủ quản;
- Cơ quan chủ quản xét duyệt quyết toán ngân sách của Cơ quan Việt Nam ở nước ngoài và thông báo kết quả xét duyệt quyết toán bằng đô la Mỹ quy đổi; tổng hợp, lập báo cáo quyết toán ngân sách thuộc phạm vi được giao bằng đồng Việt Nam quy đổi từ đô la Mỹ, gửi Bộ Tài chính, Kiểm toán nhà nước trước ngày 05 tháng 7 năm sau;
- Tỷ giá quy đổi quy định tại điểm a và điểm b khoản 2 Điều 15 Nghị định 129/2026/NĐ-CP là tỷ giá hạch toán bình quân cả năm căn cứ tỷ giá hạch toán hàng tháng do Bộ Tài chính quy định.
(3) Đối với các hoạt động do Cơ quan đại diện Việt Nam ở nước ngoài thực hiện theo quy định tại khoản 2 Điều 9 Nghị định 129/2026/NĐ-CP, Cơ quan đại diện Việt Nam ở nước ngoài tổ chức hạch toán, theo dõi riêng khoản kinh phí do cơ quan có cán bộ biệt phái tại Cơ quan đại diện Việt Nam ở nước ngoài chuyển đến để thực hiện các nhiệm vụ được giao (không hạch toán chung vào nguồn kinh phí hoạt động của Cơ quan đại diện Việt Nam ở nước ngoài), đồng thời có trách nhiệm quản lý, sử dụng đúng mục đích, nội dung hoạt động được cơ quan có cán bộ biệt phái tại Cơ quan đại diện Việt Nam ở nước ngoài giao nhiệm vụ.
Sau khi thực hiện xong công việc, Cơ quan đại diện Việt Nam ở nước ngoài tập hợp đủ chứng từ chi tiêu gửi về cơ quan có cán bộ biệt phái tại Cơ quan đại diện Việt Nam ở nước ngoài tổng hợp vào quyết toán kinh phí với ngân sách nhà nước theo quy định của pháp luật. Cơ quan đại diện Việt Nam ở nước ngoài chịu trách nhiệm về tính hợp pháp của chứng từ quyết toán.
Trường hợp kinh phí chuyên môn đặc thù do cơ quan có cán bộ biệt phái chuyển đến Cơ quan đại diện Việt Nam ở nước ngoài cuối năm còn dư không được chuyển sang năm sau theo quy định thì cơ quan có cán bộ biệt phái thực hiện thu hồi và nộp lại ngân sách nhà nước theo quy định.
(4) Cơ quan Việt Nam ở nước ngoài thực hiện công khai ngân sách nhà nước theo quy định bằng đô la Mỹ, cơ quan chủ quản Cơ quan Việt Nam ở nước ngoài thực hiện quy đổi ra đồng Việt Nam theo tỷ giá hạch toán tại thời điểm giao dự toán đối với dự toán đầu năm, tỷ giá hạch toán tại thời điểm cấp kinh phí trong năm đối với tình hình thực hiện dự toán ngân sách nhà nước (3 tháng, 6 tháng, 9 tháng, năm), tỷ giá hạch toán bình quân cả năm căn cứ tỷ giá hạch toán hàng tháng do Bộ Tài chính quy định đối với quyết toán ngân sách nhà nước được cấp có thẩm quyền phê duyệt; không bao gồm số liệu và báo cáo thuyết minh thuộc lĩnh vực quốc phòng, an ninh.
Trên đây là thông tin *Nghị định 366/2026/NĐ-CP sửa đổi chế độ đối với thành viên cơ quan Việt Nam ở nước ngoài ra sao?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];