- Lịch nghỉ Tết Nguyên đán 2026 Ngân hàng Quốc Tế VIB ra sao? Lịch đi làm lại ngân hàng Quốc Tế VIB?
- 12 đối tượng là người có công với cách mạng được tặng 400.000 đồng dịp Tết Nguyên đán 2026 theo Nghị quyết 418?
- Nguyên tắc cho vay đặc biệt, xử lý khoản cho vay đặc biệt đã vay từ ngày 15/10/2025 thế nào?
Lịch nghỉ Tết Nguyên đán 2026 Ngân hàng Quốc Tế VIB ra sao? Lịch đi làm lại ngân hàng Quốc Tế VIB?
Dưới đây là thông tin về "Lịch nghỉ Tết Nguyên đán 2026 Ngân hàng Quốc Tế VIB"
Ngày 14/02/2026 (Thứ Bảy): Kết thúc giao dịch tiền mặt tại quầy vào lúc 11:30 và các giao dịch khác vào lúc 12:00; Ngày 16/02/2026 (Thứ Hai) – Ngày 21/02/2026 (Thứ Bảy): Nghỉ Tết Nguyên đán 2026; Ngày 23/02/2026 (Thứ Hai): Làm việc bình thường trở lại. |
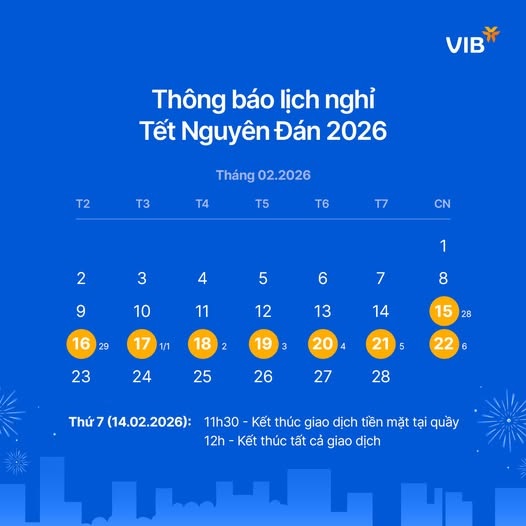
Như vậy, lịch nghỉ Tết Nguyên đán 2026 Ngân hàng Quốc Tế VIB từ 15/2/2026 đến 22/2/2026.
Lưu ý: Trong thời gian nghỉ Tết, giao dịch qua thẻ, MyVIB, VIB Business, AppMax, Internet Banking và ATM/CRM vẫn hoạt động bình thường. Riêng với giao dịch chuyển khoản đến tài khoản ngân hàng khác, Quý khách lưu ý chọn hình thức chuyển tiền qua số thẻ hoặc số tài khoản (MyVIB App) hoặc hình thức chuyển tiền nhanh (Internet Banking) trong thời gian nghỉ Tết.
*Trên đây là thông tin về "Lịch nghỉ Tết Nguyên đán 2026 Ngân hàng Quốc Tế VIB ra sao? Lịch đi làm lại ngân hàng Quốc Tế VIB?"
Lịch nghỉ Tết Nguyên đán 2026 Ngân hàng Quốc Tế VIB ra sao? Lịch đi làm lại ngân hàng Quốc Tế VIB? (Hình từ Internet)
12 đối tượng là người có công với cách mạng được tặng 400.000 đồng dịp Tết Nguyên đán 2026 theo Nghị quyết 418?
Căn cứ điểm a khoản 1 và khoản 2 Điều 1 Nghị quyết 418/NQ-CP năm 2025 có nêu về toàn bộ 12 đối tượng là người có công với cách mạng được tặng 400.000 đồng dịp Tết Nguyên đán 2026 như sau:
Nội dung chính sách
1. Đối tượng Đảng, Nhà nước tặng quà:
a) Người có công với cách mạng theo quy định tại Pháp lệnh Ưu đãi người có công với cách mạng;
...
2. Mức quà tặng: 400.000 đồng/người, bằng tiền.
Như vậy, toàn bộ 12 đối tượng là người có công với cách mạng được tặng 400.000 đồng dịp Tết Nguyên đán 2026 theo quy định tại khoản 1 Điều 3 Pháp lệnh ưu đãi người có công với Cách mạng 2020 bao gồm:
TT | 12 đối tượng là người có công với cách mạng |
1 | Người hoạt động cách mạng trước ngày 01 tháng 01 năm 1945; |
2 | Người hoạt động cách mạng từ ngày 01 tháng 01 năm 1945 đến ngày khởi nghĩa tháng Tám năm 1945; |
3 | Liệt sỹ; |
4 | Bà mẹ Việt Nam anh hùng; |
5 | Anh hùng Lực lượng vũ trang nhân dân; |
6 | Anh hùng Lao động trong thời kỳ kháng chiến; |
7 | Thương binh, bao gồm cả thương binh loại B được công nhận trước ngày 31 tháng 12 năm 1993; người hưởng chính sách như thương binh; |
8 | Bệnh binh; |
9 | Người hoạt động kháng chiến bị nhiễm chất độc hóa học; |
10 | Người hoạt động cách mạng, kháng chiến, bảo vệ Tổ quốc, làm nghĩa vụ quốc tế bị địch bắt tù, đày; |
11 | Người hoạt động kháng chiến giải phóng dân tộc, bảo vệ Tổ quốc, làm nghĩa vụ quốc tế; |
12 | Người có công giúp đỡ cách mạng. |
Nguyên tắc cho vay đặc biệt, xử lý khoản cho vay đặc biệt đã vay từ ngày 15/10/2025 thế nào?
Căn cứ Điều 5 Thông tư 35/2025/TT-NHNN quy định về nguyên tắc cho vay đặc biệt, xử lý khoản cho vay đặc biệt đã vay từ ngày 15/10/2025 như sau:
- Đối với khoản cho vay đặc biệt đã vay theo quy định tại điểm a khoản 1 Điều 4 Thông tư 35/2025/TT-NHNN, sau khi phương án cơ cấu lại bên vay đặc biệt được phê duyệt, việc xử lý khoản cho vay đặc biệt, bao gồm khoản cho vay đặc biệt có tài sản bảo đảm hoặc không có tài sản bảo đảm, thời hạn, tài sản bảo đảm (nếu có) của khoản cho vay đặc biệt và các nội dung khác có liên quan được thực hiện theo phương án xử lý khoản vay đặc biệt đã vay tại phương án cơ cấu lại bên vay đặc biệt đã được phê duyệt; đối với nội dung không được quy định tại phương án cơ cấu lại bên vay đặc biệt đã được phê duyệt thì tiếp tục thực hiện theo quy định tại Chương II Thông tư 35/2025/TT-NHNN.
- Đối với khoản cho vay đặc biệt quy định tại điểm b, điểm c khoản 1 Điều 4 Thông tư 35/2025/TT-NHNN, việc cho vay đặc biệt được thực hiện theo quy định tại Chương III Thông tư 35/2025/TT-NHNN và phương án phục hồi, phương án chuyển giao bắt buộc bên vay đặc biệt đã được phê duyệt.
- Đối với khoản cho vay đặc biệt quy định tại điểm d khoản 1 Điều 4 Thông tư 35/2025/TT-NHNN, việc cho vay đặc biệt được thực hiện theo phương án chuyển giao bắt buộc bên vay đặc biệt đã được phê duyệt, Quyết định của Thủ tướng Chính phủ về cho vay đặc biệt đã được ban hành trước ngày Thông tư này có hiệu lực thi hành, Quyết định cho vay đặc biệt của Ngân hàng Nhà nước và Quy trình cho vay đặc biệt.
- Đối với khoản cho vay đặc biệt quy định tại khoản 2, khoản 3 Điều 4 Thông tư 35/2025/TT-NHNN, số tiền cho vay đặc biệt, mục đích sử dụng tiền vay đặc biệt, việc cho vay đặc biệt có tài sản bảo đảm hoặc không có tài sản bảo đảm, lãi suất, thời hạn, tài sản bảo đảm (nếu có) của khoản cho vay đặc biệt, việc ký hợp đồng cho vay đặc biệt, nhận tài sản bảo đảm (nếu có), giải ngân, trả nợ cho vay đặc biệt, việc miễn, giảm tiền lãi cho vay đặc biệt, việc xử lý đối với khoản cho vay đặc biệt đã cho vay (bao gồm cả việc gia hạn thời hạn cho vay đặc biệt, lãi suất đối với nợ gốc cho vay đặc biệt quá hạn) và các nội dung khác có liên quan thực hiện theo quy định nội bộ của bên cho vay đặc biệt, thỏa thuận giữa bên cho vay đặc biệt và bên vay đặc biệt, phù hợp với quy định của pháp luật về cho vay đặc biệt và phương án phục hồi, phương án chuyển giao bắt buộc bên vay đặc biệt đã được phê duyệt (nếu có).
- Đối với khoản cho vay đặc biệt của Ngân hàng Nhà nước, đồng tiền cho vay, trả nợ là đồng Việt Nam.
- Khoản vay đặc biệt được ưu tiên hoàn trả theo quy định tại khoản 1 Điều 194 Luật Các tổ chức tín dụng 2024.
- Trong trường hợp một bên vay đặc biệt phải trả nợ nhiều khoản vay đặc biệt từ nhiều bên cho vay đặc biệt, nếu bên vay đặc biệt không đủ nguồn để trả hết nợ vay đặc biệt thì trả nợ theo tỷ lệ phần trăm tương ứng với số dư nợ (bao gồm cả gốc, lãi) của từng bên cho vay đặc biệt tại thời điểm trả nợ.
- Việc nhận, xử lý tài sản bảo đảm cho khoản vay đặc biệt thực hiện theo quy định tại Thông tư 35/2025/TT-NHNN và quy định của pháp luật về bảo đảm thực hiện nghĩa vụ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];