Thực hiện gia hạn nộp thuế và tiền thuê đất trên hệ thống thuế điện tử theo Nghị định 12/2023 như thế nào?
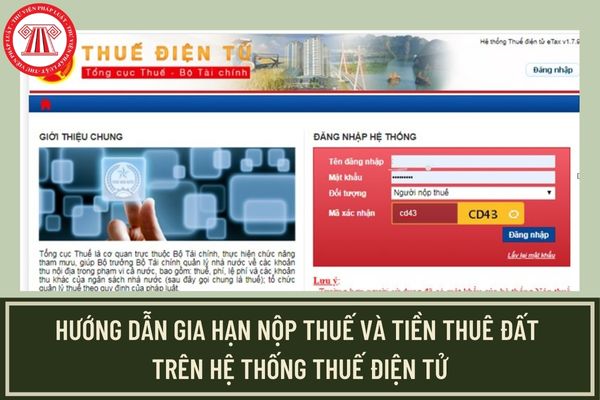
Việc gia hạn nộp thuế và tiền thuê đất trên hệ thống thuế điện tử theo Nghị định 12/2023/NĐ-CP thực hiện theo các bước sau:
Bước 1: Người nộp thuế đăng nhập vào Website https://thuedientu.gdt.gov.vn (Sử dụng tài khoản có chức năng Quản trị - QL)
Bước 2: Chọn chức năng Khai thuế => Chọn Kê khai trực tuyến
Bước 3: Chọn loại tờ khai “Gia hạn nộp thuế” chọn GDNGHNT_2023 - GIẤY ĐỀ NGHỊ GIA HẠN NỘP THUẾ VÀ TIỀN THUÊ ĐẤT và điền kỳ khai thuế
Bước 4: Chọn tiếp tục sau đó màn hình hiển thị Giấy đề nghị gia hạn nộp thuế và tiền thuê đất
Bước 5: Người nộp thuế tích chọn loại thuế đề nghị gia hạn
Bước 6: Tích chọn trường hợp được gia hạn: Doanh nghiệp nhỏ, siêu nhỏ, doanh nghiệp, hộ kinh doanh, cá nhân và điền các thông tin phù hợp và chọn Hoàn thành tờ khai.
Bước 7: Kiểm tra lại thông tin sau đó chọn Ký và nôp tờ khai để hoàn tất.
Hướng dẫn gia hạn nộp thuế và tiền thuê đất trên hệ thống thuế điện tử theo Nghị định 12/2023?
Gia hạn thời gian nộp thuế và tiền thuê đất đến khi nào?
Theo quy định tại Điều 4 Nghị định 12/2023/NĐ-CP, thời gian áp dụng việc gia hạn nộp thuế, tiền thuê đất trong năm 2023, cụ thể:
- Gia hạn thời hạn nộp thuế đối với số thuế GTGT phát sinh phải nộp của kỳ tính thuế từ tháng 3 đến tháng 8 năm 2023 và kỳ tính thuế quý I, quý II năm 2023 của các doanh nghiệp, tổ chức nêu tại Điều 3 Nghị định 12/2023/NĐ-CP;
Thời hạn nộp thuế giá trị gia tăng của tháng, quý được gia hạn như sau:
+ Thời hạn nộp thuế GTGT của kỳ tính thuế tháng 3/2023 chậm nhất là ngày 20/10/2023.
+ Thời hạn nộp thuế GTGT của kỳ tính thuế tháng 4/2023 chậm nhất là ngày 20/11/2023.
+ Thời hạn nộp thuế GTGT của kỳ tính thuế tháng 5/2023, tháng 6/2023, tháng 7/2023, tháng 8/2023 chậm nhất là ngày 20/12/2023.
+ Thời hạn nộp thuế GTGT của kỳ tính thuế quý 1/2023 chậm nhất là ngày 31/10/2023.
+ Thời hạn nộp thuế GTGT của kỳ tính thuế quý 2/2023 chậm nhất là ngày 31/12/2023.
Lưu ý: Quy định trên không áp dụng đối với thuế GTGT khâu nhập khẩu.
- Gia hạn thời hạn nộp thuế đối với số thuế TNDN tạm nộp của quý I, quý II kỳ tính thuế thu nhập doanh nghiệp năm 2023 của doanh nghiệp, tổ chức thuộc đối tượng được quy định tại Điều 3 Nghị định 12/2023/NĐ-CP;
Thời gian gia hạn là 03 tháng, kể từ ngày kết thúc thời hạn nộp thuế TNDN theo quy định của pháp luật về quản lý thuế.
- Gia hạn thời hạn nộp thuế GTGT, thuế TNCN đối với số tiền thuế phải nộp phát sinh năm 2023 của hộ kinh doanh, cá nhân kinh doanh hoạt động trong các ngành kinh tế, lĩnh vực nêu tại Khoản 1, Khoản 2 và Khoản 3 Điều 3 Nghị định 12/2023/NĐ-CP ;
Hộ kinh doanh, cá nhân kinh doanh thực hiện nộp số tiền thuế được gia hạn tại chậm nhất là ngày 30/12/2023.
- Tiền thuê đất: Gia hạn thời hạn nộp tiền thuê đất đối với 50% số tiền thuê đất phát sinh phải nộp năm 2023 của doanh nghiệp, tổ chức, hộ gia đình, cá nhân thuộc đối tượng quy định, thời gian gia hạn là 06 tháng kể từ ngày 31/5/2023 đến ngày 30/11/2023.
Những vấn đề cần lưu ý khi thực hiện gia hạn nộp thuế và tiền thuê đất 2023?
Căn cứ tại Nghị định 12/2023/NĐ-CP về gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2023. Theo đó, người nộp thuế cần lưu ý một số vấn đề sau:
- Người nộp thuế tự xác định và chịu trách nhiệm về việc đề nghị gia hạn đảm bảo đúng đối tượng được gia hạn.
Nếu người nộp thuế gửi Giấy đề nghị gia hạn cho cơ quan thuế sau ngày 30/9/2023 thì không được gia hạn nộp thuế, tiền thuê đất theo quy định tại Nghị định 12/2023/NĐ-CP.
Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn dẫn đến làm tăng số phải nộp và gửi đến cơ quan thuế trước khi hết thời hạn nộp thuế được gia hạn thì số thuế được gia hạn bao gồm cả số phải nộp tăng thêm do khai bổ sung. Nếu người nộp thuế khai bổ sung hồ sơ khai thuế của kỳ tính thuế được gia hạn sau khi hết thời hạn nộp thuế được gia hạn thì không được gia hạn số phải nộp do khai bổ sung.
- Cơ quan thuế không phải thông báo cho người nộp thuế về việc chấp nhận gia hạn nộp thuế và tiền thuê đất.
Trường hợp trong thời gian gia hạn, cơ quan thuế có cơ sở xác định người nộp thuế không thuộc đối tượng gia hạn thì cơ quan thuế có văn bản thông báo cho người nộp thuế về việc không gia hạn và người nộp thuế phải nộp đủ số tiền thuế, tiền thuê đất và tiền chậm nộp trong khoảng thời gian đã thực hiện gia hạn vào ngân sách nhà nước.
Trường hợp sau khi hết thời gian gia hạn, qua thanh tra, kiểm tra cơ quan nhà nước có thẩm quyền phát hiện người nộp thuế không thuộc đối tượng được gia hạn nộp thuế, tiền thuê đất theo quy định tại Nghị định 12/2023/NĐ-CP thì người nộp thuế phải nộp số tiền thuế còn thiếu, tiền phạt và tiền chậm nộp vào ngân sách nhà nước.
- Không tính tiền chậm nộp đối với số tiền thuế, tiền thuê đất được gia hạn trong khoảng thời gian được gia hạn thời hạn nộp (bao gồm cả trường hợp người nộp thuế gửi Giấy đề nghị gia hạn cho cơ quan thuế sau khi đã nộp hồ sơ khai thuế theo quy định tại khoản 1 Điều 5 Nghị định 12/2023/NĐ-CP và trường hợp cơ quan có thẩm quyền qua kiểm tra, thanh tra xác định người nộp thuế được gia hạn có số phải nộp tăng thêm của các kỳ tính thuế được gia hạn).
Trường hợp cơ quan thuế đã tính tiền chậm nộp (nếu có) đối với các hồ sơ thuế thuộc trường hợp được gia hạn theo quy định tại Nghị định 12/2023/NĐ-CP thì cơ quan thuế thực hiện điều chỉnh, không tính tiền chậm nộp.
- Chủ đầu tư các công trình, hạng mục công trình xây dựng cơ bản bằng nguồn vốn ngân sách nhà nước, các khoản thanh toán từ nguồn ngân sách nhà nước cho các công trình xây dựng cơ bản của các dự án sử dụng vốn ODA thuộc diện chịu thuế giá trị gia tăng khi làm thủ tục thanh toán với Kho bạc Nhà nước phải gửi kèm thông báo cơ quan thuế đã tiếp nhận Giấy đề nghị gia hạn hoặc Giấy đề nghị gia hạn có xác nhận đã gửi cơ quan thuế của nhà thầu thực hiện công trình.
Kho bạc Nhà nước căn cứ trên hồ sơ do chủ đầu tư gửi để chưa thực hiện khấu trừ thuế giá trị gia tăng trong thời gian gia hạn. Khi hết thời gian gia hạn, nhà thầu phải nộp đủ số thuế được gia hạn theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];