Hạn mức giao đất ở cho cá nhân địa bàn TP Đà Nẵng năm 2026 theo Quyết định 75/2026/QĐ-UBND ra sao?
Ngày 30/5/2026, UBND TP Đà Nẵng đã có Quyết định 75/2026/QĐ-UBND Tải về Ban hành Quy định về một số nội dung thuộc lĩnh vực đất đai trên địa bàn thành phố Đà Nẵng. Trong đó quy định hạn mức giao đất ở cho cá nhân địa bàn TP Đà Nẵng năm 2026.
Theo đó, tại Phụ lục I ban hành kèm theo Quyết định 75/2026/QĐ-UBND quy định về Hạn mức giao đất ở cho cá nhân địa bàn TP Đà Nẵng năm 2026 từ 10/6/2026 như sau:
Xem chi tiết >>> TẢI VỀ
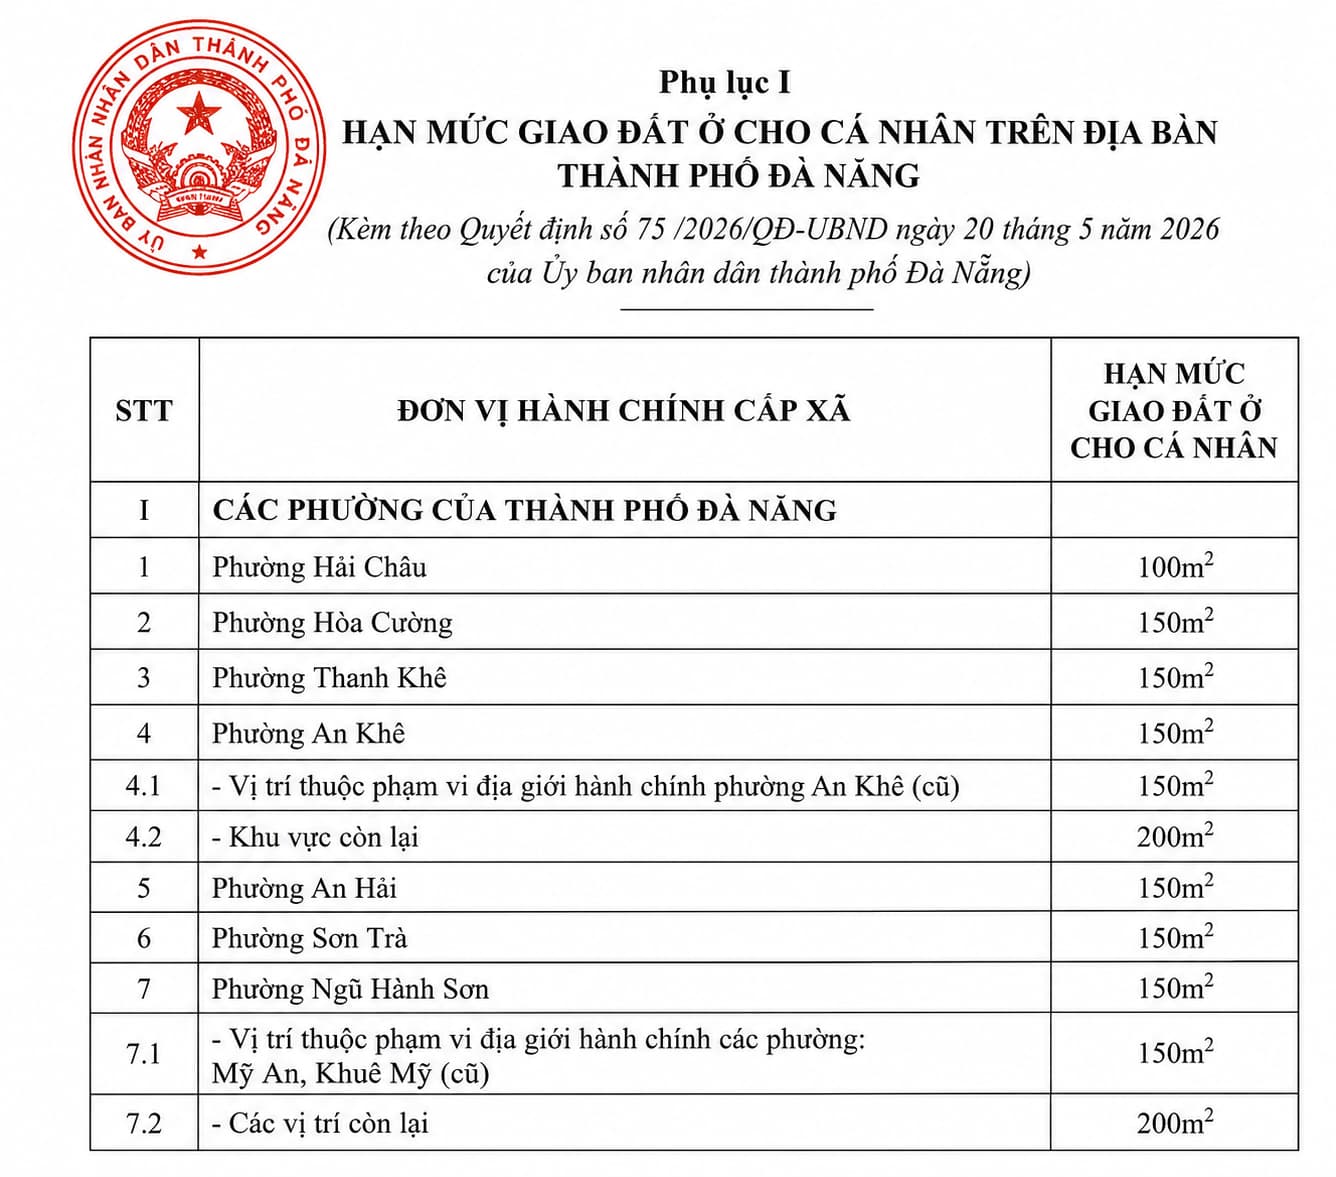
...
*Lưu ý: Quyết định 75/2026/QĐ-UBND có hiệu lực từ 10/6/2026.
Hạn mức giao đất ở cho cá nhân địa bàn TP Đà Nẵng năm 2026 theo Quyết định 75/2026/QĐ-UBND ra sao? (Hình từ Internet)
Hạn mức giao đất ở để tính tiền sử dụng đất khi chuyển mục đích sử dụng đất theo Nghị định 50/2026 được xác định ra sao?
Theo đó, hạn mức giao đất ở để tính tiền sử dụng đất khi chuyển mục đích sử dụng đất được quy định tại khoản 5 Điều 6 Nghị định 50/2026/NĐ-CP như sau: Hạn mức giao đất ở để tính tiền sử dụng đất khi chuyển mục đích sử dụng đất được xác định như sau:
(1) Hạn mức giao đất ở để tính tiền sử dụng đất theo quy định tại Điều 6 Nghị định 50/2026/NĐ-CP là hạn mức giao đất ở do cơ quan nhà nước có thẩm quyền quy định theo quy định của pháp luật về đất đai được áp dụng tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất của cơ quan nhà nước có thẩm quyền. Hạn mức này được xác định cho từng hộ gia đình, cá nhân.
Trường hợp hộ gia đình, cá nhân được hình thành do tách hộ theo quy định của pháp luật thì được tính là 01 đối tượng sử dụng đất để được áp dụng chính sách tính tiền sử dụng đất theo quy định tại Điều 6 Nghị định 50/2026/NĐ-CP.
(2) Trường hợp nhiều hộ gia đình, cá nhân có chung quyền sử dụng đất của 01 thửa đất thì diện tích trong hạn mức giao đất ở được xác định như sau:
- Trường hợp các hộ gia đình, cá nhân được cơ quan nhà nước có thẩm quyền cho phép tách thửa đất cho mỗi hộ gia đình, cá nhân thì việc xác định diện tích trong hạn mức để tính tiền sử dụng đất được tính theo từng thửa đất được cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất và theo nguyên tắc mỗi hộ gia đình, cá nhân được tách thửa chỉ được xác định diện tích đất theo hạn mức giao đất ở để tính tiền sử dụng đất một lần theo quy định tại Nghị định 50/2026/NĐ-CP.
- Trường hợp các hộ gia đình, cá nhân có chung quyền sử dụng đất của 01 thửa đất mà không thực hiện hoặc không được cơ quan nhà nước có thẩm quyền cho phép tách thửa đất thì việc xác định diện tích theo hạn mức giao đất ở được tính theo hạn mức của hộ gia đình hoặc cá nhân được cử là đại diện của những người có chung quyền sử dụng đất.
(3) Hạn mức giao đất ở tại địa phương đối với hộ gia đình khi tính tiền sử dụng đất theo quy định tại Nghị định 50/2026/NĐ-CP được tính theo hạn mức giao đất ở cho cá nhân tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất mà không phụ thuộc vào số thành viên trong hộ gia đình có chung quyền sử dụng đất.
Quy định cụ thể về căn cứ tính tiền cho thuê đất tại Nghị quyết 254/2025/QH15
Theo Điều 4 Nghị định 50/2026/NĐ-CP quy định cụ thể về căn cứ tính tiền cho thuê đất tại khoản 2 Điều 5 Nghị quyết 254/2025/QH15 bao gồm:
(1) Diện tích tính tiền thuê đất theo quy định tại Điều 24 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP).
(2) Thời hạn cho thuê đất, thời hạn gia hạn sử dụng đất theo quy định tại Điều 25 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP).
(3) Đơn giá thuê đất theo quy định tại Điều 26 Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại khoản 14 Điều 13 Nghị định 50/2026/NĐ-CP).
(4) Hình thức Nhà nước cho thuê đất trả tiền thuê đất hằng năm hoặc cho thuê đất trả tiền thuê đất một lần cho cả thời gian thuê.
(5) Chính sách miễn, giảm tiền thuê đất của Nhà nước.
(6) Chi phí xây dựng hạ tầng theo quy định tại điểm a, điểm b khoản 4 Điều 3 Nghị định 50/2026/NĐ-CP.
Trường hợp giá đất tính tiền thuê đất là giá đất cụ thể hoặc trường hợp hệ số điều chỉnh giá đất hoặc bảng giá đất được xác định chưa bao gồm chi phí xây dựng hạ tầng thì căn cứ tính tiền thuê đất không bao gồm chi phí xây dựng hạ tầng của dự án.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];