Giảm 50% thuế môi trường đối với xăng, dầu đến hết 30/6/2026 theo đề xuất mới nhất như thế nào?
Bộ Tài chính đang lấy ý kiến dự thảo Nghị quyết về mức thuế bảo vệ môi trường đối với xăng dầu.
>> Tải về dự thảo Nghị quyết về mức thuế bảo vệ môi trường đối với xăng dầu
Theo Điều 1 dự thảo Nghị quyết đề xuất mức thuế bảo vệ môi trường đối với xăng (trừ etanol), nhiên liệu bay, dầu diesel trong thời gian Nghị quyết này có hiệu lực thi hành (bao gồm cả thời gian điều chỉnh hiệu lực (nếu có) như sau:
STT | Hàng hóa | Đơn vị tính | Mức thuế hiện hành (theo Nghị quyết 109/2025/UBTVQH15) | Mức thuế dự kiến |
1 | Xăng, trừ etanol | lít | 2.000 | 1.000 |
2 | Nhiên liệu bay | lít | 2.000 | 1.000 |
3 | Dầu diesel | lít | 1.000 | 500 |
Theo dự kiến, Nghị quyết có hiệu lực đến hết ngày 30/6/2026.
Trường hợp đáp ứng yêu cầu cấp bách về đảm bảo phát triển kinh tế - xã hội, ổn định thị trường xăng, dầu cần phải điều chỉnh thời gian có hiệu lực của Nghị quyết này, Ủy ban Thường vụ Quốc hội giao Chính phủ thẩm quyền ban hành Nghị quyết quy phạm pháp luật đề điều chỉnh thời hạn áp dụng của Nghị quyết này.
*Lưu ý:
Trong thời gian Nghị quyết này có hiệu lực thi hành, xăng (trừ etanol), nhiên liệu bay, dầu diesel không áp dụng mức thuế bảo vệ môi trường theo Nghị quyết 109/2025/UBTVQH15 về mức thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn.
Từ ngày Nghị quyết này hết hiệu lực thi hành đến hết ngày 31/12/2026, xăng (trừ etanol), nhiên liệu bay, dầu diesel áp dụng mức thuế bảo vệ môi trường theo Nghị quyết 109/2025/UBTVQH15.
Giảm 50% thuế môi trường đối với xăng, dầu đến hết 30/6/2026 theo đề xuất mới nhất như thế nào? (Hình từ Internet)
Tải về Mẫu 01/TBVMT Tờ khai thuế bảo vệ môi trường mới nhất?
Mẫu 01/TBVMT Tờ khai thuế bảo vệ môi trường được quy định tại Mục V Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC được sửa đổi bởi khoản 7 Điều 1 Thông tư 40/2025/TT-BTC.
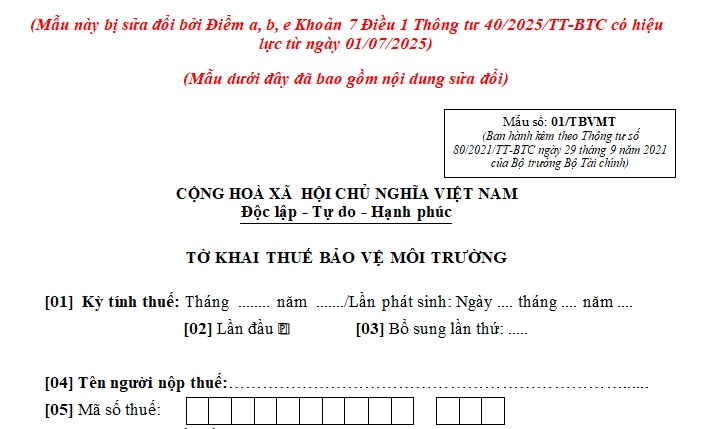
TẢI VỀ Mẫu 01/TBVMT Tờ khai thuế bảo vệ môi trường 2025
Hướng dẫn điền Mẫu 01/TBVMT Tờ khai thuế bảo vệ môi trường mới nhất
Hướng dẫn điền Mẫu 01/TBVMT Tờ khai thuế bảo vệ môi trường được quy định tại Mục V Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC được sửa đổi bởi khoản 7 Điều 1 Thông tư 40/2025/TT-BTC, như sau"
- Cột (5) “Tỷ lệ phần trăm (%) tính thuế”: Đối với mặt hàng là nhiên liệu hỗn hợp chứa xăng, dầu, mỡ nhờn gốc hóa thạch và nhiên liệu sinh học thì “Tỷ lệ phần trăm (%) tính thuế” là tỷ lệ phần trăm (%) xăng, dầu, mỡ nhờn gốc hóa thạch có trong nhiên liệu hỗn hợp do người nộp thuế tự xác định căn cứ tiêu chuẩn kỹ thuật chế biến nhiên liệu hỗn hợp được cơ quan có thẩm quyền phê duyệt; Đối với các mặt hàng khác thì “ Tỷ lệ phần trăm (%) tính thuế” là 100%.
- Chỉ tiêu [09], [10], [11]: Khai thông tin của đơn vị phụ thuộc, địa điểm kinh doanh có hoạt động sản xuất hàng hoá chịu thuế BVMT tại địa phương khác tỉnh nơi đóng trụ sở chính đối với trường hợp người nộp thuế khai thuế BVMT tại nơi sản xuất hàng hóa chịu thuế BVMT theo quy định tại điểm đ, e khoản 1 Điều 11 Nghị định 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ.
Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh đóng trên nhiều Xã/ phường/đặc khu do Cục Thuế quản lý thì chọn 1 đơn vị đại diện để kê khai vào chỉ tiêu này. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh do Chi cục thuế khu vực quản lý thì chọn 1 đơn vị đại diện cho Xã/ phường/đặc khu do Chi cục thuế khu vực quản lý để kê khai vào chỉ tiêu này.
- Nội dung nêu trong dấu <> chỉ là giải thích hoặc ví dụ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];