Danh sách tổ chức sử dụng tài khoản thanh toán nghi ngờ gian lận, lừa đảo, vi phạm pháp luật năm 2025 là mẫu nào? Tải Phụ lục 03 Thông tư 25?
Ngày 31/8/2025, Ngân hàng nhà nước Việt Nam ban hành Thông tư 25/2025/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 17/2024/TT-NHNN quy định việc mở và sử dụng tài khoản thanh toán tại tổ chức cung ứng dịch vụ thanh toán.
Theo đó, tại khoản 2 Điều 13 Thông tư 25/2025/TT-NHNN bổ sung Phụ lục 03 kèm theo Thông tư 25/2025/TT-NHNN quy định về mẫu Danh sách khách hàng tổ chức mở và sử dụng tài khoản thanh toán nghi ngờ gian lận, lừa đảo, vi phạm pháp luật.
Danh sách tổ chức sử dụng tài khoản thanh toán nghi ngờ gian lận, lừa đảo, vi phạm pháp luật năm 2025 là mẫu nào, tải Phụ lục 03 Thông tư 25 dưới đây:
Danh sách tổ chức sử dụng tài khoản thanh toán nghi ngờ gian lận, lừa đảo, vi phạm pháp luật năm 2025
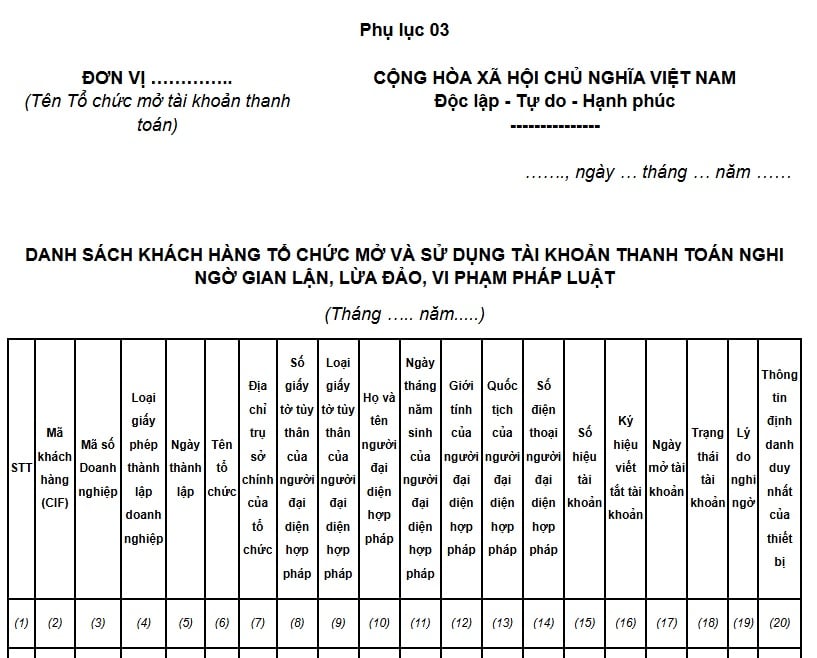
Tải Phụ lục 03 Thông tư 25
>>> TẢI VỀ <<<
*Trên đây là "Danh sách tổ chức sử dụng tài khoản thanh toán nghi ngờ gian lận lừa đảo vi phạm pháp luật năm 2025 là mẫu nào? Tải Phụ lục 03 Thông tư 25?"
Danh sách tổ chức sử dụng tài khoản thanh toán nghi ngờ gian lận lừa đảo vi phạm pháp luật năm 2025 là mẫu nào? Tải Phụ lục 03 Thông tư 25? (Hình từ Internet)
Những hành vi bị cấm về mở và sử dụng tài khoản thanh toán bao gồm?
Những hành vi bị cấm về mở và sử dụng tài khoản thanh toán quy định tại Điều 8 Nghị định 52/2024/NĐ-CP bao gồm:
(1) Sửa chữa, tẩy xóa phương tiện thanh toán, chứng từ thanh toán không đúng quy định pháp luật; làm giả phương tiện thanh toán, chứng từ thanh toán; lưu giữ, lưu hành, chuyển nhượng, sử dụng phương tiện thanh toán giả.
(2) Xâm nhập hoặc tìm cách xâm nhập, đánh cắp dữ liệu, phá hoại, làm thay đổi trái phép chương trình phần mềm, dữ liệu điện tử sử dụng trong thanh toán; lợi dụng lỗi hệ thống mạng máy tính để trục lợi.
(3) Cung cấp không trung thực thông tin có liên quan đến việc cung ứng hoặc sử dụng dịch vụ thanh toán, dịch vụ trung gian thanh toán.
(4) Tiết lộ, cung cấp thông tin về số dư trên tài khoản thanh toán, số dư thẻ ngân hàng, số dư ví điện tử và các giao dịch thanh toán của khách hàng tại tổ chức cung ứng dịch vụ thanh toán, tổ chức cung ứng dịch vụ trung gian thanh toán không đúng theo quy định của pháp luật có liên quan.
(5) Mở hoặc duy trì tài khoản thanh toán, ví điện tử nặc danh, mạo danh; mua, bán, thuê, cho thuê, mượn, cho mượn tài khoản thanh toán, ví điện tử; thuê, cho thuê, mua, bán, mở hộ thẻ ngân hàng (trừ trường hợp thẻ trả trước vô danh); lấy cắp, thông đồng để lấy cắp, mua, bán thông tin tài khoản thanh toán, thông tin thẻ ngân hàng, thông tin ví điện tử.
(6) Phát hành, cung ứng và sử dụng các phương tiện thanh toán không hợp pháp.
(7) Thực hiện cung ứng dịch vụ trung gian thanh toán khi chưa được Ngân hàng Nhà nước cấp Giấy phép hoạt động cung ứng dịch vụ trung gian thanh toán. Thực hiện cung ứng dịch vụ thanh toán mà không phải là tổ chức cung ứng dịch vụ thanh toán.
(8) Thực hiện, tổ chức thực hiện hoặc tạo điều kiện thực hiện các hành vi: sử dụng, lợi dụng tài khoản thanh toán, phương tiện thanh toán, dịch vụ thanh toán, dịch vụ trung gian thanh toán để đánh bạc, tổ chức đánh bạc, gian lận, lừa đảo, kinh doanh trái pháp luật và thực hiện các hành vi vi phạm pháp luật khác.
(9) Tẩy xóa, thay đổi nội dung, mua, bán, chuyển nhượng, cho thuê, cho mượn, làm giả Giấy phép hoạt động cung ứng dịch vụ trung gian thanh toán.
(10) Ủy thác, giao đại lý cho tổ chức, cá nhân khác thực hiện hoạt động được phép theo Giấy phép hoạt động cung ứng dịch vụ trung gian thanh toán.
(11) Gian lận, giả mạo các giấy tờ chứng minh đủ điều kiện để được cấp Giấy phép hoạt động cung ứng dịch vụ trung gian thanh toán trong hồ sơ đề nghị cấp Giấy phép.
(12) Hoạt động không đúng nội dung quy định trong Giấy phép hoạt động cung ứng dịch vụ trung gian thanh toán.
(13) Chủ tài khoản thanh toán có tài khoản thanh toán tại tổ chức cung ứng dịch vụ thanh toán nhưng cung cấp thông tin hoặc cam kết không có tài khoản thanh toán tại tổ chức cung ứng dịch vụ thanh toán cho các bên có quyền, nghĩa vụ liên quan theo quy định của pháp luật về giải ngân vốn cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài.
Trình tự, thủ tục mở tài khoản thanh toán thế nào?
Theo Điều 15 Thông tư 17/2024/TT-NHNN, được sửa đổi bởi Điều 5 và Điều 5, 6 Thông tư 25/2025/TT-NHNN quy định về trình tự, thủ tục mở tài khoản thanh toán như sau:
(1) Trình tự, thủ tục mở tài khoản thanh toán
- Khi có nhu cầu mở tài khoản thanh toán, khách hàng cung cấp cho ngân hàng, chi nhánh ngân hàng nước ngoài nơi đề nghị mở tài khoản thanh toán các tài liệu, thông tin, dữ liệu để xác minh thông tin nhận biết khách hàng theo quy định tại Điều 12 Thông tư 17/2024/TT-NHNN.
- Ngân hàng, chi nhánh ngân hàng nước ngoài thực hiện kiểm tra tính hợp pháp, hợp lệ; đối chiếu đảm bảo sự khớp đúng, chính xác của các tài liệu, thông tin, dữ liệu mà khách hàng cung cấp; tiến hành xác minh thông tin nhận biết khách hàng theo quy định pháp luật về phòng, chống rửa tiền và các quy định sau:
Đối với chủ tài khoản thanh toán là cá nhân:
+ Trường hợp chủ tài khoản hoặc người đại diện là cá nhân sử dụng thẻ căn cước hoặc căn cước điện tử hoặc thẻ căn cước công dân (có bộ phận lưu trữ thông tin) hoặc danh tính điện tử, ngân hàng, chi nhánh ngân hàng nước ngoài phải gặp mặt trực tiếp chủ tài khoản hoặc người đại diện của chủ tài khoản và thực hiện kiểm tra đối chiếu giấy tờ tùy thân, đối chiếu khớp đúng thông tin sinh trắc học của chủ tài khoản hoặc người đại diện của chủ tài khoản theo quy định tại điểm b khoản 1 Điều 16 Thông tư này;
+ Trường hợp chủ tài khoản hoặc người đại diện là cá nhân sử dụng thẻ căn cước công dân (không có bộ phận lưu trữ thông tin) hoặc giấy khai sinh đối với người dưới 14 tuổi chưa có thẻ căn cước hoặc hộ chiếu, ngân hàng, chi nhánh ngân hàng nước ngoài phải gặp mặt trực tiếp chủ tài khoản hoặc người đại diện của chủ tài khoản và thực hiện kiểm tra, đối chiếu giấy tờ tùy thân, đối chiếu khớp đúng thông tin sinh trắc học của chủ tài khoản hoặc người đại diện của chủ tài khoản với thông tin sinh trắc học hiển thị trên giấy tờ tùy thân của người đó;
+ Trường hợp chủ tài khoản là cá nhân người nước ngoài không có mặt tại Việt Nam, ngân hàng, chi nhánh ngân hàng nước ngoài được thực hiện xác minh thông tin nhận biết khách hàng thông qua bên thứ ba hoặc thông qua việc thuê tổ chức khác;
+ Trường hợp người đại diện là tổ chức thực hiện theo quy định tại điểm b khoản này.
Đối với chủ tài khoản thanh toán là tổ chức:
+ Trường hợp chủ tài khoản là tổ chức được thành lập và hoạt động tại Việt Nam (trừ trường hợp quy định tại điểm d khoản này), ngân hàng, chi nhánh ngân hàng nước ngoài phải gặp mặt trực tiếp người đại diện hợp pháp của chủ tài khoản, thực hiện kiểm tra xác minh thông tin người đại diện hợp pháp của chủ tài khoản theo quy định tại điểm a(i), a(ii), a(iii) khoản này.
+ Trường hợp chủ tài khoản là pháp nhân nước ngoài (trừ trường hợp quy định tại điểm d khoản này), ngân hàng, chi nhánh ngân hàng nước ngoài được thực hiện xác minh thông tin người đại diện hợp pháp của chủ tài khoản qua bên thứ ba hoặc thuê tổ chức khác nhưng phải đảm bảo bên thứ ba hoặc tổ chức khác gặp mặt trực tiếp người đại diện hợp pháp của chủ tài khoản và thực hiện kiểm tra, đối chiếu giấy tờ tùy thân, đối chiếu khớp đúng thông tin sinh trắc học của người đại diện hợp pháp với thông tin sinh trắc học hiển thị trên giấy tờ tùy thân của người đó.
Đối với tài khoản thanh toán chung:
+ Trường hợp chủ tài khoản thanh toán chung là cá nhân thực hiện theo quy định tại điểm a khoản này;
+ Trường hợp chủ tài khoản thanh toán chung là tổ chức thực hiện theo quy định tại điểm b khoản này.
Ngân hàng, chi nhánh ngân hàng nước ngoài không bắt buộc thực hiện theo quy định tại điểm b khoản này đối với các tổ chức sau:
+ Các cơ quan nhà nước, đơn vị sự nghiệp công lập;
+ Các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài;
+ Các tổ chức niêm yết theo quy định tại Luật chứng khoán;
+ Các tổ chức thuộc danh sách Fortune Global 500 do Tạp chí Fortune công bố vào năm liền trước;
+ Các tổ chức khác do ngân hàng, chi nhánh ngân hàng nước ngoài lựa chọn và chịu hoàn toàn trách nhiệm về các rủi ro từ việc lựa chọn này. Danh mục các tổ chức do ngân hàng, chi nhánh ngân hàng nước ngoài lựa chọn phù hợp với tiêu chí được quy định tại quy định nội bộ về mở và sử dụng tài khoản thanh toán của đơn vị. Ngân hàng, chi nhánh ngân hàng nước ngoài phải đảm bảo xác minh chính xác về khách hàng mở tài khoản và chịu hoàn toàn trách nhiệm đối với việc nhận biết khách hàng mở tài khoản thanh toán tại đơn vị mình.
Trong trường hợp khách hàng đăng ký giao dịch trên phần mềm ứng dụng cung cấp dịch vụ trực tuyến trong ngành ngân hàng, ngân hàng, chi nhánh ngân hàng nước ngoài phải kiểm tra thông tin về số điện thoại của chủ tài khoản hoặc người đại diện của chủ tài khoản (đối với khách hàng cá nhân), người đại diện hợp pháp của chủ tài khoản (đối với khách hàng tổ chức) đảm bảo thông tin về người sử dụng số thuê bao trùng khớp thông tin trên giấy tờ tùy thân của người đó.
- Sau khi hoàn thành việc kiểm tra, đối chiếu và xác minh thông tin nhận biết khách hàng, ngân hàng, chi nhánh ngân hàng nước ngoài thực hiện:
+ Trường hợp các tài liệu, thông tin, dữ liệu đã đầy đủ, chính xác và hợp pháp, ngân hàng, chi nhánh ngân hàng nước ngoài cung cấp cho khách hàng nội dung về thỏa thuận mở và sử dụng tài khoản thanh toán theo quy định tại Điều 13 Thông tư 17/2024/TT-NHNN;
+ Trường hợp các tài liệu, thông tin, dữ liệu chưa đầy đủ, chính xác hoặc không khớp đúng, ngân hàng, chi nhánh ngân hàng nước ngoài thông báo cho khách hàng để kiểm tra, hoàn thiện hồ sơ hoặc từ chối mở tài khoản thanh toán và nêu rõ lý do cho khách hàng biết;
+ Trường hợp phát hiện khách hàng sử dụng tài liệu, thông tin, dữ liệu giả mạo, không hợp pháp hoặc khách hàng thuộc Danh sách đen theo quy định pháp luật phòng chống rửa tiền, ngân hàng, chi nhánh ngân hàng nước ngoài báo cáo cho cơ quan có thẩm quyền và xử lý theo quy định pháp luật.
- Sau khi khách hàng đồng ý với các nội dung về thỏa thuận mở và sử dụng tài khoản thanh toán, ngân hàng, chi nhánh ngân hàng nước ngoài thực hiện mở tài khoản thanh toán và thông báo cho khách hàng về số hiệu, tên tài khoản thanh toán, ngày bắt đầu hoạt động của tài khoản thanh toán.
- Ngân hàng, chi nhánh ngân hàng nước ngoài căn cứ điều kiện, khả năng cung ứng của đơn vị mình để hướng dẫn về hồ sơ, trình tự, thủ tục mở tài khoản thanh toán cho khách hàng là người khuyết tật nhưng phải đảm bảo thu thập đủ tài liệu, thông tin, dữ liệu để xác minh thông tin nhận biết khách hàng theo quy định tại Thông tư 17/2024/TT-NHNN.
- Ngân hàng, chi nhánh ngân hàng nước ngoài căn cứ điều kiện, khả năng cung ứng của đơn vị mình để hướng dẫn khách hàng về hồ sơ, trình tự, thủ tục mở tài khoản thanh toán cho khách hàng, trong đó bao gồm các trường hợp từ chối mở tài khoản thanh toán phù hợp với quy định tại Thông tư 17/2024/TT-NHNN, quy định pháp luật về phòng, chống rửa tiền và chịu trách nhiệm về tính chính xác, chặt chẽ, đầy đủ của hồ sơ mở tài khoản thanh toán với khách hàng.
(2) Việc mở và sử dụng tài khoản thanh toán của nhà đầu tư nước ngoài là người không cư trú để thực hiện hoạt động đầu tư gián tiếp tại Việt Nam
- Nhà đầu tư nước ngoài là người không cư trú (sau đây gọi tắt là nhà đầu tư nước ngoài) thực hiện hoạt động đầu tư gián tiếp tại Việt Nam được ủy quyền cho tổ chức có hợp đồng dịch vụ lưu ký với nhà đầu tư nước ngoài để mở, đóng và sử dụng tài khoản thanh toán tại ngân hàng, chi nhánh ngân hàng nước ngoài. Ngân hàng, chi nhánh ngân hàng nước ngoài phải thực hiện nhận biết đối với nhà đầu tư nước ngoài và tổ chức được ủy quyền theo quy định pháp luật về phòng, chống rửa tiền.
- Việc mở và sử dụng tài khoản thanh toán của nhà đầu tư nước ngoài để thực hiện hoạt động đầu tư gián tiếp tại Việt Nam thực hiện theo quy định tại Thông tư 17/2024/TT-NHNN, quy định hiện hành về quản lý ngoại hối và các quy định sau:
+ Không áp dụng quy định về việc hợp pháp hóa lãnh sự tại điểm a khoản 6 Điều 12 Thông tư 17/2024/TT-NHNN. Đối với các tài liệu trong hồ sơ mở tài khoản thanh toán của nhà đầu tư nước ngoài do cơ quan có thẩm quyền của nước ngoài cấp phải được công chứng, chứng thực phù hợp với quy định của pháp luật Việt Nam hoặc pháp luật nước ngoài trong vòng 12 tháng tính đến ngày ngân hàng, chi nhánh ngân hàng nước ngoài nhận hồ sơ;
+ Ngân hàng, chi nhánh ngân hàng nước ngoài thực hiện kiểm tra tính hợp pháp, hợp lệ và đối chiếu đảm bảo sự khớp đúng, chính xác của các tài liệu, thông tin, dữ liệu mà khách hàng cung cấp và tiến hành xác minh thông tin nhận biết khách hàng theo quy định pháp luật về phòng, chống rửa tiền.
+ Không áp dụng quy định tại điểm b khoản 1 Điều 5; khoản 3 Điều 19; điểm b khoản 2 Điều 21 Thông tư 17/2024/TT-NHNN.
- Ngân hàng, chi nhánh ngân hàng nước ngoài được sử dụng hệ thống SWIFT trong việc mở và sử dụng tài khoản thanh toán cho nhà đầu tư nước ngoài để thực hiện hoạt động đầu tư gián tiếp tại Việt Nam. Việc mở tài khoản thanh toán qua hệ thống SWIFT thực hiện theo quy định tại Điều 15 Thông tư 17/2024/TT-NHNN.
- Danh sách tổ chức sử dụng tài khoản thanh toán nghi ngờ gian lận
- Tài khoản thanh toán nghi ngờ gian lận lừa đảo
- Sử dụng tài khoản thanh toán nghi ngờ gian lận
- Tổ chức sử dụng tài khoản thanh toán nghi ngờ gian lận
- Tài khoản thanh toán nghi ngờ gian lận lừa đảo vi phạm pháp luật
- Tài khoản thanh toán
- Sử dụng tài khoản thanh toán
- Thông tư 25
- Phụ lục 03 Thông tư 25
- Tải Phụ lục 03 Thông tư 25
- Phụ lục 03 kèm theo Thông tư 25

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];