Công văn 6486/CT-QLNT về thuế TNDN, thuế GTGT đối với đại lý bảo hiểm từ năm 2026 thế nào?
Ngày 28/8/2026, Cục thuế đã có Công văn 6486/CT-QLNT về chính sách thuế đối với vướng mắc của Hiệp hội Doanh nghiệp Anh quốc tại Việt Nam (BritCham) theo thông báo kết luận của Phó Thủ tướng Nguyễn Văn Thắng tại buổi làm việc các Bộ, ngành, địa phương và doanh nghiệp xử lý khó khăn, vướng mắc trong lĩnh vực thuế, hải quan. Về vấn đề này, Cục Thuế có ý kiến như sau:
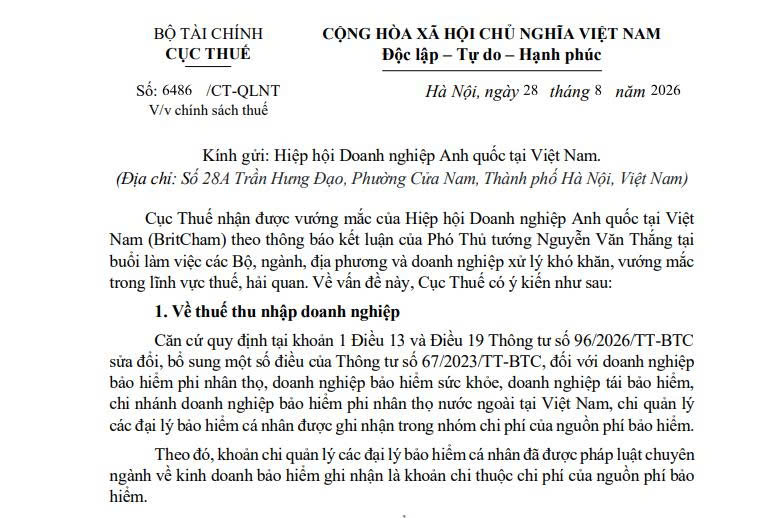
(1) Về thuế thu nhập doanh nghiệp
Căn cứ quy định tại khoản 1 Điều 13 và Điều 19 Thông tư 96/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư 67/2023/TT-BTC, đối với doanh nghiệp bảo hiểm phi nhân thọ, doanh nghiệp bảo hiểm sức khỏe, doanh nghiệp tái bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài tại Việt Nam, chi quản lý các đại lý bảo hiểm cá nhân được ghi nhận trong nhóm chi phí của nguồn phí bảo hiểm.
Theo đó, khoản chi quản lý các đại lý bảo hiểm cá nhân đã được pháp luật chuyên ngành về kinh doanh bảo hiểm ghi nhận là khoản chi thuộc chi phí của nguồn phí bảo hiểm.
Khoản chi quản lý các đại lý bảo hiểm cá nhân được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng đầy đủ các điều kiện quy định tại Điều 9 Nghị định 320/2025/NĐ-CP, bao gồm: khoản chi thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp; có đủ hóa đơn, chứng từ theo quy định của pháp luật; và đáp ứng điều kiện về chứng từ thanh toán không dùng tiền mặt đối với trường hợp thuộc diện phải áp dụng theo quy định.
(2) Về thuế giá trị gia tăng
Căn cứ quy định tại khoản 1 Điều 9 Nghị định 181/2025/NĐ-CP thì doanh thu hoa hồng được hưởng từ hoạt động đại lý bảo hiểm, doanh thu hàng hóa, dịch vụ và doanh thu hoa hồng đại lý được hưởng từ hoạt động đại lý bán hàng hóa, dịch vụ thuộc đối tượng không chịu thuế giá trị gia tăng; doanh thu hoa hồng môi giới dịch vụ bảo hiểm thuộc đối tượng không chịu thuế giá trị gia tăng thì thuộc trường hợp không phải tính thuế GTGT.
Các khoản thưởng từ bán hàng của đại lý bảo hiểm không được quy định tại khoản 1 Điều 9 Nghị định 181/2025/NĐ-CP ngày 01/07/2025 quy định chi tiết một số điều của Luật Thuế giá trị gia tăng 2024 (đã được sửa đổi, bổ sung tại Nghị định 144/2026/NĐ-CP) và Điều 5 Nghị định 181/2025/NĐ-CP, do đó thuộc đối tượng chịu thuế GTGT theo quy định.
Cục Thuế có ý kiến để Hiệp hội Doanh nghiệp Anh quốc tại Việt Nam được biết./.
Xem chi tiết tại Công văn 6486/CT-QLNT năm 2026 TẢI VỀ
Công văn 6486/CT-QLNT về thuế TNDN, thuế GTGT đối với đại lý bảo hiểm từ năm 2026 thế nào?
Hoạt động thanh tra, kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm từ 01/01/2026
Hoạt động thanh tra, kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm từ 01/01/2026 quy định tại Điều 154 Luật Kinh doanh bảo hiểm 2022 (được sửa đổi bởi khoản 13 Điều 1 Luật Kinh doanh bảo hiểm sửa đổi 2025) như sau:
- Cơ quan quản lý nhà nước về hoạt động kinh doanh bảo hiểm thực hiện chức năng kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm.
- Khi xét thấy cần thiết, để thực hiện kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm, cơ quan quy định tại khoản 1 Điều 154 Luật Kinh doanh bảo hiểm 2022 có quyền thuê tổ chức kiểm toán độc lập, công ty tư vấn hoặc chuyên gia đánh giá, có ý kiến về chuyên môn đối với một số nội dung sau đây có dấu hiệu ảnh hưởng tới sự an toàn, lành mạnh của đối tượng kiểm tra và phải bảo đảm tính độc lập, khách quan, không xung đột lợi ích:
+ Dự phòng nghiệp vụ;
+ Khả năng thanh toán;
+ Tái bảo hiểm;
+ Đầu tư;
+ Tách nguồn vốn chủ sở hữu và nguồn phí bảo hiểm, phân chia thặng dư;
+ Quy tắc, điều khoản, biểu phí bảo hiểm.
- Tổ chức kiểm toán độc lập, công ty tư vấn hoặc chuyên gia được thuê chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, khách quan của số liệu, tài liệu đánh giá, ý kiến về các nội dung đưa ra.
- Thanh tra hoạt động kinh doanh bảo hiểm thực hiện theo quy định của pháp luật thanh tra; kiểm tra chuyên ngành hoạt động kinh doanh bảo hiểm thực hiện theo Luật Kinh doanh bảo hiểm 2022 và quy định của pháp luật về kiểm tra chuyên ngành.
Nguyên tắc giao kết và thực hiện hợp đồng bảo hiểm thế nào?
Căn cứ theo quy định tại Điều 16 Luật Kinh doanh bảo hiểm 2022 thì việc giao kết và thực hiện hợp đồng bảo hiểm phải tuân thủ các nguyên tắc cơ bản của pháp luật dân sự và các nguyên tắc sau đây:
- Nguyên tắc trung thực tuyệt đối: các bên tham gia hợp đồng bảo hiểm phải cung cấp thông tin, thực hiện các quyền và nghĩa vụ một cách trung thực nhất, trên cơ sở tin tưởng tuyệt đối lẫn nhau trong quá trình giao kết và thực hiện hợp đồng bảo hiểm;
- Nguyên tắc quyền lợi có thể được bảo hiểm: bên mua bảo hiểm phải có quyền lợi có thể được bảo hiểm phù hợp với từng loại hợp đồng bảo hiểm theo quy định của Luật Kinh doanh bảo hiểm 2022;
- Nguyên tắc bồi thường: số tiền bồi thường mà người được bảo hiểm nhận được không vượt quá thiệt hại thực tế trong sự kiện bảo hiểm, trừ trường hợp có thỏa thuận khác trong hợp đồng bảo hiểm;
- Nguyên tắc thế quyền: người được bảo hiểm có trách nhiệm chuyển giao cho doanh nghiệp bảo hiểm, chi nhánh doanh nghiệp bảo hiểm phi nhân thọ nước ngoài quyền yêu cầu người thứ ba có hành vi gây thiệt hại chịu trách nhiệm bồi hoàn trong phạm vi số tiền bồi thường bảo hiểm. Nguyên tắc này không áp dụng đối với hợp đồng bảo hiểm nhân thọ và hợp đồng bảo hiểm sức khỏe;
- Nguyên tắc rủi ro ngẫu nhiên: rủi ro được bảo hiểm phải là những rủi ro bất ngờ, không lường trước được.
Trên đây là thông tin *Công văn 6486/CT-QLNT về thuế TNDN, thuế GTGT đối với đại lý bảo hiểm từ năm 2026 thế nào?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];