- Công văn 3383/CT-NVT xử lý vướng mắc về nghĩa vụ thuế bằng phương thức điện tử của NNT ra sao?
- Tổ chức thực hiện tiếp nhận và xử lý vướng mắc về nghĩa vụ thuế của NNT bằng phương thức điện tử theo Công văn 3383 thế nào?
- 09 trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026
Công văn 3383/CT-NVT xử lý vướng mắc về nghĩa vụ thuế bằng phương thức điện tử của NNT ra sao?
Ngày 25/5/2026, Cục Thuế đã có Công văn 3383/CT-NVT năm 2026 về việc triển khai tiếp nhận và xử lý vướng mắc về nghĩa vụ thuế của NNT bằng phương thức điện tử.
Tải về Công văn 3383/CT-NVT năm 2026
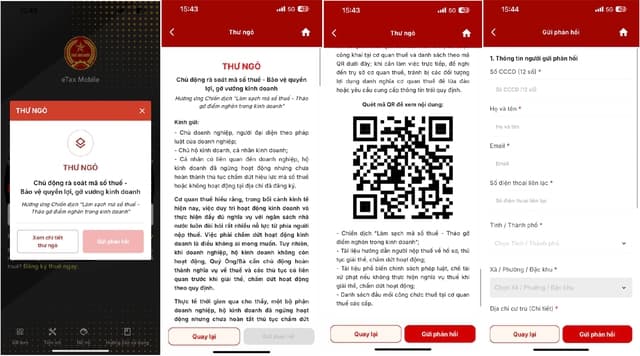
(1) Nâng cấp ứng dụng eTax Mobile và Hệ thống thông tin giải quyết TTHC, bổ sung các tính năng:
- Hỗ trợ người nộp thuế là cá nhận, cá nhân kinh doanh, hộ cả nhân kinh doanh có tài khoản eTax Mobile có thể tra cúc và gửi đến cơ quan thuế thông tin vướng mắc về nghĩa vụ thuế. Phạm vi bao gồm:
+ Nhóm khoản thu từ đất;
+ Nhóm: khoản thu lệ phí trước bạ tài sản khác (trừ nhà đất);
+ Nhóm khoản thu từ hoạt động kinh doanh;
+ Nhóm khoản thu từ tiền công, tiền lương;
+ Nhóm khoản thu khác.
- Tra cứu kết quả trả lời vướng mắc của cơ quan thuế.
(2) Nâng cấp Hệ thống thông tin giải quyết TTHC, bổ sung các tính năng
- Thiết lập danh mục phân công bộ phận/công chức giải quyết vướng mắc của NNT theo nhóm các khoản thu phù hợp với chức năng, nhiệm vụ của các Phòng/Tổ thuộc cơ quan thuế trên Hệ thống thông tin giải quyết TTHC, cụ thể
- Nhóm khoản tàu từ đất: tại Thuế tỉnh/thành phố giao Phòng Thuế cả nhân, hộ kinh doanh và thụ khác hoặc Phòng Quản lý các khoản thu từ đất (nếu có); tại Thuế cơ sở giao Tổ Quản lý các khoản thu khác.
[...]
Xem chi tiết thêm tại Công văn 3383/CT-NVT năm 2026 ban hành ngày 25/5/2026.
>> Sửa đổi bổ sung 05 thủ tục thuế liên quan đến hộ kinh doanh
>> 03 giai đoạn làm sạch mã số thuế, xử lý hồ sơ doanh nghiệp mất tích của Cục Thuế
Công văn 3383/CT-NVT xử lý vướng mắc về nghĩa vụ thuế bằng phương thức điện tử của NNT ra sao? (Hình từ Internet)
Tổ chức thực hiện tiếp nhận và xử lý vướng mắc về nghĩa vụ thuế của NNT bằng phương thức điện tử theo Công văn 3383 thế nào?
Căn cứ tại Mục 3 Công văn 3383/CT-NVT năm 2026 nêu rõ việc tổ chức thực hiện tiếp nhận và xử lý vướng mắc về nghĩa vụ thuế của NNT bằng phương thức điện tử như sau:
(1) Thuế tỉnh/thành phố, Thuế cơ sở, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử:
Để triển khai các nội dung nâng cấp, tiếp nhận và phân công xử lý vưởng mắc của cả nhân về nghĩa vụ thuế nếu trên, Cục Thuế đề nghị Trường Thuế các tỉnh/thành phố, Chi cục trưởng Chi cục Thuế doanh nghiệp lớn, Chi cục trưởng Chi cục Thuế thương mại điện tử tổ chức triển khai, chỉ đạo các Phòng liên quan và Thuế cơ sở thực hiện, cụ thể:
(i) Tổ chức tuyên truyền, phổ biến tính năng tiếp nhận, trả lời vướng mắc về nghĩa vụ thuế của NNT trên eTax Mobile và Hệ thống thông tin giải quyết TTHC:
- Tuyên truyền, phổ biến, hướng dẫn và thông báo đến người nộp thuế về việc nâng cấp chức năng gửi phản hỏi vướng mắc về nghĩa vụ thuế tới cơ quan thuế, hướng dẫn NNT thường xuyên tra cứu, gửi vướng mắc về nghĩa vụ nộp thuế bằng phương thúc điện tử nếu phát hiện có sai sót và gửi cơ quan thuế kịp thời để xử lý vướng mắc cho NNT.
- Tổ chức, triển khai, phân công đến các Phòng có liên quan và Thuế cơ sở về việc nâng cấp chức năng tiếp nhận, trả lời vướng mắc về nghĩa vụ thuế trên ứng dụng eTax Mobile và Hệ thống thông tin giải quyết TTHC. Chỉ đạo đến tùng bộ phận, công chức được phân công xử lý, trả lời vướng mắc về nghĩa vụ thuế kịp thời, xử lý ngay sai, sót (nếu có), trả lời cụ thể nguyên nhân, lý do phát sinh nghĩa vụ thuế của người nộp thuế và hướng dẫn người nộp thuế để giải quyết dứt điểm vướng mắc về nghĩa vụ thuế.
(ii) Nguyên tắc phân công bộ phận, công chức tiếp nhận, trả lời vướng mắc về nghĩa vụ thuế tại cơ quan thuế
Thủ trưởng cơ quan thuế rà soát phân công phù hợp chức năng, nhiệm vụ và thực tế quản lý trên địa bàn để thiết lập nguyên tắc phân công tự động trên hệ thống hoặc phân công đối với trường hợp chưa được thiết lập tự động, cụ thể:
- Để hệ thống hỗ trợ phân công tự động đến công chức quản lý trực tiếp mã số thuế hoặc công chức quản lý theo địa bàn hành chính, các bộ phận được phân công xử lý vưởng mắc về nghĩa vụ thuế của người nộp thuế thực hiện: và soát danh sách công chức thuộc bộ phận, trường hợp có thay đổi, điều chỉnh công chức được phân công quản lý mã số thuế hoặc công chức được phân công quản lý địa bàn hành chính trong bộ phận thì lập danh sách kèm theo thông tin chức danh/chức vụ, email, số điện thoại, gửi bộ phận quản trị dữ liệu của cơ quan thuế để tiến hành cập nhật thông tin công chức được phân công quản lý theo mã số thuế hoặc theo địa bàn hành chính (nếu có) và các thông tin chức danh/chức vụ, email, số diện thoại,...của công chức đó trên trên hệ thống TMS, Datahub.
- Trường hợp mã số thuế chưa phân công công chức được phân công quản lý theo mã số thuế hoặc theo địa bàn hành chính tại các Phòng Tổ (gọi chung là Bộ phận giải quyết), các bộ phận thực hiện:
+ Thiết lập phân công lãnh đạo bộ phận giải quyết, công chức đầu mối kiểm soát của Phòng/Tổ (gọi chung là công chúc đầu mối kiểm soát của bộ phận giải quyết) gửi bộ phận quản trị dữ liệu của cơ quan thuế để thực hiện cập nhật thông tin trên hệ thống TMS, Datahub và phân quyền cho lãnh đạo bộ phận, công chức đầu mối kiểm soát của bộ phận giải quyết trên Hệ thống thông tin giải quyết TTHC để thực hiện phân công công chức giải quyết vướng mắc về nghĩa vụ thuế cho NNT.
+ Lãnh đạo bộ phận tiến hành phân công công chức quản lý theo mã số thuế hoặc theo địa bàn hành chính (nếu có) gửi bộ phận quản trị cập nhật thông tin trên hệ thống TMS và cập nhật các thông tin chức danh/chức vụ, email, số điện thoại,...của công chức trên hệ thống Dutahub.
+ Khi bộ phận giải quyết được phân công tiếp nhận vướng mắc về nghĩa vụ thuế của NNT do Hệ thống thông tin giải quyết TTHC gửi đến, nếu NNT chưa không có thông tin công chức được phân công quản lý mã số thuế hoặc theo địa bản hành chính thì Lãnh đạo bộ phận giải quyết hoặc công chức là đầu mối kiểm soát của bộ phận giải quyết (nếu được lãnh đạo bộ phận giao nhiệm vụ phân công) thực hiện phản công trực tiếp cho công chức thuế thuộc bộ phận trên Hệ thống thông tin giải quyết TTHC.
- Trường hợp vướng mắc về nghĩa vụ thuế của NNT thuộc nhóm khoản thu chưa được phân công bộ phận giải quyết hoặc thuộc nhóm khoản thu đang phân công nhiều bộ phận giải quyết (Nhóm khoản thu tử tiền lương, tiền công và Nhóm khoản thu khác), các cơ quan thuế thực hiện:
+ Tại Thuế tỉnh, thành phố giao Phòng Nghiệp vụ, dự toán, pháp chế; tại Thuế cơ sở giao Tổ Nghiệp vụ, dự toán, pháp chế; Chi cục Thuế doanh nghiệp lớn giao Phòng Tổng hợp, nghiệp vụ và hỗ trợ người nộp thuế; Chi cục Thuế thương mại điện tử giao Phòng Tổng hợp, nghiệp vụ là đầu mối tiếp nhận, kiểm soát vướng mắc về nghĩa vụ thuế của NNT (gọi tắt là Bộ phận đầu mối kiểm soát của cơ quan thuế).
+ Thiết lập phân công lãnh đạo bộ phận, công chức là đầu mối kiểm soát của cơ quan thuế gửi bộ phận quản trị dữ liệu của cơ quan thuế để thực hiện cập nhật thông tin bao gồm: chức danh/chức vụ, email, số điện thoại trên hệ thống Datahub và phân quyền cho lãnh đạo bộ phận, công chức là dầu mối kiểm soát của cơ quan thuế trên Hệ thống thông tin giải quyết TTHC.
+ Khi NNT gửi vướng mắc về nghĩa vụ thuế với cơ quan thuế thuộc nhóm khoản thu chưa được phân công bộ phận giải quyết hoặc thuộc nhóm khoản thu đang phân công nhiều bộ phận giải quyết, hệ thống tự động chuyển vướng mắc tới công chức là đầu mối kiểm soát của cơ quan thuế để phân công trực tiếp tới bộ phận giải quyết vướng mắc về nghĩa vụ thuế cho NNT.
(iii) Bộ phận quản trị dữ liệu trên cơ sở danh sách phản công và thông tin bộ phận giải quyết, lãnh đạo bộ phận, công chúc được phân công quản lý theo mã số thuế hoặc theo địa bản hành chính, công chức là đầu mối kiểm soát của cơ quan thuế, thực hiện:
- Cập nhật đầy đủ thông tin trên hệ thống TMS và hệ thống Datahub.
- Thiết lập phân công, phân quyền trên Hệ thống thông tin giải quyết TTHC để hệ thống tự động chuyển vướng mắc về nghĩa vụ thuế của người nộp thuế đến bộ phận, công chức được phân công giải quyết.
(iv) Bộ phận đầu mối kiểm soát của cơ quan thuế thực hiện:
- Giám sát, đôn đốc triển khai thực hiện và kiểm soát kết quả trả lời vướng mắc về nghĩa vụ thuế của các Phòng, Thuế cơ sở trên địa bàn.
- Gửi Danh sách 01 Lãnh đạo Thuế tinh/thành phố, Chi cục thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện tử; 01 Lãnh đạo bộ phận, 01 công chức được phân công đầu mối kiểm soát tình hình tiếp nhận và trả lời vướng mắc về nghĩa vụ thuế của người nộp thuế; 01 công chức bộ phận quản trị tại các cơ quan thuế về Ban Nghiệp vụ thuế qua địa chỉ thư điện tử: [email protected].
(v) Bộ phận giải quyết vướng mắc nghĩa vụ thuế của NNT thực hiện: - Phân công công chức đầu mối kiểm soát của bộ phận giải quyết theo dõi, đôn đốc tình trạng xử lý của công chức được phân công giải quyết vướng mắc. - Cập nhật danh sách phân công thuộc bộ phận giải quyết nếu có điều chỉnh hoặc phân công mới.
- Giải quyết vướng mắc nghĩa vụ thuế của NNT theo quy trình nghiệp vụ.
- Cập nhật kết quả giải quyết vướng mắc trên Hệ thống thông tin giải quyết TTHC cho NNT.
- Kiểm soát tiến độ, thời gian xử lý vướng mắc của công chức giải quyết thuộc bộ phận giải quyết.
(vi) Căn cứ tình hình thực tế phát sinh vướng mắc nghĩa vụ thuế do NNT gửi đến, Thủ trưởng các cơ quan thuế thực hiện phân công, đồng thời chỉ đạo việc đánh giá, đôn đốc, kiểm soát công tác triển khai giải quyết vướng mắc về nghĩa vụ thuế cho NNT. Định kỳ Cục Thuế kiểm soát và có đánh giá tiến độ, kết quả xử lý vướng mắc của các cơ quan thuế.
(2) Đối với các Ban/đơn vị thuộc Cục Thuế:
Định kỳ hàng tháng, Ban NVT, Ban CĐS phối hợp kiểm soát tình hình tiếp nhận, trả lời vướng mắc về nghĩa vụ thuế của người nộp thuế tại các Thuế tỉnh/thành phố, Chi cục Thuế doanh nghiệp lớn, Chi cục Thuế thương mại điện từ. Đồng thời, Cục Thuế tiếp tục nâng cấp hoàn thiện chức năng gửi phản hồi vướng mắc về nghĩa vụ thuế trên ứng dụng. Sau khi hoàn thành việc nâng cấp, Cục Thuế sẽ thông báo kèm theo tài liệu hướng dẫn gửi đến hòm thư điện tử của các cơ quan thuế được biết và thực hiện.
Trong quá trình triển khai thực hiện, mọi vướng mắc đề nghị liên hệ với các đầu mối
- Hỗ trợ nghiệp vụ:
+ Đ/c Phạm Thị Lan Anh, địa chỉ thư diện tử: [email protected]; số điện thoại: 036.221.2881.
+ Đ/c Nguyễn Thị Trinh, địa chỉ thư điện tử: ntrinh02gdt.gov.vn; số điện thoại: 024.39.719,472 (máy lẻ: 7053)
- Hỗ trợ kỹ thuật: Mọi yêu cầu trong quá trình triển khai, các cơ quan thuế gửi qua hệ thống quản lý yêu cầu hỗ trợ Service Desk (https://hotro.gdt.gov.vn), số máy 024.37689679 (Bản CĐS).
09 trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026
Căn cứ Điều 48 Luật Quản lý thuế 2025 quy định về 09 trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế từ ngày 1/7/2026 như sau:
(1) Người nộp thuế có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định.
(2) Người nộp thuế có tiền thuế nợ khi hết thời hạn gia hạn nộp tiền thuế.
(3) Người nộp thuế có tiền thuế nợ nhưng không hoạt động tại địa chỉ đã đăng ký hoặc có hành vi phát tán tài sản.
(4) Người nộp thuế không chấp hành quyết định xử phạt vi phạm hành chính về quản lý thuế theo thời hạn ghi trên quyết định xử phạt vi phạm hành chính về quản lý thuế, trừ trường hợp được hoãn hoặc tạm đình chỉ thi hành quyết định xử phạt.
(5) Người nộp thuế đã bị xử phạt hành chính về hành vi không chấp hành quyết định kiểm tra thuế nhưng tiếp tục không chấp hành quyết định kiểm tra thuế.
(6) Chưa thực hiện biện pháp cưỡng chế thuế đối với khoản nợ của người nộp thuế được cơ quan quản lý thuế không tính tiền chậm nộp theo quy định; được nộp dần tiền thuế nợ trong thời hạn không quá 12 tháng kể từ ngày cơ quan có thẩm quyền ban hành văn bản chấp nhận nộp dần tiền thuế nợ và trong thời gian thư bảo lãnh có hiệu lực. Việc nộp dần tiền thuế nợ được thủ trưởng cơ quan quản lý thuế xem xét trên cơ sở đề nghị của người nộp thuế và phải có bảo lãnh của tổ chức tín dụng.
(7) Không thực hiện biện pháp cưỡng chế đối với người nộp thuế có nợ phí hải quan và lệ phí hàng hóa, phương tiện vận tải quá cảnh.
(8) Cơ quan thuế không thực hiện biện pháp cưỡng chế đối với số tiền thuế nợ được bù trừ qua hoàn thuế mà cơ quan thuế đang làm thủ tục bù trừ cho người nộp thuế.
(9) Thủ trưởng cơ quan quản lý thuế căn cứ tình hình thực tế để quyết định trường hợp thực hiện cưỡng chế thi hành quyết định hành chính về quản lý thuế.
LƯU Ý: Luật Quản lý thuế 2025 có hiệu lực thi hành từ ngày 1/7/2026, trừ quy định tại khoản 2 Điều 52 Luật Quản lý thuế 2025.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];