Công văn 1965/CT-CS về triển khai thực hiện Nghị định 50 quy định chi tiết Nghị định 254 về thi hành Luật Đất đai?
Ngày 2/4/2026, Cục Thuế đã có Công văn 1965/CT-CS năm 2026 về triển khai thực hiện Nghị định 50/2026/NĐ-CP
>> TẢI VỀ Công văn 1965/CT-CS năm 2026
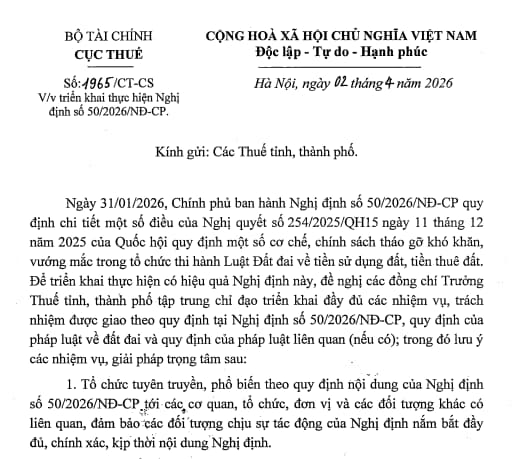
Theo đó, ngày 31/01/2026, Chính phủ ban hành Nghị định 50/2026/NĐ-CP quy định chi tiết một số điều của Nghị quyết 254/2025/QH15 quy định một số cơ chế, chính sách tháo gỡ khó khăn, vưng mắc trong tổ chức thi hành Luật Đất đai về tiền sử dụng đất, tiền thuê đất.
Để triển khai thực hiện có hiệu quả Nghị định này, đề nghị các đồng chí Trưởng Thuế tỉnh, thành phố tập trung chỉ đạo triển khai đầy đủ các nhiệm vụ, trách nhiệm được giao theo quy định tại Nghị định 50/2026/NĐ-CP, quy định của pháp luật về đất đai và quy định của pháp luật liên quan (nếu có); trong đó lưu ý các nhiệm vụ, giải pháp trọng tâm sau:
(1) Tổ chức tuyên truyền, phổ biến theo quy định nội dung của Nghị định 50/2026/NĐ-CP tới các cơ quan, tổ chức, đơn vị và các đối tượng khác có liên quan, đảm bảo các đối tượng chịu sự tác động của Nghị định nắm bắt đầy đủ, chính xác, kịp thời nội dung Nghị định.
(2) Thực hiện đầy đủ trách nhiệm của cơ quan thuế quy định tại khoản 3 Điều 44 Nghị định 103/2024/NĐ-CP, được sửa đổi, bổ sung tại điểm b khoản 17 Điều 1 Nghị định 291/2025/NĐ-CP, điểm b khoản 21 Điều 13 Nghị định 50/2026/NĐ-CP và các nội dung tháo gỡ vướng mắc, khó khăn trong tổ chức thi hành Luật Đất đai tại Nghị quyết 254/2025/QH15 liên quan đến tiền sử dụng đất, tiền thuê đất được quy định chỉ tiết tại Nghị định 50/2026/NĐ-CP, trong đó lưu ý đối với các nội dung quy định sau:
(i) Căn cứ tính tiền sử dụng đất quy định tại khoản 1 Điều 5 Nghị quyết 254/2025/QH15, Điều 3 Nghị định 50/2026/NĐ-CP;
(ii) Căn cứ tính tiền thuê đất quy định tại khoản 2 Điều 5 Nghị quyết 254/2025/QH15, Điều 4 Nghị định 50/2026/NĐ-CP;
(iii) Quy định xử lý chuyển tiếp về tiền thuê đất của đơn vị sự nghiệp công lập quy định tại điểm c khoản 9 Điều 4 Nghị quyết 254/2025/QH15, khoản 1 Điều 12 Nghị định 50/2026/NĐ-CP;
(iv) Xử lý chuyển tiếp đối với trường hợp hộ gia đình, cá nhân đã được cơ quan nhà nước có thầm quyền có quyết định cho phép chuyển mục đích sử dụng đất quy định tại khoản 2 Điều 12 Nghị định 50/2026/NĐ-CP;
(v) Quy định về thanh toán nợ tiền sử dụng đất đối với trường hợp hộ gia đình, cá nhân đã được ghi nợ tiền sử dụng đất trên Giấy chứng nhận theo quy định của pháp luật từng thời kỳ nhưng đến trước ngày Nghị định này có hiệu lực thi hành mà chưa thanh toán hết nợ tiền sử dụng đất quy định tại khoản 23 Điều 13 Nghị định 50/2026/NĐ-CP.
(3) Chủ động tham gia với các cơ quan chức năng của địa phương khi xây dựng quy định về trình tự, thủ tục hành chính về đất đai, quy định luân chuyển hồ sơ xác định nghĩa vụ tài chính về đất đai để bảo đảm có đầy đủ thông tin xác định nghĩa vụ tài chính về đất (trong đó có tiền sử dụng đất, tiền thuê đất) theo hướng đơn giản thủ tục hành chính, tạo điều kiện cho người nộp thuế, tăng cường công tác quản lý, kiểm tra, giám sát, đảm bảo việc giải quyết các thủ tục hành chính về đất đai theo cơ chế một cửa liên thông, điện tử hóa các thủ tục hành chính về đất đai, liên thông dữ liệu giữa các cơ quan quản lý nhà nước.
Khẩn trương rà soát, triển khai thực hiện trao đổi dữ liệu điện tử giữa cơ quan thuế, cơ quan chụyên môn theo Quy chế phối hợp số 01/QCPH-CT-CQLĐĐ ngày 07/01/2026 về trao đổi thông tin theo hình thức điện tử để xác định nghĩa vụ tài chính về đất đai giữa Cơ quan Thuế, Cơ quan Đăng ký đất đai và Công văn 844/CT-NVT năm 2026 của Cục Thuế về việc triển khai Quy chế phối hợp này.
Trong Phiếu chuyển thông tin để xác định nghĩa vụ tài chính về đất đai chuyển cho cơ quan thuế có thông tin về miễn, giảm tiền sử dụng đất, tiền thuê đất (đối với trường hợp không nộp hồ sơ miễn, giảm tiền sử dụng đất, tiền thuê đất tại cơ quan thuế theo quy định của pháp luật).
Cục Thuế gửi các mẫu biểu qua địa chỉ thư điện tử của Phòng Hành chính các Thuế tỉnh, thành phố để tham khảo trong quá trình tham mưu cho Ủy ban nhân dân cấp tỉnh xây dựng quy định về trình tự, thủ tục hành chính về đất đai, quy định luân chuyển hồ sơ xác định nghĩa vụ tài chính về đất đai (bao gồm thuế thu nhập cá nhân, thuế sử dụng đất phi nông nghiệp, lệ phí trước bạ, tiền sử dụng đất, tiền thuê đất).
(4) Căn cứ quy định tại Nghị định 103/2024/NĐ-CP quy định về tiền sử dụng đất, tiền thuê đất (được sửa đổi, bổ sung bởi Nghị định 291/2025/NĐ-CP và Nghị định 50/2026/NĐ-CP quy định chi tiết một số điều của Nghị quyết 254/2025/QH15 quy định một số cơ chế, chính sách tháo gỡ khó khăn, vướng mắc trong tổ chức thi hành Luật Đất đai về tiền sử dụng đất, tiền thuê đất, Phiếu chuyển thông tin và hồ sơ kèm theo (nếu có) do cơ quan có chức năng quản lý đất đai, các cơ quan có thẩm quyền chuyển đến, thực hiện tính tiền sử dụng đất, tiền thuê đất và thông báo cho người sử dụng đất theo quy định; đồng thời có văn bản chỉ đạo Thuế cơ sở về vấn đề này.
(5) Nghị định 50/2026/NĐ-CP đã được quy định cụ thể, không có Thông tư hướng dẫn.
Vì vậy, đề nghị Thuế tỉnh, thành phố căn cứ vào các điều khoản quy định tại Luật Đất đai 2024, Nghị quyết 254/2025/QH15, Nghị định 103/2024/NĐ-CP (được sửa đổi, bổ sung tại Nghị định 291/2025/NĐ-CP), Nghị định 50/2026/NĐ-CP và các Nghị định khác có liên quan hướng dẫn, quy định chi tiết Luật Đất đai 2024, Nghị quyết 254/2025/QH15 và quy định của pháp luật quản lý thuế hiện hành về quản lý thu tiền sử dụng đất, tiền thuê đất để tổ chức thực hiện.
Công văn 1965/CT-CS về triển khai thực hiện Nghị định 50 quy định chi tiết Nghị định 254 về thi hành Luật Đất đai? (Hình từ Internet)
Nguyên tắc sử dụng đất theo quy định của Luật Đất đai 2024 ra sao?
Căn cứ Điều 5 Luật Đất đai 2024, quy định về nguyên tắc sử dụng đất như sau:
- Đúng mục đích sử dụng đất.
- Bền vững, tiết kiệm, có hiệu quả đối với đất đai và tài nguyên trên bề mặt, trong lòng đất.
- Bảo vệ đất, bảo vệ môi trường, thích ứng với biến đổi khí hậu, không được lạm dụng thuốc bảo vệ thực vật, phân hóa học làm ô nhiễm, thoái hóa đất.
- Thực hiện quyền và nghĩa vụ của người sử dụng đất trong thời hạn sử dụng đất theo quy định của Luật này và quy định khác của pháp luật có liên quan; không xâm phạm quyền, lợi ích hợp pháp của người sử dụng đất liền kề và xung quanh.
Quyền cơ bản của người sử dụng đất được quy định ra sao?
Căn cứ Điều 26 Luật Đất đai 2024, quy định về quyền chung của người sử dụng đất như sau:
- Được cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất khi có đủ điều kiện theo quy định của pháp luật về đất đai.
- Hưởng thành quả lao động, kết quả đầu tư trên đất sử dụng hợp pháp.
- Hưởng các lợi ích khi Nhà nước đầu tư để bảo vệ, cải tạo và phát triển đất nông nghiệp.
- Được Nhà nước hướng dẫn và giúp đỡ trong việc cải tạo, phục hồi đất nông nghiệp.
- Được Nhà nước bảo hộ khi người khác xâm phạm quyền, lợi ích hợp pháp về đất đai của mình.
- Được quyền chuyển mục đích sử dụng đất theo quy định của Luật Đất đai 2024 và quy định khác của pháp luật có liên quan.
- Được bồi thường, hỗ trợ, tái định cư khi Nhà nước thu hồi đất theo quy định của Luật Đất đai 2024.
- Khiếu nại, tố cáo, khởi kiện về những hành vi vi phạm quyền sử dụng đất hợp pháp của mình và những hành vi khác vi phạm pháp luật về đất đai.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];