Công văn 15727/CHQ-GSQL hướng dẫn thủ tục hải quan của doanh nghiệp chế xuất mới nhất 2026 chi tiết?
Ngày 24/4/2026, Cục Hải quan đã có Công văn 15727/CHQ-GSQL năm 2026 về thủ tục hải quan của DNCX. Trong đó có nội dung hướng dẫn thủ tục hải quan của doanh nghiệp chế xuất.
>>> TẢI VỀ Công văn 15727/CHQ-GSQL năm 2026
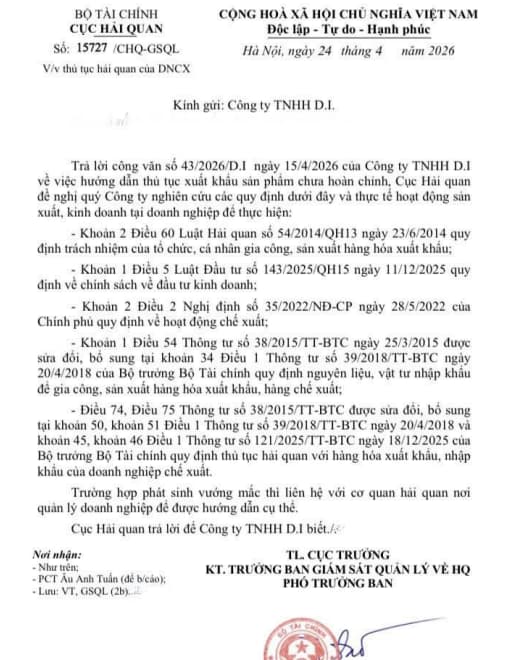
Theo đó, trả lời Công văn số 43/2026/D.I ngày 15/4/2026 của Công ty TNHH DI về việc hướng dẫn thủ tục xuất khẩu sản phẩm chưa hoàn chỉnh.
Cục Hải quan đề nghị quý Công ty nghiên cứu các quy định dưới đây và thực tế hoạt động sản xuất, kinh doanh tại doanh nghiệp để thực hiện:
- Khoản 2 Điều 60 Luật Hải quan 54/2014/QH13 quy định trách nhiệm của tổ chức, cá nhân gia công, sản xuất hàng hóa xuất khẩu;
- Khoản 1 Điều 5 Luật Đầu tư 2025 quy định về chính sách về đầu tư kinh doanh;
- Khoản 2 Điều 2 Nghị định 35/2022/NĐ-CP của Chính phủ quy định về hoạt động chế xuất;
- Khoản 1 Điều 54 Thông tư 38/2015/TT-BTC được sửa đổi, bố sung tại khoản 34 Điều 1 Thông tư 39/2018/TT-BTC quy định nguyên liệu, vật tư nhập khẩu để gia công, sản xuất hàng hóa xuất khẩu, hàng chế xuất;
- Điều 74, Điều 75 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 50, khoản 51 Điều 1 Thông tư 39/2018/TT-BTC và khoản 45, khoản 46 Điều 1 Thông tư 121/2025/TT-BTC quy định thủ tục hải quan với hàng hóa xuất khẩu, nhập khẩu của doanh nghiệp chế xuất.
Trường hợp phát sinh vướng mắc thì liên hệ với cơ quan hải quan nơi quản lý doanh nghiệp để được hướng dẫn cụ thể.
Công văn 15727/CHQ-GSQL hướng dẫn thủ tục hải quan của doanh nghiệp chế xuất mới nhất 2026 chi tiết? (Hình từ Internet)
Quy định quyền và nghĩa vụ của người khai hải quan ra sao?
Căn cứ tại Điều 18 Luật Hải quan 2014 quy định về quyền và nghĩa vụ của người khai hải quan cụ thể như sau:
- Người khai hải quan có quyền:
+ Được cơ quan hải quan cung cấp thông tin liên quan đến việc khai hải quan đối với hàng hóa, phương tiện vận tải, hướng dẫn làm thủ tục hải quan, phổ biến pháp luật về hải quan;
+ Yêu cầu cơ quan hải quan xác định trước mã số, xuất xứ, trị giá hải quan đối với hàng hóa khi đã cung cấp đầy đủ, chính xác thông tin cho cơ quan hải quan;
+ Xem trước hàng hóa, lấy mẫu hàng hóa dưới sự giám sát của công chức hải quan trước khi khai hải quan để bảo đảm việc khai hải quan được chính xác;
+ Yêu cầu cơ quan hải quan kiểm tra lại thực tế hàng hóa đã kiểm tra, nếu không đồng ý với quyết định của cơ quan hải quan trong trường hợp hàng hóa chưa được thông quan;
+ Sử dụng hồ sơ hải quan để thông quan hàng hóa, vận chuyển hàng hóa, thực hiện các thủ tục có liên quan với các cơ quan khác theo quy định của pháp luật;
+ Khiếu nại, tố cáo hành vi trái pháp luật của cơ quan hải quan, công chức hải quan;
+ Yêu cầu bồi thường thiệt hại do cơ quan hải quan, công chức hải quan gây ra theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước.
- Người khai hải quan là chủ hàng hóa, chủ phương tiện vận tải có nghĩa vụ:
+ Khai hải quan và làm thủ tục hải quan theo quy định của Luật Hải quan 2014.
+ Cung cấp đầy đủ, chính xác thông tin để cơ quan hải quan thực hiện xác định trước mã số, xuất xứ, trị giá hải quan đối với hàng hóa;
+ Chịu trách nhiệm trước pháp luật về sự xác thực của nội dung đã khai và các chứng từ đã nộp, xuất trình; về sự thống nhất nội dung thông tin giữa hồ sơ lưu tại doanh nghiệp với hồ sơ lưu tại cơ quan hải quan;
+ Thực hiện quyết định và yêu cầu của cơ quan hải quan, công chức hải quan trong việc làm thủ tục hải quan, kiểm tra, giám sát hải quan đối với hàng hóa, phương tiện vận tải;
+ Lưu giữ hồ sơ hải quan đối với hàng hóa đã được thông quan trong thời hạn 05 năm kể từ ngày đăng ký tờ khai hải quan, trừ trường hợp pháp luật có quy định khác; lưu giữ sổ sách, chứng từ kế toán và các chứng từ khác có liên quan đến hàng hóa xuất khẩu, nhập khẩu đã được thông quan trong thời hạn do pháp luật quy định; xuất trình hồ sơ, cung cấp thông tin, chứng từ liên quan khi cơ quan hải quan yêu cầu kiểm tra theo quy định tại các điều 32, 79 và 80 Luật Hải quan 2014
+ Bố trí người, phương tiện thực hiện các công việc liên quan để công chức hải quan kiểm tra thực tế hàng hóa, phương tiện vận tải;
+ Nộp thuế và thực hiện các nghĩa vụ tài chính khác theo quy định của pháp luật về thuế, phí, lệ phí và quy định khác của pháp luật có liên quan.
- Người khai hải quan là đại lý làm thủ tục hải quan, người khác được chủ hàng hóa, chủ phương tiện vận tải ủy quyền thực hiện nghĩa vụ quy định tại các điểm a, b, c, d, e và g khoản 2 Điều 18 Luật Hải quan 2014 trong phạm vi được ủy quyền. Người khai hải quan là người điều khiển phương tiện vận tải thực hiện nghĩa vụ quy định tại các điểm a, c, d, e và g khoản 2 Điều 18 Luật Hải quan 2014.
Tiến hành thủ tục hải quan, kiểm tra, giám sát hải quan theo nguyên tắc nào?
Căn cứ theo Điều 16 Luật Hải quan 2014 quy định nguyên tắc tiến hành thủ tục hải quan, kiểm tra, giám sát hải quan theo nguyên tắc như sau:
(1) Hàng hóa, phương tiện vận tải phải được làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan; vận chuyển đúng tuyến đường, đúng thời gian qua cửa khẩu hoặc các địa điểm khác theo quy định của pháp luật.
(2) Kiểm tra, giám sát hải quan được thực hiện trên cơ sở áp dụng quản lý rủi ro nhằm bảo đảm hiệu quả, hiệu lực quản lý nhà nước về hải quan và tạo thuận lợi cho hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
(3) Hàng hóa được thông quan, phương tiện vận tải được xuất cảnh, nhập cảnh sau khi đã hoàn thành thủ tục hải quan.
(4) Thủ tục hải quan phải được thực hiện công khai, nhanh chóng, thuận tiện và theo đúng quy định của pháp luật.
(5) Việc bố trí nhân lực, thời gian làm việc phải đáp ứng yêu cầu hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];