Định mức kinh tế kỹ thuật dịch vụ công sử dụng quỹ bảo hiểm thất nghiệp theo Thông tư 17? Tải về?
Định mức kinh tế kỹ thuật dịch vụ công sử dụng quỹ bảo hiểm thất nghiệp được quy định tại Phụ lục II Thông tư 17/2025/TT-BNV như sau:
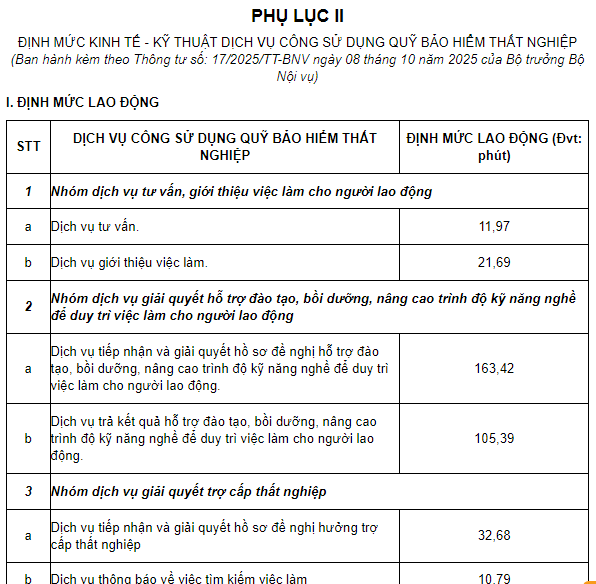
Tải về Định mức kinh tế kỹ thuật dịch vụ công sử dụng quỹ bảo hiểm thất nghiệp
Định mức kinh tế kỹ thuật dịch vụ công sử dụng quỹ bảo hiểm thất nghiệp theo Thông tư 17? Tải về? (hình từ internet)
Tiền lương làm căn cứ đóng bảo hiểm thất nghiệp được quy định như thế nào?
Theo Điều 34 Luật Việc làm 2025 quy định:
Căn cứ đóng bảo hiểm thất nghiệp
1. Tiền lương làm căn cứ đóng bảo hiểm thất nghiệp được quy định như sau:
a) Người lao động thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định thì tiền lương làm căn cứ đóng bảo hiểm thất nghiệp là tiền lương tháng theo chức vụ, chức danh, ngạch, bậc và các khoản phụ cấp chức vụ, phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề, hệ số chênh lệch bảo lưu lương (nếu có);
b) Người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định thì tiền lương làm căn cứ đóng bảo hiểm thất nghiệp là tiền lương tháng, bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Trường hợp người lao động ngừng việc vẫn hưởng tiền lương tháng bằng hoặc cao hơn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất thì đóng theo tiền lương được hưởng trong thời gian ngừng việc.
2. Tiền lương làm căn cứ đóng bảo hiểm thất nghiệp cao nhất bằng 20 lần mức lương tối thiểu tháng theo vùng do Chính phủ công bố tại thời điểm đóng bảo hiểm thất nghiệp.
3. Người lao động đang tham gia bảo hiểm thất nghiệp mà bị tạm giam, tạm đình chỉ công việc thì người lao động và người sử dụng lao động tạm dừng đóng bảo hiểm thất nghiệp; trường hợp người lao động được truy lĩnh đủ tiền lương thì người lao động và người sử dụng lao động đóng bù cho thời gian bị tạm giam, tạm đình chỉ công việc bằng số tiền phải đóng của những tháng tạm dừng đóng và thực hiện đồng thời với việc đóng bù bảo hiểm xã hội bắt buộc.
4. Việc truy thu, truy đóng bảo hiểm thất nghiệp thực hiện cùng với việc truy thu, truy đóng bảo hiểm xã hội bắt buộc theo quy định của pháp luật về bảo hiểm xã hội.
5. Chính phủ quy định chi tiết Điều này.
Như vậy, tiền lương làm căn cứ đóng bảo hiểm thất nghiệp được quy định như sau:
- Người lao động thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định thì tiền lương làm căn cứ đóng bảo hiểm thất nghiệp là tiền lương tháng theo chức vụ, chức danh, ngạch, bậc và các khoản phụ cấp chức vụ, phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề, hệ số chênh lệch bảo lưu lương (nếu có);
- Người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định thì tiền lương làm căn cứ đóng bảo hiểm thất nghiệp là tiền lương tháng, bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
+ Trường hợp người lao động ngừng việc vẫn hưởng tiền lương tháng bằng hoặc cao hơn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất thì đóng theo tiền lương được hưởng trong thời gian ngừng việc.
Lưu ý: Tiền lương làm căn cứ đóng bảo hiểm thất nghiệp cao nhất bằng 20 lần mức lương tối thiểu tháng theo vùng do Chính phủ công bố tại thời điểm đóng bảo hiểm thất nghiệp.
Quỹ bảo hiểm thất nghiệp là quỹ tài chính độc lập với ngân sách nhà nước đúng không?
Theo Điều 43 Luật Việc làm 2025 quy định:
Quỹ bảo hiểm thất nghiệp
1. Quỹ bảo hiểm thất nghiệp là quỹ tài chính độc lập với ngân sách nhà nước; được hạch toán, kế toán, lập báo cáo tài chính, kiểm toán nội bộ theo quy định của pháp luật về kế toán và quy định khác của pháp luật có liên quan.
2. Định kỳ 03 năm, Kiểm toán nhà nước thực hiện kiểm toán Quỹ bảo hiểm thất nghiệp, hoạt động đầu tư quỹ và báo cáo kết quả với Quốc hội. Theo yêu cầu của Quốc hội, Ủy ban Thường vụ Quốc hội hoặc Chính phủ, Quỹ bảo hiểm thất nghiệp được kiểm toán đột xuất.
Như vậy, quỹ bảo hiểm thất nghiệp là quỹ tài chính độc lập với ngân sách nhà nước; được hạch toán, kế toán, lập báo cáo tài chính, kiểm toán nội bộ theo quy định của pháp luật về kế toán và quy định khác của pháp luật có liên quan.
Lưu ý: Định kỳ 03 năm, Kiểm toán nhà nước thực hiện kiểm toán Quỹ bảo hiểm thất nghiệp, hoạt động đầu tư quỹ và báo cáo kết quả với Quốc hội. Theo yêu cầu của Quốc hội, Ủy ban Thường vụ Quốc hội hoặc Chính phủ, Quỹ bảo hiểm thất nghiệp được kiểm toán đột xuất.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];