
Tư vấn pháp luật về thuế giá trị gia tăng
Thuế giá trị gia tăng | Tư vấn pháp luật về thuế giá trị gia tăng
Thuế giá trị gia tăng là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
(Theo Điều 2 Luật Thuế giá trị gia tăng 2008)
Tải về các quy định hiện hành liên quan đến Thuế giá trị gia tăng tại đây
Thuế giá trị gia tăng | Tư vấn pháp luật về thuế giá trị gia tăng
Thuế giá trị gia tăng | Đối tượng chịu thuế giá trị gia tăng
Thuế giá trị gia tăng | Đối tượng không chịu thuế giá trị gia tăng
Thuế giá trị gia tăng | Kê khai thuế giá trị gia tăng
Thuế giá trị gia tăng | Tính thuế giá trị gia tăng
Thuế giá trị gia tăng | Khấu trừ thuế giá trị gia tăng đầu vào
Thuế giá trị gia tăng | Hoàn thuế giá trị gia tăng
Thuế giá trị gia tăng | Nộp thuế giá trị gia tăng
Phụ lục 01-7/GTGT là Phụ lục Bảng phân bổ số thuế giá trị gia tăng đầu vào cho các đơn vị phụ thuộc (chi nhánh kinh doanh viễn thông) theo Phụ lục I Thông tư 89/2026/TT-BTC.
Trọn bộ Mẫu Phụ lục bảng phân bổ số thuế GTGT phải nộp được quy định tại Phụ lục I Thông tư 89/2026/TT-BTC, gồm 03 Phụ lục: 01-2/GTGT, 01-3/GTGT và 01-6/GTGT.
Giá tính thuế GTGT đối với hàng hóa khuyến mại không đúng quy định về thương mại được xác định theo Công văn 3520/VLO-QLDN1 năm 2026.
Nội dung hướng dẫn thời điểm xác định nghĩa vụ thuế GTGT hoạt động xây dựng lắp đặt được Cục Thuế nêu tại Công văn 7391/CT-QLNT năm 2026 cụ thể như sau:

Dưới đây là nội dung về Công văn 16627/HYE-QLDN1 hướng dẫn thuế GTGT cho hàng hóa thiết bị thuộc dây chuyền sản xuất thức ăn thủy sản.

Bài viết cung cấp hướng dẫn các bước nộp tờ khai thuế GTGT Quý 3/2026 trực tuyến trên Cổng dịch vụ công, thời hạn nộp hồ sơ, các trường hợp không phải nộp hồ sơ khai thuế GTGT và nội dung quản lý thuế, theo Nghị định 252/2026/NĐ-CP và Luật Quản lý thuế 2025.
03 Chính sách thuế mới hướng dẫn Luật Thuế giá trị gia tăng tại Nghị định 181/2025/NĐ-CP mà doanh nghiệp cần lưu ý được quy định tại Công văn 33/CMA-NVDTРС năm 2025.
Thuế GTGT đầu vào của hàng hóa chịu thuế GTGT bị tổn thất do hư hỏng không được bồi thường có được khấu trừ không được quy định tại khoản 1 Điều 23 Nghị định 181/2025/NĐ-CP.
Chi nhánh tặng hàng hóa cho khách hàng có phải xuất hóa đơn không được hướng dẫn tại Công văn 6154/CTH-QLDN1 năm 2026.
Dưới đây là nội dung về Công văn 22817/CHQ-NVTHQ giải đáp vướng mắc về thuế suất thuế GTGT đối với mặt hàng gỗ.

Dưới đây là nội dung về Công văn 19099/DON-QLDN1 hướng dẫn chính sách thuế GTGT 0% đối với hàng hóa, dịch vụ cung cấp cho tổ chức trong khu phi thuế quan.
Giá tính thuế GTGT quà tặng 20/10/2026 theo Nghị định 181/2025/NĐ-CP được quy định tại khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP.
Hướng dẫn thuế suất thuế GTGT đối với hoạt động bán phế liệu theo Công văn 7851/TNI-QLDN2 năm 2026.
Hướng dẫn phân bổ thuế GTGT đối với hoạt động chuyển nhượng bất động sản từ ngày 01/7/2026 được quy định tại điểm c khoản 3 Điều 19 Thông tư 89/2026/TT-BTC.
Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP có quy định về thời hạn nộp thuế đối với các loại thuế nộp theo quý. Sau đây là chi tiết quy đinh về thời hạn nộp thuế GTGT, thuế TNCN Quý 3 2026.
Luật Quản lý thuế 2025 quy định thời hạn nộp thuế GTGT, thuế TNCN Quý 3 2026 là chậm nhất vào ngày 31/10/2026. Tuy nhiên, trong một số trường hợp sẽ được gia hạn thời gian nộp thuế. Sau đây là quy định chi tiết và thời gian được gia hạn nộp thuế.
Hướng dẫn phân bổ thuế GTGT đối với hoạt động xây dựng từ 01/7/2026 được quy định tại điểm b khoản 3 Điều 19 Thông tư 89/2026/TT-BTC. Xem chi tiết quy định sau đây.
Bài viết sau đây cung cấp quy định về khai thuế giá trị gia tăng (GTGT) theo quý tại điểm b khoản 1 Điều 19 Thông tư 89/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026.
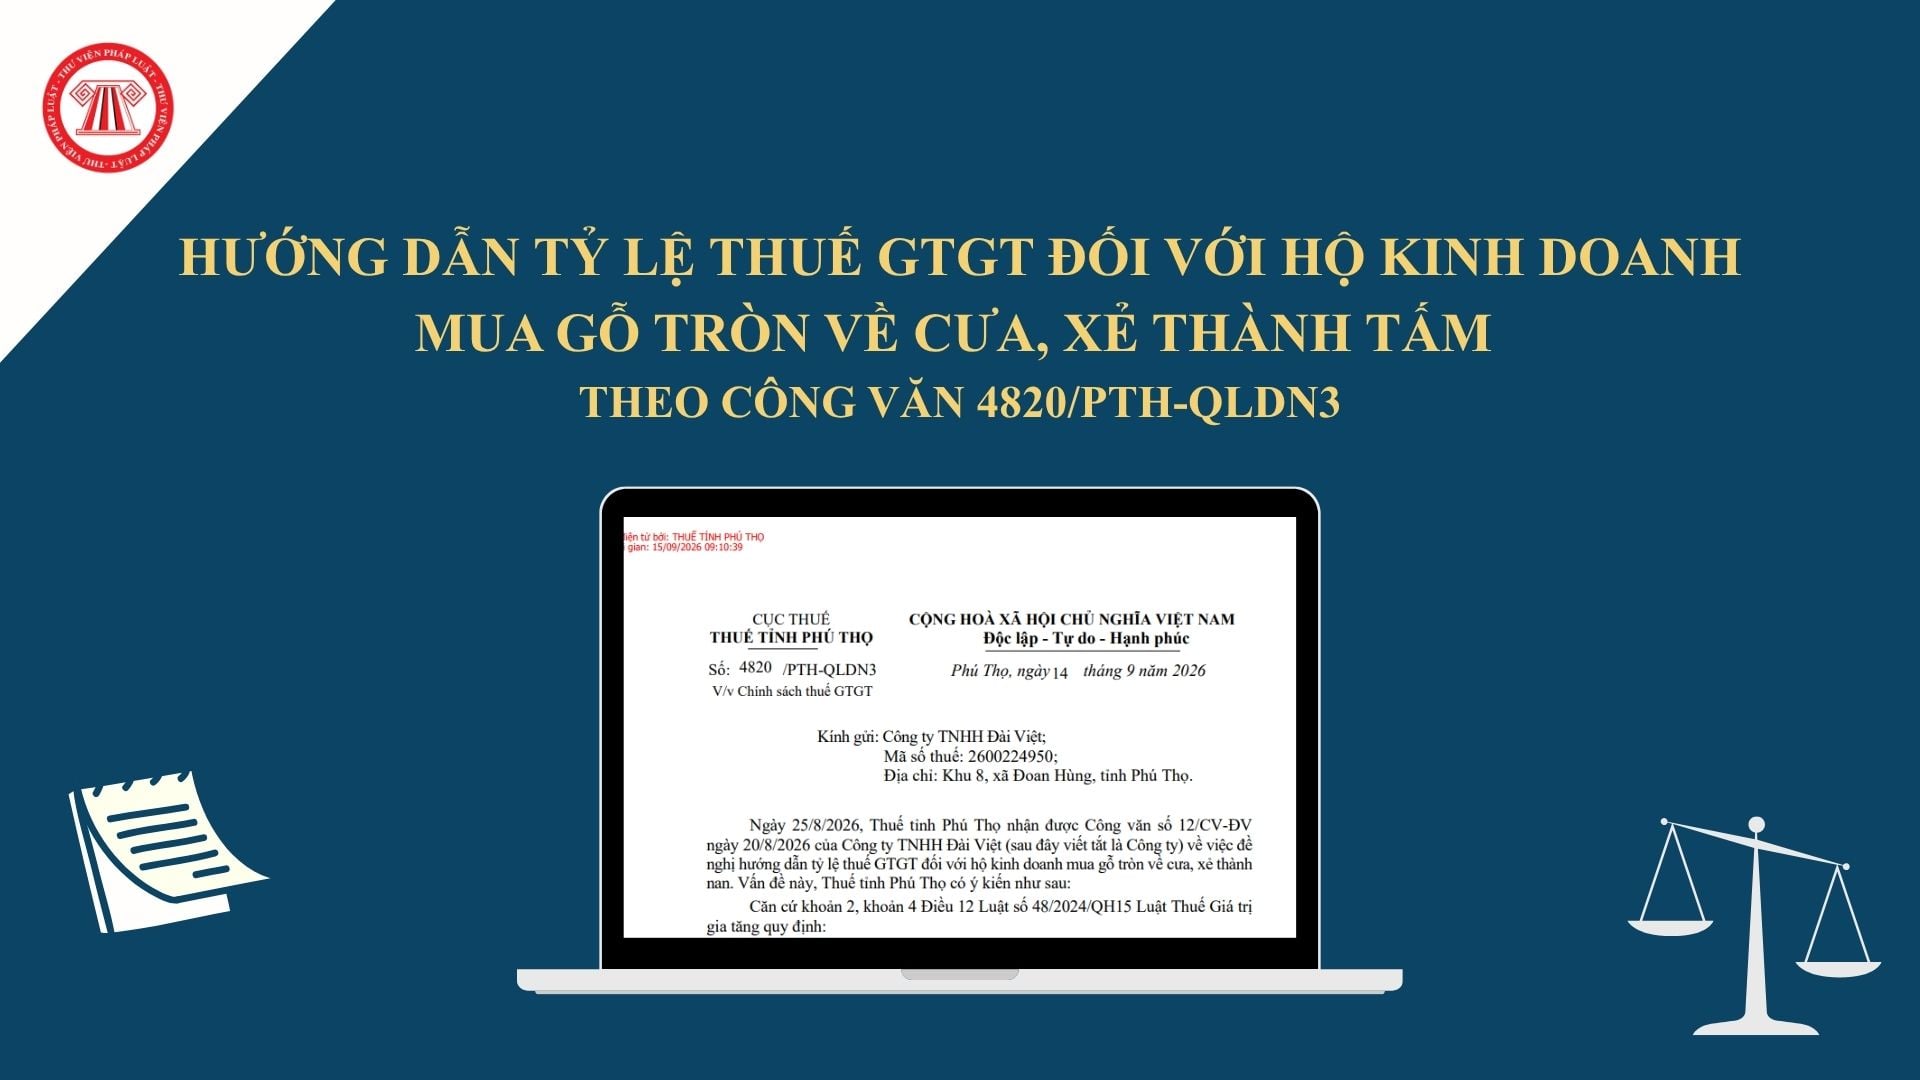
Hướng dẫn tỷ lệ thuế GTGT đối với hộ kinh doanh mua gỗ tròn về cưa, xẻ thành tấm theo Công văn 4820/PTH-QLDN3 như sau:

Dưới đây là nội dung về Công văn 7195/CT-QLNT hướng dẫn về chính sách thuế GTGT và thuế thu nhập doanh nghiệp.

