
Điều kiện hoàn thuế giá trị gia tăng
Hoàn thuế giá trị gia tăng | Điều kiện hoàn thuế giá trị gia tăng
Hoàn thuế giá trị gia tăng trong các trường hợp như sau:
- Cơ sở kinh doanh nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế nếu có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết trong tháng hoặc trong quý thì được khấu trừ vào kỳ tiếp theo.
- Trường hợp cơ sở kinh doanh đã đăng ký nộp thuế giá trị gia tăng theo phương pháp khấu trừ có dự án đầu tư mới, đang trong giai đoạn đầu tư có số thuế giá trị gia tăng của hàng hóa, dịch vụ mua vào sử dụng cho đầu tư mà chưa được khấu trừ và có số thuế còn lại từ ba trăm triệu đồng trở lên thì được hoàn thuế giá trị gia tăng.
- Cơ sở kinh doanh không được hoàn thuế giá trị gia tăng mà được kết chuyển số thuế chưa được khấu trừ của dự án đầu tư theo quy định của pháp luật về đầu tư sang kỳ tiếp theo đối với các trường hợp:
+ Dự án đầu tư của cơ sở kinh doanh không góp đủ số vốn điều lệ như đã đăng ký; kinh doanh ngành, nghề đầu tư kinh doanh có điều kiện khi chưa đủ các điều kiện kinh doanh theo quy định của Luật đầu tư hoặc không bảo đảm duy trì đủ điều kiện kinh doanh trong quá trình hoạt động;
+ Dự án đầu tư khai thác tài nguyên, khoáng sản được cấp phép từ ngày 01 tháng 7 năm 2016 hoặc dự án đầu tư sản xuất sản phẩm hàng hóa mà tổng trị giá tài nguyên, khoáng sản cộng với chi phí năng lượng chiếm từ 51% giá thành sản phẩm trở lên theo dự án đầu tư.
- Trường hợp cơ sở kinh doanh đã đăng ký nộp thuế giá trị gia tăng theo phương pháp khấu trừ có dự án đầu tư mới, đang trong giai đoạn đầu tư có số thuế giá trị gia tăng của hàng hóa, dịch vụ mua vào sử dụng cho nhà đầu tư mà chưa được khấu trừ hết và có số thuế còn lại từ hai trăm triệu đồng trở lên thì được hoàn thuế giá trị gia tăng.
- Cơ sở kinh doanh trong tháng, quý có hàng hóa, dịch vụ xuất khẩu nếu có số thuế giá trị gia tăng đầu vào chưa được khấu trừ từ ba trăm triệu đồng trở lên thì được hoàn thuế giá trị gia tăng theo tháng, quý, trừ trường hợp hàng hóa nhập khẩu để xuất khẩu, hàng hóa xuất khẩu không thực hiện việc xuất khẩu tại địa bàn hoạt động hải quan theo quy định của Luật hải quan. Thực hiện hoàn thuế trước, kiểm tra sau đối với người nộp thuế sản xuất hàng hóa xuất khẩu không vi phạm pháp luật về thuế, hải quan trong thời gian hai năm liên tục; người nộp thuế không thuộc đối tượng rủi ro cao theo quy định của Luật quản lý thuế.
- Cơ sở kinh doanh nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế được hoàn thuế giá trị gia tăng khi chuyển đổi sở hữu, chuyển đổi doanh nghiệp, sáp nhập, hợp nhất, chia, tách, giải thể, phá sản, chấm dứt hoạt động có số thuế giá trị gia tăng nộp thừa hoặc số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết.
- Cơ sở kinh doanh có quyết định hoàn thuế giá trị gia tăng của cơ quan có thẩm quyền theo quy định của pháp luật và trường hợp hoàn thuế giá trị gia tăng theo Điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
(Theo Điều 13 Luật Thuế giá trị gia tăng 2008 được sửa đổi bởi khoản 3 Điều 1 Luật thuế giá trị gia tăng, Luật thuế tiêu thụ đặc biệt và Luật quản lý thuế sửa đổi 2016)
Hoàn thuế giá trị gia tăng | Điều kiện hoàn thuế giá trị gia tăng
Hoàn thuế giá trị gia tăng | Hồ sơ đề nghị hoàn thuế giá trị gia tăng

Phụ lục đề nghị hoàn thuế giá trị gia tăng từ ngày 01/7/2026 được thực hiện theo Mẫu số 01-8/GTGT theo Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.

Hồ sơ hoàn thuế GTGT đối với dự án có công trình xây dựng từ 01/7/2026 được quy định tại tiết b.4 điểm b khoản 1 Điều 46 Thông tư 89/2026/TT-BTC.

Dưới đây là mẫu Thông báo về sự cố kỹ thuật của Hệ thống quản lý hoàn thuế giá trị gia tăng cho người nước ngoài theo Thông tư 84/2026/TT-BTC.

Dưới đây là mẫu số 03/HTGTGT Báo cáo định kỳ hàng quý việc bán hàng hoàn thuế giá trị gia tăng cho người nước ngoài theo Thông tư 84/2026/TT-BTC.

Dưới đây là thông tin về địa điểm trả tiền hoàn thuế giá trị gia tăng cho người nước ngoài khi xuất cảnh theo khoản 2 Điều 15 Thông tư 84/2026/TT-BTC.
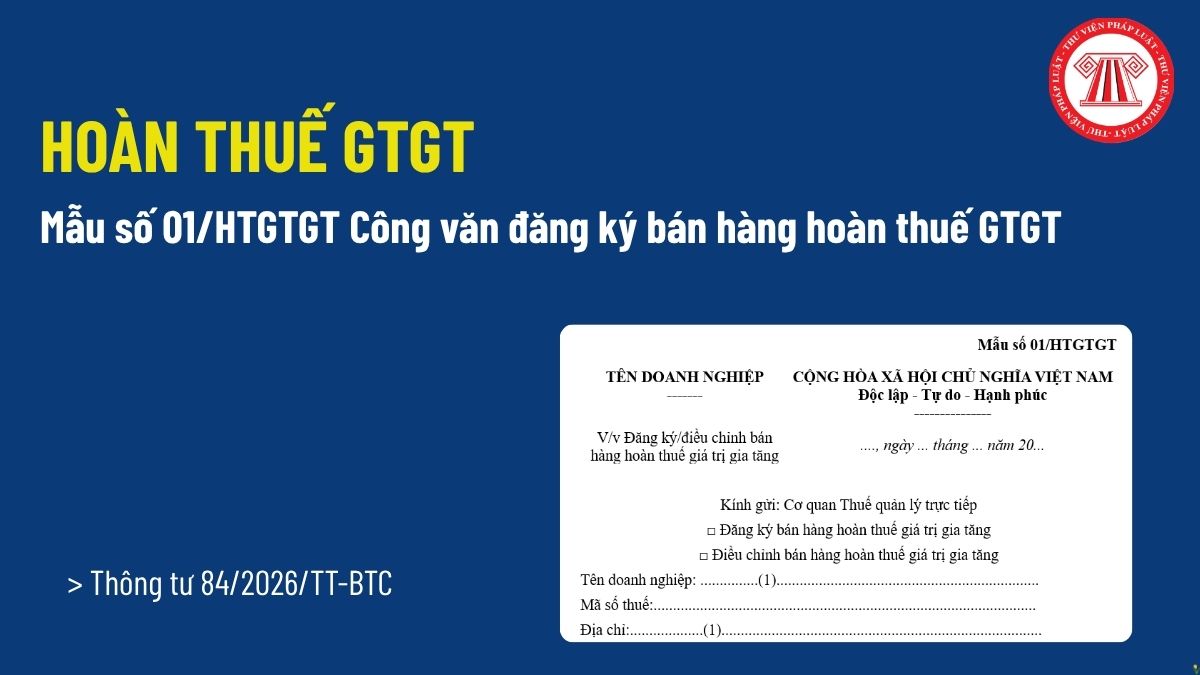
Dưới đây là mẫu số 01/HTGTGT Công văn đăng ký bán hàng hoàn thuế giá trị gia tăng năm 2026 theo Thông tư 84/2026/TT-BTC.
Hướng dẫn xử lý hoàn thuế GTGT hàng hóa nhập khẩu sau đó xuất trả lại cho chủ hàng nước ngoài được quy định tại Công văn 6909/TNI-QLDN1 năm 2026.

Dưới đây là "Biểu mẫu Hoàn thuế GTGT đối với hàng hóa của người nước ngoài mua tại Việt Nam mang theo khi xuất cảnh gồm những gì?".
Căn cứ Điều 31 Nghị định 181/2025/NĐ-CP quy định hoàn thuế giá trị gia tăng đối với hàng hóa, dịch vụ chịu thuế suất thuế GTGT 5%.
Từ 01/7/2026, Hồ sơ thuộc diện kiểm tra trước hoàn thuế tại trụ sở NNT là hồ sơ thuộc một trong các trường hợp sau đây theo quy định tại khoản 1 Điều 48 Thông tư 89/2026/TT-BTC.
Cục thuế đã có Công văn 5357/CT-CS năm 2026 về chính sách thuế giá trị gia tăng. Trong đó có hướng dẫn về hoàn thuế GTGT đối với dự án đầu tư.
Hồ sơ hoàn thuế giá trị gia tăng đối với dự án đầu tư được quy định tại Điều 46 Thông tư 89/2026/TT-BTC
Hồ sơ hoàn thuế giá trị gia tăng trong trường hợp hoàn thuế đối với xuất khẩu được quy định tại Điều 46 Thông tư 89/2026/TT-BTC
Quyết định 1934/QĐ-BTC năm 2026 không bỏ chính sách hoàn thuế GTGT mà chỉ cắt giảm thủ tục hành chính cũ.

Thuế giá trị gia tăng là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
Ngày 28/5/2026, Cục thuế đã có Công văn 3470/CT-CS năm 2026 Về thuế hoàn thuế giá trị gia tăng.
Sử dụng hóa đơn không hợp pháp để hoàn thuế GTGT là hành vi bị pháp luật nghiêm cấm. Sau đây là quy định về mức xử phạt hành vi sử dụng hóa đơn không hợp pháp do bên bán cung cấp để hoàn thuế GTGT.
Tự tạo hóa đơn không hợp pháp có thể được xem là hành vi lập hóa đơn giả nhằm mục đích trốn thuế hoặc tăng số tiền thuế được hoàn, khấu trừ. Sau đây là quy định xử phạt hành vi tự tạo hóa đơn không hợp pháp để được hoàn thuế GTGT.
Ngày 21/5/2026, Cục Thuế ban hành Công văn 3289/CT-CS năm 2026 về việc hướng dẫn hoàn thuế giá trị gia tăng đối với hoạt động xuất khẩu.
Công văn 2268/CT-CS về điều kiện hoàn thuế GTGT đối với hàng xuất khẩu 2026 chi tiết ra sao?

