Bảng giá đất ở xã Vĩnh Lộc TPHCM mới năm 2026? Tải về Bảng giá đất ở xã Vĩnh Lộc TPHCM mới từ 1/1/2026?
Ngày 26/12/2025, tại Kỳ họp thứ 7 HĐND TPHCM khóa X nhiệm kỳ 2021-2026 đã thông qua Nghị quyết ban hành quy định bảng giá đất lần đầu áp dụng trên địa bàn TPHCM (gọi tắt là Nghị quyết), chính thức có hiệu lực từ ngày 01/01/2026.
Kèm theo Nghị quyết là Phụ lục quy định bảng giá đất chi tiết tại các vùng trên địa bàn TPHCM sau sáp nhập.
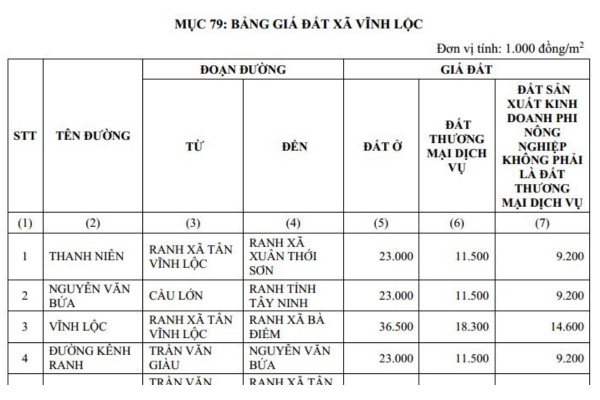
Trong đó, có đề cập đến giá đất ở (đất thổ cư) tại MỤC 79: Bảng giá đất ở xã Vĩnh Lộc TPHCM 2026 CHÍNH THỨC Tải về như sau:
>>> Tải về Bảng giá đất ở xã Vĩnh Lộc TPHCM 2026 CHÍNH THỨC
Bảng giá đất ở xã Vĩnh Lộc TPHCM mới năm 2026? Tải về Bảng giá đất ở xã Vĩnh Lộc TPHCM mới từ 1/1/2026? (Hình từ Internet)
Diện tích đất tính tiền sử dụng đất được quy định như thế nào?
Theo quy định tại Điều 4 Nghị định 103/2024/NĐ-CP, diện tích đất tính tiền sử dụng đất được quy định cụ thể đối với từng trường hợp như sau:
(1) Diện tích tính tiền sử dụng đất đối với trường hợp được giao, được chuyển mục đích sử dụng đất, được điều chỉnh quy hoạch chi tiết, được chuyển hình thức sử dụng đất là diện tích đất có thu tiền sử dụng đất ghi trên quyết định giao đất, cho phép chuyển mục đích sử dụng đất, điều chỉnh quyết định giao đất, điều chỉnh quy hoạch chi tiết, chuyển hình thức sử dụng đất của cơ quan nhà nước có thẩm quyền.
(2) Diện tích tính tiền sử dụng đất đối với trường hợp công nhận quyền sử dụng đất là diện tích đất được công nhận ghi trên Phiếu chuyển thông tin để xác định nghĩa vụ tài chính về đất đai (sau đây gọi là Phiếu chuyển thông tin) do cơ quan có chức năng quản lý đất đai chuyển đến cơ quan thuế theo quy định tại Nghị định của Chính phủ về điều tra cơ bản đất đai; đăng ký, cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất và hệ thống thông tin đất đai (sau đây gọi là Nghị định về cấp giấy chứng nhận).
Việc xác định hạn mức giao đất ở, hạn mức công nhận đất ở của hộ gia đình, cá nhân được thực hiện theo quy định tại các Điều 141, 195 và 196 Luật Đất đai 2024, Nghị định của Chính phủ quy định chi tiết thi hành một số điều của Luật Đất đai 2024, Nghị định về cấp giấy chứng nhận.
(3) Diện tích tính tiền sử dụng đất theo quy định tại khoản 1, khoản 2 Điều 4 Nghị định 103/2024/NĐ-CP được tính theo đơn vị mét vuông (m2).
Tiền sử dụng đất hằng năm được quy định ra sao?
Căn cứ theo quy định tại Điều 87 Nghị định 102/2024/NĐ-CP về tiền sử dụng đất hằng năm như sau:
(1) Tiền sử dụng đất hằng năm khi sử dụng đất quốc phòng, an ninh kết hợp với hoạt động lao động sản xuất, xây dựng kinh tế được xác định theo công thức sau:
Tiền sử dụng đất hằng năm = Diện tích đất sử dụng kết hợp với hoạt động lao động sản xuất, xây dựng kinh tế theo phương án được phê duyệt x Giá đất theo bảng giá đất x Tỷ lệ % đơn giá sử dụng đất hằng năm x Tỷ lệ % doanh thu ngoài nhiệm vụ quân sự, quốc phòng, an ninh hằng năm. Trong đó:
- Diện tích đất sử dụng kết hợp với hoạt động lao động sản xuất, xây dựng kinh tế không bao gồm các diện tích:
Đường giao thông nội bộ, nhà ăn, nhà bếp, nhà ở, nhà làm việc, nhà bảo vệ, nhà để xe, khuôn viên cây xanh, hành lang an toàn, bãi thử vũ khí, khu vực huấn luyện, đường lăn, sân đỗ máy bay, đường cất hạ cánh, khu vực, nhà chứa máy bay, nhà ga, đất phục vụ tĩnh không sân bay, công trình phục vụ tuần tra, bảo vệ sân bay, đài chỉ huy sân bay và các công trình thiết yếu khác phục vụ hoạt động khai thác bay, khu thể dục thể thao, nhà truyền thống, nhà văn hóa, nhà sinh hoạt cộng đồng, nhà trẻ, mẫu giáo, đội sản xuất, khu vườn ươm, nhà khách, nhà nghỉ cho cán bộ, công nhân viên chức, nhà ở cho công nhân và các diện tích khác không tạo ra lợi nhuận;
- Mục đích sử dụng kết hợp được xác định theo loại đất quy định tại Điều 9 Luật Đất đai 2024.
Trường hợp sử dụng đất vào nhiều mục đích khác nhau mà không xác định được ranh giới sử dụng đất giữa các mục đích thì mục đích sử dụng đất kết hợp được xác định theo loại đất có mức giá cao nhất;
- Giá đất theo bảng giá đất được xác định theo mục đích sử dụng kết hợp của năm tính thu tiền sử dụng đất tại bảng giá đất do Hội đồng nhân dân cấp tỉnh quyết định;
- Tỷ lệ % đơn giá sử dụng đất hằng năm được áp dụng theo tỷ lệ phần trăm (%) tính đơn giá thuê đất một năm của năm tính thu tiền sử dụng đất theo Nghị định của Chính phủ quy định về tiền sử dụng đất, tiền thuê đất. Trường hợp trong năm sử dụng đất có sự biến động về tỷ lệ % đơn giá sử dụng đất thì áp dụng theo mức cao nhất;
- Tỷ lệ % doanh thu ngoài nhiệm vụ quân sự, quốc phòng, an ninh hằng năm được xác định theo báo cáo tài chính hằng năm của đơn vị, doanh nghiệp.
(2) Thời gian tính thu tiền sử dụng đất hằng năm
- Năm đầu tiên được tính từ ngày đầu của tháng kế tiếp sau khi quyết định phê duyệt phương án sử dụng đất hoặc phương án xử lý được Bộ trưởng Bộ Quốc phòng, Bộ trưởng Bộ Công an có hiệu lực đến ngày 31 tháng 12 của năm đó.
Trường hợp phương án sử dụng đất hoặc phương án xử lý kết thúc trong năm đầu tiên thì tiền sử dụng đất hằng năm tính từ ngày đầu của tháng kế tiếp sau khi quyết định phê duyệt phương án sử dụng đất hoặc phương án xử lý được Bộ trưởng Bộ Quốc phòng, Bộ trưởng Bộ Công an có hiệu lực đến ngày cuối cùng của tháng kết thúc phương án sử dụng đất hoặc phương án xử lý.
Trong năm sử dụng đất kết hợp với hoạt động lao động sản xuất, xây dựng kinh tế, nếu khu đất đó phải thực hiện nhiệm vụ quân sự, quốc phòng, an ninh không tạo ra lợi nhuận thì đơn vị, doanh nghiệp được miễn trừ tương ứng với thời gian thực hiện nhiệm vụ quân sự, quốc phòng, an ninh;
- Từ năm thứ hai được tính từ ngày 01 tháng 01 đến ngày 31 tháng 12 hằng năm;
- Năm kết thúc được tính từ ngày 01 tháng 01 đến ngày cuối cùng của tháng kết thúc phương án sử dụng đất hoặc phương án xử lý.
(3) Trong thời hạn 30 ngày kể từ ngày nhận được thông báo nghĩa vụ tài chính của Bộ Quốc phòng, Bộ Công an, đơn vị, doanh nghiệp có trách nhiệm nộp đầy đủ nghĩa vụ tài chính theo quy định.
(4) Bộ trưởng Bộ Quốc phòng, Bộ trưởng Bộ Công an có trách nhiệm phân công cơ quan chức năng hướng dẫn việc thu, nộp tiền sử dụng đất hằng năm theo quy định tại Nghị định này với đơn vị, doanh nghiệp nhà nước do Bộ Quốc phòng, Bộ Công an được giao quản lý.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];