0,1 chỉ vàng là bao nhiêu? Vàng trang sức và vàng miếng là gì theo quy định pháp luật hiện nay?
Theo thị trường Việt Nam, đơn vị tính vàng cụ thể như sau:
1 lượng vàng (1 cây vàng) = 10 chỉ vàng
1 chỉ vàng = 10 phân vàng
1 phân vàng = 10 ly vàng
1 ly vàng = 10 zem vàng
Theo đó, 0,1 chỉ vàng tương đương với 1 phân vàng.
Vàng trang sức và vàng miếng là gì theo quy định pháp luật hiện nay?
Vàng miếng được quy định tại khoản 2 Điều 3 Nghị định 24/2012/NĐ-CP được sửa đổi bởi khoản 2 Điều 1 Nghị định 232/2025/NĐ-CP như sau:
Giải thích từ ngữ
Trong Nghị định này, các từ ngữ dưới đây được hiểu như sau:
…
2. Vàng miếng là sản phẩm vàng được dập thành miếng, có đóng chữ, số chỉ khối lượng, chất lượng, có ký mã hiệu của doanh nghiệp và ngân hàng thương mại được Ngân hàng Nhà nước Việt Nam (sau đây được gọi là Ngân hàng Nhà nước) cho phép sản xuất; vàng miếng do Ngân hàng Nhà nước tổ chức sản xuất trong từng thời kỳ.
…
Đồng thời, căn cứ tại Mục 2 Tiêu chuẩn quốc gia TCVN 7054:2014 về vàng thương phẩm - Yêu cầu kỹ thuật có quy định như sau:
Thuật ngữ và định nghĩa
Trong tiêu chuẩn này, sử dụng các thuật ngữ và định nghĩa sau.
2.4
Vàng miếng (Bullion gold)
Vàng đã được đúc, dập, cán, thành các hình dạng khác nhau, có đóng chữ và số chỉ khối lượng, chất lượng và ký mã hiệu của nhà sản xuất theo quy định tại Điều 6 của tiêu chuẩn này.
Theo đó, vàng miếng là vàng được dập thành miếng, có đóng chữ, số chỉ khối lượng, chất lượng và ký mã hiệu của nhà sản xuất được cấp phép theo quy định.
Vàng trang sức được quy định tại khoản 1 Điều 3 Nghị định 24/2012/NĐ-CP giải thích rằng:
Vàng trang sức, mỹ nghệ là các sản phẩm vàng có hàm lượng từ 8 Kara (tương đương 33,33%) trở lên, đã qua gia công, chế tác để phục vụ nhu cầu trang sức, trang trí mỹ thuật.
Đồng thời, căn cứ tại Mục 2 Tiêu chuẩn quốc gia TCVN 7054:2014 về vàng thương phẩm - Yêu cầu kỹ thuật có quy định như sau:
2. Thuật ngữ và định nghĩa
Trong tiêu chuẩn này, sử dụng các thuật ngữ và định nghĩa sau.
2.1
Vàng thương phẩm (Commercial gold)
Các sản phẩm vàng trang sức, vàng mỹ nghệ, vàng miếng và vàng nguyên liệu lưu thông trên thị trường (trừ vàng nguyên liệu thô).
2.2
Vàng trang sức (Jewelry gold)
Các sản phẩm vàng và hợp kim vàng, có hoặc không gắn đá quý, kim loại quý hoặc vật liệu khác, để phục vụ nhu cầu trang sức của con người như các loại nhẫn, dây, vòng, hoa tai, kim cài, tượng nhỏ và các loại khác.
2.3
Vàng mỹ nghệ (Handicraft gold)
Các sản phẩm vàng và hợp kim vàng, các sản phẩm mạ vàng/sản phẩm khảm vàng, có hoặc không gắn đá quý, kim loại quý hoặc vật liệu khác, để phục vụ cho nhu cầu trang trí mỹ nghệ như khung ảnh, tượng và các loại khác.
...
Bên cạnh đó, tại Điều 10 Nghị định 24/2012/NĐ-CP quy định:
- Đối với vàng trang sức, mỹ nghệ có thể thực hiện mua bán tại các doanh nghiệp hoạt động kinh doanh mua bán vàng trang sức, mỹ nghệ trên cả nước.
- Đối với vàng miếng thì người dân chỉ được thực hiện mua bán tại các tổ chức tín dụng và doanh nghiệp được Ngân hàng Nhà nước cấp Giấy phép kinh doanh mua bán vàng miếng.
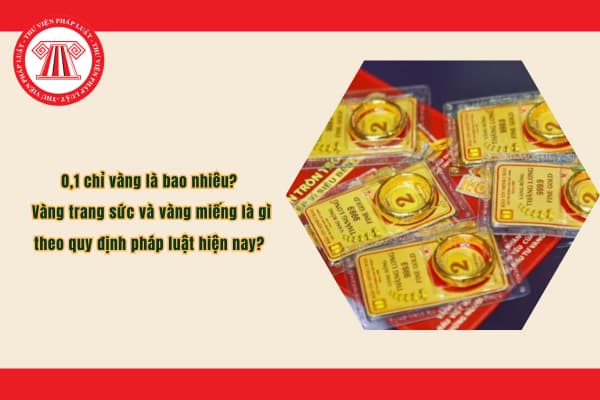
0,1 chỉ vàng là bao nhiêu? Vàng trang sức và vàng miếng là gì theo quy định pháp luật hiện nay? (Hình từ Internet)
Mua vàng miếng có phải nộp thuế thu nhập cá nhân không?
Căn cứ tại khoản 10 Điều 3 Luật Thuế thu nhập cá nhân 2025 có quy định về thu nhập chịu thuế thu nhập cá nhân bao gồm thu nhập từ chuyển nhượng vàng miếng, cụ thể:
Thu nhập chịu thuế
Thu nhập chịu thuế thu nhập cá nhân gồm các loại thu nhập sau đây, trừ thu nhập được miễn thuế quy định tại Điều 4 của Luật này:
...
10. Thu nhập khác, bao gồm:
a) Thu nhập từ chuyển nhượng tên miền internet quốc gia Việt Nam “.vn”;
b) Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các bon;
c) Thu nhập từ chuyển nhượng biển số xe trúng đấu giá theo quy định của pháp luật;
d) Thu nhập từ chuyển nhượng tài sản số;
đ) Thu nhập từ chuyển nhượng vàng miếng.
Chính phủ quy định ngưỡng giá trị vàng miếng chịu thuế, thời điểm áp dụng thu và điều chỉnh thuế suất thuế thu nhập cá nhân đối với chuyển nhượng vàng miếng phù hợp với lộ trình quản lý thị trường vàng.
...
Đồng thời, căn cứ tại Điều 29 Luật Thuế thu nhập cá nhân 2025 có quy định về điều khoản thi hành như sau:
Điều khoản thi hành
1. Luật này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026, trừ quy định tại khoản 2 Điều này.
2. Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
3. Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13, Luật số 71/2014/QH13, Luật số 31/2024/QH15, Luật số 48/2024/QH15, Luật số 56/2025/QH15, Luật số 71/2025/QH15, Luật số 93/2025/QH15 hết hiệu lực kể từ ngày Luật này có hiệu lực thi hành; riêng các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú hết hiệu lực thi hành từ kỳ tính thuế năm 2026.
4. Trường hợp có quy định khác nhau về ưu đãi thuế giữa Luật này với Luật Thủ đô, nghị quyết của Quốc hội và giải pháp quy định tại điểm h khoản 8 Điều 10 của Luật Tổ chức Chính phủ thì áp dụng theo Luật Thủ đô, nghị quyết của Quốc hội và giải pháp quy định tại điểm h khoản 8 Điều 10 của Luật Tổ chức Chính phủ. Trường hợp quy định tại Luật này ưu đãi hơn thì người nộp thuế được lựa chọn áp dụng mức ưu đãi có lợi nhất.
Như vậy, hoạt động mua bán vàng miếng sẽ chính thức phải nộp thuế thu nhập cá nhân kể từ ngày 01/07/2026.
Hồ sơ hoàn thuế TNCN 2026 bao gồm những giấy tờ gì theo quy định pháp luật?
Căn cứ tại khoản 1 Điều 42 Thông tư 80/2021/TT-BTC quy định về Hồ sơ hoàn thuế TNCN đối với thu nhập từ tiền lương, tiền công
(1) Trường hợp tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện quyết toán cho các cá nhân có uỷ quyền
Hồ sơ gồm:
- Văn bản đề nghị xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa theo mẫu số 01/DNXLNT ban hành kèm theo phụ lục I Thông tư này;
- Văn bản ủy quyền theo quy định của pháp luật trong trường hợp người nộp thuế không trực tiếp thực hiện thủ tục hoàn thuế, trừ trường hợp đại lý thuế nộp hồ sơ hoàn thuế theo hợp đồng đã ký giữa đại lý thuế và người nộp thuế;
- Bảng kê chứng từ nộp thuế theo mẫu số 02-1/HT ban hành kèm theo phụ lục I Thông tư này (áp dụng cho tổ chức, cá nhân trả thu nhập).
(2) Trường hợp cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế, có số thuế nộp thừa và đề nghị hoàn trên tờ khai quyết toán thuế TNCN thì không phải nộp hồ sơ hoàn thuế.
Cơ quan thuế giải quyết hoàn căn cứ vào hồ sơ quyết toán thuế TNCN để giải quyết hoàn nộp thừa cho người nộp thuế theo quy định.
Như vậy, thành phần hồ sơ hoàn thuế TNCN cá nhân bao gồm các tài liệu được nêu trên.
Trong đó, Văn bản đề nghị xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa theo mẫu số 01/DNXLNT ban hành kèm theo phụ lục I Thông tư 80/2021/TT-BTC, được bổ sung bởi khoản 3 Điều 1 Thông tư 94/2025/TT-BTC có hiệu lực từ ngày 14/10/2025, có dạng:
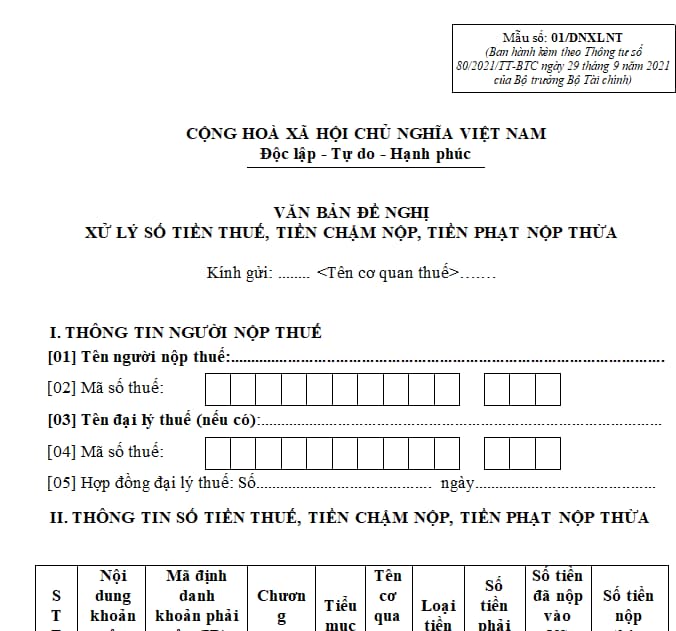
Xen và tải về Mẫu Đề nghị hoàn thuế TNCN mới nhất
Xem và tải về Bảng kê chứng từ nộp thuế theo mẫu số 02-1/HT ban hành kèm theo phụ lục I Thông tư 80/2021/TT-BTC (áp dụng cho tổ chức, cá nhân trả thu nhập).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];