Tiểu mục 1004 là gì?
Căn cứ tại Phụ lục 3 Danh mục, tiểu mục ban hành kèm theo Thông tư 324/2016/TT-BTC được bổ sung bởi điểm a khoản 5 Điều 1 Thông tư 93/2019/TT-BTC quy định tiểu mục 1004 như sau:
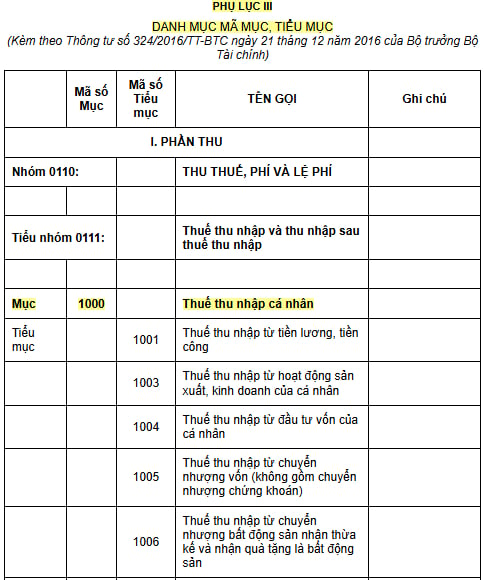
Như vậy, tiểu mục 1004 là mã tiểu mục về thuế thu nhập từ đầu tư vốn của cá nhân.
>> Cập nhật quy định mới: Hiện nay Thông tư 324/2016/TT-BTC đã hết hiệu lực và đã được thay thế bằng Thông tư 130/2025/TT-BTC.
Theo đó, tại Phụ lục III ban hành kèm Thông tư 130/2025/TT-BTC quy định Danh mục mã mục, tiểu mục hiện nay như sau:
| Mã số Mục | Mã số Tiểu mục | TÊN GỌI | Ghi chú |
... | ... | ... | ... | ... |
Mục | 1000 |
| Thuế thu nhập cá nhân | Các khoản thuế Thu nhập cá nhân do cơ quan chi trả thu nhập thực hiện hoặc do cá nhân thực hiện: Nếu do Thuế tỉnh/thành phố quản lý thì hạch toán chương 557 “Hộ gia đình, cá nhân”, nếu do Thuế cơ sở quản lý thì hạch toán chương 857 “Hộ gia đình, cá nhân” |
Tiểu mục |
| 1001 | Thuế thu nhập từ tiền lương, tiền công |
|
|
| 1003 | Thuế thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân |
|
|
| 1004 | Thuế thu nhập từ đầu tư vốn của cá nhân |
|
... | ... | ... | ... | ... |
Vì vậy, theo quy định trên, tiểu mục 1004 là mã tiểu mục về thuế thu nhập từ đầu tư vốn của cá nhân.

Tiểu mục 1004 là gì? Thu nhập chịu thuế TNCN từ đầu tư vốn bao gồm những khoản nào? (Hình từ Internet)
Thu nhập chịu thuế TNCN từ đầu tư vốn bao gồm những khoản nào?
Căn cứ khoản 3 Điều 2 Thông tư 111/2013/TT-BTC được sửa đổi bổ sung bởi khoản 6 Điều 11 Thông tư 92/2015/TT-BTC quy định các khoản thu nhập từ đầu tư vốn chịu thuế thu nhập cá nhân là khoản thu nhập cá nhân nhận được dưới các hình thức:
(1) Tiền lãi nhận được từ việc cho các tổ chức, doanh nghiệp, hộ gia đình, cá nhân kinh doanh, nhóm cá nhân kinh doanh vay theo hợp đồng vay hoặc thỏa thuận vay, trừ lãi tiền gửi nhận được từ các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài theo hướng dẫn tại tiết g.1, điểm g, khoản 1, Điều 3 Thông tư 111/2013/TT-BTC.
(2) Cổ tức nhận được từ việc góp vốn mua cổ phần.
(3) Lợi tức nhận được do tham gia góp vốn vào công ty trách nhiệm hữu hạn, công ty hợp danh, hợp tác xã, liên doanh, hợp đồng hợp tác kinh doanh và các hình thức kinh doanh khác theo quy định của Luật Doanh nghiệp 2020 và Luật Hợp tác xã 2023; lợi tức nhận được do tham gia góp vốn thành lập tổ chức tín dụng theo quy định của Luật Các tổ chức tín dụng 2024; góp vốn vào Quỹ đầu tư chứng khoán và quỹ đầu tư khác được thành lập và hoạt động theo quy định của pháp luật.
Không tính vào thu nhập chịu thuế từ đầu tư vốn đối với lợi tức của doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ.
(4) Phần tăng thêm của giá trị vốn góp nhận được khi giải thể doanh nghiệp, chuyển đổi mô hình hoạt động, chia, tách, sáp nhập, hợp nhất doanh nghiệp hoặc khi rút vốn.
(5) Thu nhập nhận được từ lãi trái phiếu, tín phiếu và các giấy tờ có giá khác do các tổ chức trong nước phát hành, trừ các khoản thu nhập được miễn thuế sau đây:
- Lãi tiền gửi được miễn thuế theo quy định tại điểm này là thu nhập cá nhân nhận được từ lãi gửi Đồng Việt Nam, vàng, ngoại tệ tại các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài được thành lập và hoạt động theo quy định của Luật Các tổ chức tín dụng 2024 dưới các hình thức gửi không kỳ hạn, có kỳ hạn, gửi tiết kiệm, chứng chỉ tiền gửi, kỳ phiếu, tín phiếu và các hình thức nhận tiền gửi khác theo nguyên tắc có hoàn trả đầy đủ tiền gốc, lãi cho người gửi theo thỏa thuận.
Căn cứ để xác định thu nhập miễn thuế đối với thu nhập từ lãi tiền gửi là sổ tiết kiệm (hoặc thẻ tiết kiệm), chứng chỉ tiền gửi, kỳ phiếu, tín phiếu và các giấy tờ khác theo nguyên tắc có hoàn trả đầy đủ tiền gốc, lãi cho người gửi theo thỏa thuận.
- Lãi trái phiếu Chính phủ là khoản lãi mà cá nhân nhận được từ việc mua trái phiếu Chính phủ do Bộ Tài chính phát hành.
Căn cứ để xác định thu nhập miễn thuế đối với thu nhập từ lãi trái phiếu Chính phủ là mệnh giá, lãi suất và kỳ hạn trên trái phiếu Chính Phủ.
(6) Các khoản thu nhập nhận được từ đầu tư vốn dưới các hình thức khác kể cả trường hợp góp vốn đầu tư bằng hiện vật, bằng danh tiếng, bằng quyền sử dụng đất, bằng phát minh, sáng chế.
(7) Thu nhập từ cổ tức trả bằng cổ phiếu, thu nhập từ lợi tức ghi tăng vốn.
Lưu ý: Từ 01/01/2026 các quy định về thu nhập từ kinh doanh, tiền lương, tiền công của cá nhân cư trú trong Luật Thuế thu nhập cá nhân 2025 có hiệu lực. Tuy nhiên hiện nay Luật Thuế thu nhập cá nhân 2025 chưa có Thông tư hướng dẫn. Vì vậy có thể tham khảo quy định tại Thông tư 111/2013/TT-BTC và Thông tư 92/2015/TT-BTC.
Thuế TNCN từ đầu tư vốn là khai theo từng lần phát sinh đúng không?
Căn cứ điểm g khoản 4 điều 8 Nghị định 126/2020/NĐ-CP quy định như sau:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
4. Các loại thuế, khoản thu khác thuộc ngân sách nhà nước khai theo từng lần phát sinh, bao gồm:
...
đ) Thuế giá trị gia tăng, thuế thu nhập doanh nghiệp không phát sinh thường xuyên của người nộp thuế áp dụng theo phương pháp trực tiếp trên giá trị gia tăng theo quy định của pháp luật về thuế giá trị gia tăng và tỷ lệ trên doanh thu theo quy định của pháp luật về thuế thu nhập doanh nghiệp; trừ trường hợp người nộp thuế trong tháng phát sinh nhiều lần thì được khai theo tháng.
e) Thuế thu nhập doanh nghiệp đối với hoạt động chuyển nhượng bất động sản của người nộp thuế áp dụng theo phương pháp tỷ lệ trên doanh thu theo quy định của pháp luật về thuế thu nhập doanh nghiệp.
g) Thuế thu nhập cá nhân do cá nhân trực tiếp khai thuế hoặc tổ chức, cá nhân khai thuế thay, nộp thuế thay đối với thu nhập từ chuyển nhượng bất động sản; thu nhập từ chuyển nhượng vốn; thu nhập từ đầu tư vốn; thu nhập từ bản quyền, nhượng quyền thương mại, trúng thưởng từ nước ngoài; thu nhập từ nhận thừa kế, quà tặng.
Như vậy, theo quy định trên, thuế TNCN do cá nhân trực tiếp khai thuế hoặc tổ chức, cá nhân khai thuế thay, nộp thuế thay đối với thu nhập từ đầu tư vốn là loại thuế khai theo từng lần phát sinh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];