Đơn vị sự nghiệp công lập nào phải thực hiện kiểm toán nội bộ?
Theo Điều 9 Nghị định 05/2019/NĐ-CP quy định như sau:
Công tác kiểm toán nội bộ đối với đơn vị sự nghiệp công lập
Đơn vị sự nghiệp công lập tự đảm bảo chi thường xuyên và chi đầu tư, đơn vị sự nghiệp công lập tự đảm bảo chi thường xuyên: có tổng quỹ tiền lương, phụ cấp và các khoản đóng góp theo lương của số người lao động hiện có (bao gồm: số biên chế có mặt, lao động hợp đồng theo Nghị định số 68/2000/NĐ-CP ngày 17 tháng 11 năm 2000 của Chính phủ và lao động hợp đồng chuyên môn khác) trong một năm từ 20 tỷ đồng trở lên hoặc sử dụng từ 200 người lao động trở lên phải thực hiện công tác kiểm toán nội bộ.
Như vậy, các đơn vị sau đây có tổng quỹ tiền lương, phụ cấp và các khoản đóng góp theo lương của số người lao động hiện có trong một năm từ 20 tỷ đồng trở lên hoặc sử dụng từ 200 người lao động trở lên phải thực hiện kiểm toán nội bộ:
- Đơn vị sự nghiệp công lập tự đảm bảo chi thường xuyên và chi đầu tư
- Đơn vị sự nghiệp công lập tự đảm bảo chi thường xuyên
Quy chế kiểm toán nội bộ đơn vị sự nghiệp công lập mới nhất 2026? (Hình từ Internet)
Quy chế kiểm toán nội bộ đơn vị sự nghiệp công lập mới nhất 2026?
Theo Điều 3 Thông tư 67/2020/TT-BTC về Quy chế mẫu kiểm toán nội bộ áp dụng cho cơ quan nhà nước, đơn vị sự nghiệp công lập do Bộ trưởng Bộ Tài chính ban hành quy định như sau:
Quy chế kiểm toán nội bộ
1. Quy chế kiểm toán nội bộ của đơn vị phải bao gồm các nội dung tối thiểu quy định tại khoản 1 Điều 12 Nghị định 05/2019/NĐ-CP.
2. Các đơn vị quy định tại khoản 1 Điều 2 Thông tư này tham chiếu mẫu Quy chế kiểm toán nội bộ tại Phụ lục 1, Phụ lục 2, Phụ lục 3 Thông tư này để xây dựng Quy chế kiểm toán nội bộ, đảm bảo phù hợp với quy định của Nghị định 05/2019/NĐ-CP ngày 22 tháng 01 năm 2019 của Chính phủ về kiểm toán nội bộ, các quy định pháp luật hiện hành và cơ cấu tổ chức, hoạt động của đơn vị.
Theo đó, quy chế kiểm toán nội bộ đơn vị sự nghiệp công lập được quy định tại Phụ lục 02 Ban hành kèm theo Thông tư 67/2020/TT-BTC gồm 4 Chương, 27 Điều.
Đơn vị sự nghiệp công lập tham chiếu mẫu Quy chế kiểm toán nội bộ tại Phụ lục 02 Ban hành kèm theo Thông tư 67/2020/TT-BTC để xây dựng Quy chế kiểm toán nội bộ, đảm bảo phù hợp với quy định của Nghị định 05/2019/NĐ-CP:
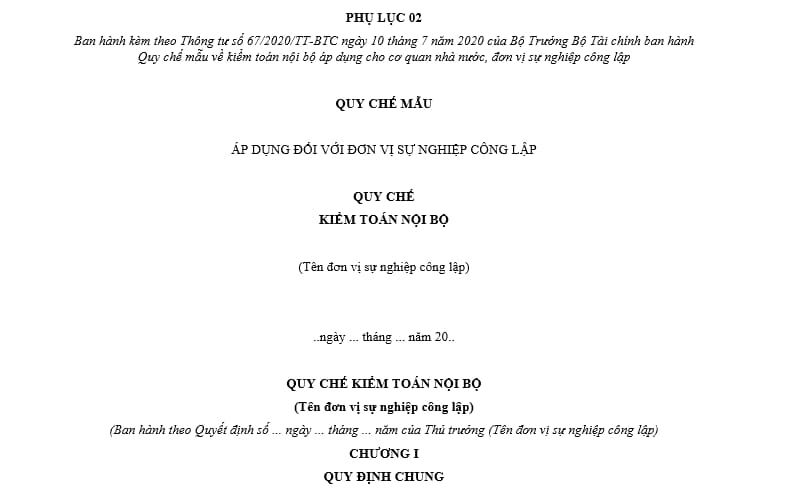
Tải về Quy chế kiểm toán nội bộ đơn vị sự nghiệp công lập mới nhất 2025
Ai có thẩm quyền ban hành Quy chế kiểm toán nội bộ đơn vị sự nghiệp công lập?
Theo khoản 4 Điều 12 Nghị định 05/2019/NĐ-CP quy định như sau:
Quy chế và quy trình kiểm toán nội bộ
...
4. Thẩm quyền ban hành Quy chế kiểm toán nội bộ là:
a) Bộ trưởng, Thủ trưởng cơ quan ngang bộ, Thủ trưởng cơ quan thuộc Chính phủ đối với bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ;
b) Chủ tịch Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương đối với Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương;
c) Thủ trưởng đơn vị sự nghiệp công lập đối với các đơn vị sự nghiệp công lập;
d) Hội đồng quản trị đối với các công ty niêm yết;
đ) Hội đồng quản trị đối với doanh nghiệp mà nhà nước sở hữu trên 50% vốn điều lệ là công ty mẹ hoạt động theo mô hình công ty mẹ - công ty con;
e) Hội đồng thành viên, Chủ tịch công ty đối với các doanh nghiệp nhà nước là công ty mẹ hoạt động theo mô hình công ty mẹ - công ty con.
Như vậy, Thủ trưởng đơn vị sự nghiệp công lập là người có thẩm quyền ban hành Quy chế kiểm toán nội bộ đơn vị sự nghiệp công lập (tham chiếu trên mẫu Quy chế kiểm toán nội bộ tại Phụ lục 02 Ban hành kèm theo Thông tư 67/2020/TT-BTC).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];