Sản phẩm răng sứ áp dụng thuế suất thuế GTGT như thế nào?
Căn cứ khoản 24 Điều 5 Luật Thuế giá trị gia tăng 2024 quy định đối tượng không chịu thuế GTGT như sau:
Đối tượng không chịu thuế
…
24. Sản phẩm nhân tạo dùng để thay thế cho bộ phận cơ thể của người bệnh, bao gồm cả sản phẩm là bộ phận cấy ghép lâu dài trong cơ thể người; nạng, xe lăn và dụng cụ chuyên dùng khác cho người khuyết tật.
...
Căn cứ tại điểm d khoản 2, khoản 3 Điều 9 Luật Thuế giá trị gia tăng 2024 quy định thuế suất:
Thuế suất
....
2. Mức thuế suất 5% áp dụng đối với hàng hóa, dịch vụ sau đây:
...
h) Thiết bị y tế theo quy định của pháp luật về quản lý thiết bị y tế; thuốc phòng bệnh, chữa bệnh; dược chất, dược liệu là nguyên liệu sản xuất thuốc chữa bệnh, thuốc phòng bệnh;
...
3. Mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không quy định tại khoản 1 và khoản 2 Điều này, bao gồm cả dịch vụ được các nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp cho tổ chức, cá nhân tại Việt Nam qua kênh thương mại điện tử và các nền tảng số.
...
Theo đó, tại Công văn 10658/TCS9-QLDN năm 2026 Tải về hướng dẫn áp dụng thuế suất thuế GTGT đối với sản phẩm răng sứ như sau:
(1) Nhóm nguyên liệu, vật liệu làm sản phẩm răng sứ giả (Đĩa phôi sứ, khối sứ …)
- Thuế suất 5%: Nếu nguyên liệu nhập khẩu hoặc bán ra đáp ứng đầy đủ các giấy tờ chứng nhận là trang thiết bị, vật tư y tế theo pháp luật y tế.
- Thuế suất 10%: Nếu mặt hàng nguyên liệu đó chỉ là vật liệu công nghiệp thông thường, chưa đủ điều kiện hoặc không được cấp phép là trang thiết bị y tế.
(2) Nhóm sản phẩm không chịu thuế, chịu thuế suất 5% hoặc 10% (Tùy điều kiện phân loại)
- Đối với nhóm sản phẩm được coi là răng giả hoàn chỉnh thay thế thân răng hoặc tổ hợp thay thế các răng đã mất (Mão răng sứ - Crown; Cầu răng sứ - Bridge) thì không chịu thuế GTGT.
- Đối với các sản phẩm chưa thành răng giả hoàn chỉnh hoặc mang tính chất bán thành phẩm, vật liệu y tế, mức thuế suất sẽ phụ thuộc vào hồ sơ công bố trang thiết bị y tế của cơ sở sản xuất.
- Khung, sườn sứ (Core/Framework) và Khớp nối (Abutment):
+ Thuế suất 5%: Áp dụng nếu sản phẩm này được phân loại là thiết bị, dụng cụ y tế và có đầy đủ Giấy phép nhập khẩu, Giấy chứng nhận đăng ký lưu hành hoặc Phiếu tiếp nhận hồ sơ công bố tiêu chuẩn trang thiết bị y tế theo quy định của Bộ Y tế.
+ Thuế suất 10% (hoặc 8% tùy chính sách giảm thuế từng thời kỳ): Áp dụng nếu các phôi sứ, khung sườn đúc sẵn này ở khâu thương mại rời và không nằm trong danh mục trang thiết bị y tế được cấp phép hoặc công bố tiêu chuẩn. Nhóm sản phẩm được phân loại vào nhóm Dịch vụ/Sản phẩm thẩm mỹ, làm đẹp theo yêu cầu (Mặt dán sứ thẩm mỹ - Veneer, Dịch vụ thẩm mỹ răng sứ).
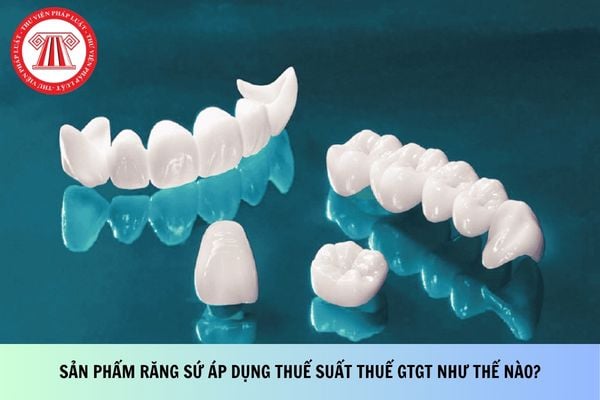
Sản phẩm răng sứ áp dụng thuế suất thuế GTGT như thế nào? (Hình từ Internet)
Các dịch vụ y tế nào thuộc đối tượng không chịu thuế GTGT?
Căn cứ tại Điều 5 Luật Thuế giá trị gia tăng 2024 quy định đối tượng không chịu thuế GTGT như sau:
Đối tượng không chịu thuế
...
10. Các dịch vụ y tế, dịch vụ thú y sau đây:
a) Dịch vụ y tế bao gồm: dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho người, dịch vụ sinh đẻ có kế hoạch, dịch vụ điều dưỡng sức khoẻ, phục hồi chức năng cho người bệnh; dịch vụ chăm sóc người cao tuổi, người khuyết tật; vận chuyển người bệnh, dịch vụ cho thuê phòng bệnh, giường bệnh của các cơ sở y tế; xét nghiệm, chiếu, chụp; máu và chế phẩm máu dùng cho người bệnh.
Dịch vụ chăm sóc người cao tuổi, người khuyết tật bao gồm cả chăm sóc về y tế, dinh dưỡng và tổ chức các hoạt động văn hóa, thể thao, giải trí, vật lý trị liệu, phục hồi chức năng cho người cao tuổi, người khuyết tật.
Trường hợp trong gói dịch vụ chữa bệnh theo quy định của Bộ Y tế bao gồm cả sử dụng thuốc chữa bệnh thì khoản thu từ tiền thuốc chữa bệnh nằm trong gói dịch vụ chữa bệnh cũng thuộc đối tượng không chịu thuế giá trị gia tăng;
..
Theo đó, theo quy định trên các dịch vụ y tế không chịu thuế GTGT bao gồm:
- Dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho người: Các dịch vụ liên quan đến việc chăm sóc sức khỏe cơ bản cho người dân.
- Các dịch vụ hỗ trợ về sinh đẻ có kế hoạch cho người dân.
- Các dịch vụ giúp phục hồi và cải thiện sức khỏe cho những người bệnh.
- Dịch vụ chăm sóc người cao tuổi, người khuyết tật như chăm sóc về y tế, dinh dưỡng và tổ chức các hoạt động văn hóa, thể thao, giải trí, vật lý trị liệu, phục hồi chức năng cho người cao tuổi và người khuyết tật.
- Các dịch vụ vận chuyển bệnh nhân từ nơi này đến nơi khác.
- Các cơ sở y tế cho thuê phòng và giường để phục vụ bệnh nhân.
- Các dịch vụ xét nghiệm và các dịch vụ chiếu, chụp hình ảnh y tế phục vụ việc chuẩn đoán bệnh.
- Dịch vụ cung cấp máu và các chế phẩm máu cho bệnh nhân trong điều trị.
Thời điểm chuyển giao quyền sở hữu là thời điểm xác định thuế GTGT đúng không?
Căn cứ điểm a khoản 1 Điều 8 Luật Thuế giá trị gia tăng 2024 quy định như sau:
Thời điểm xác định thuế giá trị gia tăng
1. Thời điểm xác định thuế giá trị gia tăng được quy định như sau:
a) Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;
b) Đối với dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Thời điểm xác định thuế giá trị gia tăng đối với hàng hóa, dịch vụ sau đây do Chính phủ quy định:
a) Hàng hóa xuất khẩu, hàng hóa nhập khẩu;
...
Như vậy, theo quy định thì thời điểm xác định thuế GTGT đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];