Tiền dịch vụ môi trường rừng có chịu thuế GTGT không?
Căn cứ vào khoản 23 Điều 2 Luật Lâm nghiệp 2017 thì có thể hiểu "Dịch vụ môi trường rừng là hoạt động cung ứng các giá trị sử dụng của môi trường rừng".
Căn cứ thêm Điều 3 Luật Thuế giá trị gia tăng 2024 quy định:
Đối tượng chịu thuế
Hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam là đối tượng chịu thuế giá trị gia tăng, trừ các đối tượng quy định tại Điều 5 của Luật này.
Căn cứ thêm các quy định:
- Điều 5 Luật Thuế giá trị gia tăng 2024 về đối tượng không chịu thuế.
- Khoản 2 Điều 9 Luật Thuế giá trị gia tăng 2024 về hàng hóa, dịch vụ chịu thuế GTGT 5%.
- Khoản 3 Điều 9 Luật Thuế giá trị gia tăng 2024 về hàng hóa, dịch vụ chịu thuế GTGT 10%.
Theo đó, việc cung cấp dịch vụ và tiêu dùng ở Việt Nam là đối tượng chịu thuế GTGT, trừ các trường hợp luật định không chịu thuế. Đồng thời, tùy thuộc vào mỗi loại dịch vụ mà sẽ có các mức thuế suất khác nhau.
Do đó, tùy thuộc vào loại hình dịch vụ môi trường rừng mà sẽ thuộc vào trường hợp không chịu thuế GTGT, thuế suất 5% hoặc 10%.
Điều này được hướng dẫn cụ thể tại Công văn 8188/QNG-QLDN2 ngày 09/10/2026 như sau:
- Về thuế suất thuế GTGT: đề nghị Công ty căn cứ loại dịch vụ môi trường rừng cụ thể mà Công ty cung cấp và quy định của pháp luật về thuế GTGT (đối tượng không chịu thuế, đối tượng chịu thuế suất 5%, đối tượng chịu thuế suất 10%) để thực hiện.
- Trường hợp Công ty chưa xác định được loại dịch vụ môi trường rừng theo Điều 61 Luật Lâm nghiệp thì có văn bản xin ý kiến của cơ quan có thẩm quyền để xem xét, hướng dẫn, làm căn cứ thực hiện.
>>> Tải về Công văn 8188/QNG-QLDN2 ngày 09/10/2026.
Như vậy, để xác định tiền dịch vụ môi trường rừng có chịu thuế GTGT hay không và chịu thuế GTGT với mức thuế suất bao nhiêu thì cần xác định loại hình dịch vụ môi trường rừng tại Điều 61 Luật Lâm nghiệp 2017. Bao gồm các loại dịch vụ môi trường rừng sau:
- Bảo vệ đất, hạn chế xói mòn và bồi lắng lòng hồ, lòng sông, lòng suối.
- Điều tiết, duy trì nguồn nước cho sản xuất và đời sống xã hội.
- Hấp thụ và lưu giữ các-bon của rừng; giảm phát thải khí nhà kính từ hạn chế mất rừng và suy thoái rừng, quản lý rừng bền vững, tăng trưởng xanh.
- Bảo vệ, duy trì vẻ đẹp cảnh quan tự nhiên, bảo tồn đa dạng sinh học hệ sinh thái rừng cho kinh doanh dịch vụ du lịch.
- Cung ứng bãi đẻ, nguồn thức ăn, con giống tự nhiên, nguồn nước từ rừng và các yếu tố từ môi trường, hệ sinh thái rừng để nuôi trồng thủy sản.
Trên đây là nội dung "Tiền dịch vụ môi trường rừng có chịu thuế GTGT không?".
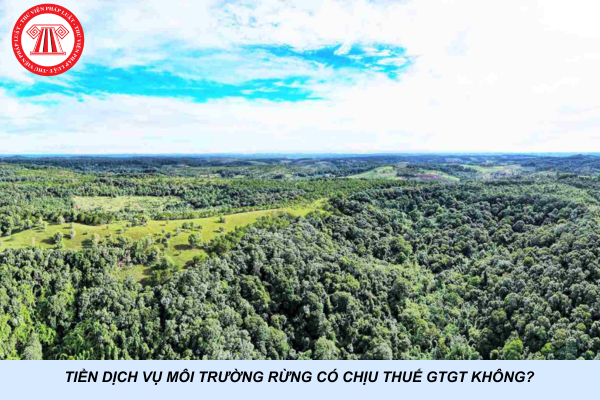
Tiền dịch vụ môi trường rừng có chịu thuế GTGT không? (Hình từ Internet)
Thời hạn nộp hồ sơ khai thuế bảo vệ môi trường là khi nào?
Theo đó, thuế bảo vệ môi trường là loại thuế khai theo tháng, do đó căn cứ khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP quy định như sau:
Thời hạn nộp hồ sơ khai thuế
1. Đối với loại thuế khai theo từng lần phát sinh, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế, trừ trường hợp phải khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh theo quy định tại điểm b khoản 3 Điều 26 Luật Quản lý thuế.
2. Đối với loại thuế khai theo tháng, thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
...
Bên cạnh đó, căn cứ khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP quy định như sau:
Giải thích từ ngữ
...
7. Ngày hết thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế theo quy định của pháp luật quản lý thuế. Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.
Như vậy, thời hạn nộp hồ sơ khai thuế bảo vệ môi trường chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ.
Trường hợp ngày 20 trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn nộp hồ sơ khai thuế được tính là ngày làm việc liền kề sau đó, tức là ngày 21.
Phương pháp phân bổ thuế bảo vệ môi trường từ ngày 1/7/2026 được quy định như thế nào?
Căn cứ theo điểm a khoản 3 Điều 24 Thông tư 89/2026/TT-BTC quy định người nộp thuế thực hiện phân bổ thuế bảo vệ môi trường đối với các trường hợp quy định tại điểm e khoản 2 Điều 15 Nghị định 252/2026/NĐ-CP như sau:
- Phân bổ thuế bảo vệ môi trường phải nộp đối với xăng dầu:
Số thuế bảo vệ môi trường phải nộp phân bổ cho từng tỉnh theo từng mặt hàng xăng dầu = số thuế bảo vệ môi trường phải nộp của từng mặt hàng xăng dầu trên tờ khai thuế nhân (x) với tỷ lệ (%) sản lượng của từng mặt hàng xăng dầu do đơn vị phụ thuộc bán ra thuộc đối tượng phải kê khai, tính thuế bảo vệ môi trường trên tổng sản lượng của từng mặt hàng xăng dầu bán ra thuộc đối tượng phải kê khai, tính thuế bảo vệ môi trường của người nộp thuế.
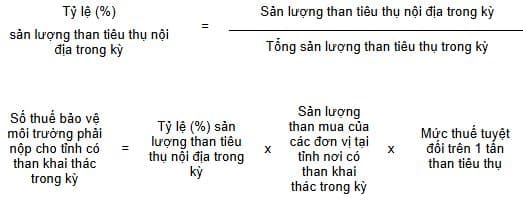
- Phân bổ thuế bảo vệ môi trường phải nộp đối với than khai thác và tiêu thụ nội địa:
Số thuế bảo vệ môi trường phải nộp cho từng tỉnh nơi có công ty khai thác than đóng trụ sở được xác định theo công thức sau:

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];