Mẫu thuyết minh báo cáo tài chính hiện nay?
Hiện nay, mẫu thuyết minh báo cáo tài chính được quy định tại Điều 100 Thông tư 200/2014/TT-BTC.
Theo đó, mẫu thuyết minh báo cáo tài chính quy định như sau:
- Bản thuyết minh Báo cáo tài chính trong Báo cáo tài chính năm theo Mẫu số B 09 - DN
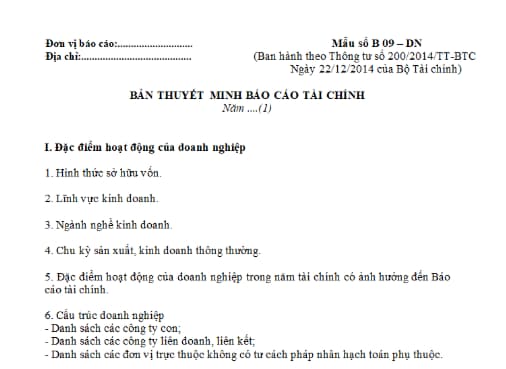
Tải Mẫu số B 09 - DN tại đây: Tải về
- Bản thuyết minh Báo cáo tài chính chọn lọc trong Báo cáo tài chính giữa niên độ theo Mẫu số B 09a – DN
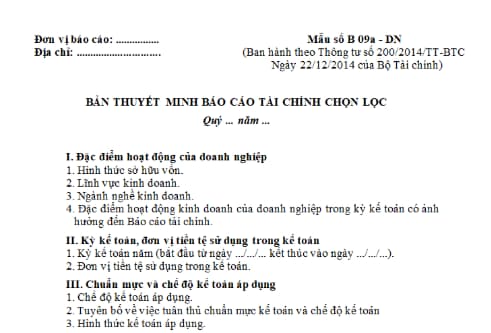
Tải Mẫu số B 09a – DN tại đây: Tải về
Mẫu thuyết minh báo cáo tài chính hiện nay? (Hình từ Internet)
Nguyên tắc lập và trình bày Bản thuyết minh Báo cáo tài chính TT200 là gì?
Theo khoản 2 Điều 115 Thông tư 200/2014/TT-BTC quy định nguyên tắc lập và trình bày Bản thuyết minh Báo cáo tài chính như sau:
- Khi lập Báo cáo tài chính năm, doanh nghiệp phải lập Bản thuyết minh Báo cáo tài chính theo đúng quy định của Chuẩn mực kế toán “Trình bày Báo cáo tài chính” và hướng dẫn tại Chế độ Báo cáo tài chính này.
- Khi lập Báo cáo tài chính giữa niên độ (kể cả dạng đầy đủ và dạng tóm lược) doanh nghiệp phải lập Bản thuyết minh Báo cáo tài chính chọn lọc theo quy định của Chuẩn mực kế toán “Báo cáo tài chính giữa niên độ” và Thông tư hướng dẫn chuẩn mực.
- Bản thuyết minh Báo cáo tài chính của doanh nghiệp phải trình bày những nội dung dưới đây:
+ Các thông tin về cơ sở lập và trình bày Báo cáo tài chính và các chính sách kế toán cụ thể được chọn và áp dụng đối với các giao dịch và các sự kiện quan trọng;
+ Trình bày các thông tin theo quy định của các chuẩn mực kế toán chưa được trình bày trong các Báo cáo tài chính khác (Các thông tin trọng yếu);
+ Cung cấp thông tin bổ sung chưa được trình bày trong các Báo cáo tài chính khác, nhưng lại cần thiết cho việc trình bày trung thực và hợp lý tình hình tài chính của doanh nghiệp.
- Bản thuyết minh Báo cáo tài chính phải được trình bày một cách có hệ thống. Doanh nghiệp được chủ động sắp xếp số thứ tự trong thuyết minh Báo cáo tài chính theo cách thức phù hợp nhất với đặc thù của mình theo nguyên tắc mỗi khoản mục trong Bảng cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ cần được đánh dấu dẫn tới các thông tin liên quan trong Bản thuyết minh Báo cáo tài chính.
Cơ sở nào để lập Bản thuyết minh Báo cáo tài chính?
Căn cứ khoản 3 Điều 115 Thông tư 200/2014/TT-BTC quy định:
Cơ sở lập Bản thuyết minh Báo cáo tài chính
- Căn cứ vào Bảng cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ năm báo cáo;
- Căn cứ vào sổ kế toán tổng hợp; Sổ, thẻ kế toán chi tiết hoặc bảng tổng hợp chi tiết có liên quan;
- Căn cứ vào Bản thuyết minh Báo cáo tài chính năm trước;
- Căn cứ vào tình hình thực tế của doanh nghiệp và các tài liệu liên quan.
Theo đó, cơ sở để lập Bản thuyết minh Báo cáo tài chính như sau:
- Căn cứ vào Bảng cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ năm báo cáo;
- Căn cứ vào sổ kế toán tổng hợp; Sổ, thẻ kế toán chi tiết hoặc bảng tổng hợp chi tiết có liên quan;
- Căn cứ vào Bản thuyết minh Báo cáo tài chính năm trước;
- Căn cứ vào tình hình thực tế của doanh nghiệp và các tài liệu liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];