Hướng dẫn điền mẫu B09 DNNKLT mẫu thuyết minh báo cáo tài chính theo Thông tư 133 mới nhất 2026?
Theo Điều 71 Thông tư 133/2016/TT-BTC quy định mẫu B09 DNNKLT là mẫu thuyết minh báo cáo tài chính áp dụng cho các doanh nghiệp nhỏ và vừa đáp ứng giả định hoạt động liên tục.
Theo đó, mẫu B09 DNNKLT có dạng như sau:
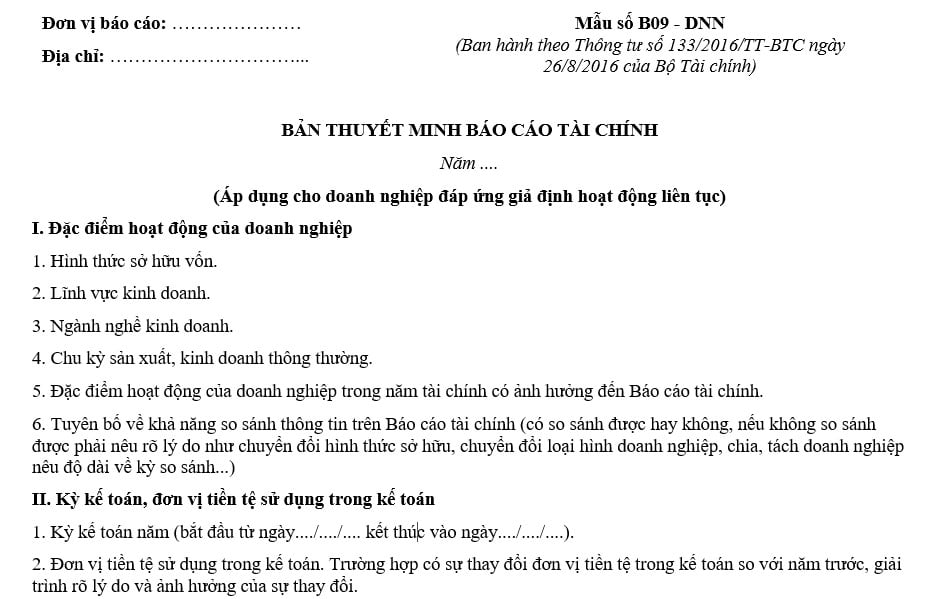
Tải về mẫu B09 DNNKLT - mẫu thuyết minh báo cáo tài chính theo Thông tư 133.
Theo đó, dưới đây là hướng dẫn điền mẫu B09 DNNKLT mà doanh nghiệp có thể tham khảo:
- Đơn vị báo cáo: Ghi đầy đủ tên doanh nghiệp theo Giấy chứng nhận đăng ký kinh doanh.
- Địa chỉ: Ghi địa chỉ trụ sở chính của doanh nghiệp.
- Năm: Ghi năm tài chính thực hiện báo cáo.
Đặc điểm hoạt động của doanh nghiệp
1.Hình thức sở hữu vốn: Ghi rõ là Công ty TNHH, Công ty Cổ phần, hay Doanh nghiệp tư nhân.
2 và 3. Lĩnh vực và Ngành nghề: Ghi các hoạt động kinh doanh chính (ví dụ: Sản xuất đồ gỗ, Bán lẻ hàng may mặc).
4. Chu kỳ sản xuất, kinh doanh thông thường: Thông thường ghi là "12 tháng".
5. Đặc điểm hoạt động của doanh nghiệp trong năm tài chính có ảnh hưởng đến Báo cáo tài chính.
6. Tuyên bố về khả năng so sánh thông tin trên Báo cáo tài chính (có so sánh được hay không, nếu không so sánh được phải nêu rõ lý do như chuyển đổi hình thức sở hữu, chuyển đổi loại hình doanh nghiệp, chia, tách doanh nghiệp nêu độ dài về kỳ so sánh...): Ghi "Thông tin trên Báo cáo tài chính đảm bảo tính so sánh giữa các kỳ" hoặc giải trình nếu có sự thay đổi về hình thức sở hữu làm số liệu không so sánh được.
Kỳ kế toán và Đơn vị tiền tệ
1. Kỳ kế toán năm: Ghi rõ từ ngày 01/01/.... đến ngày 31/12/.....
2. Đơn vị tiền tệ: Ghi "Đồng Việt Nam". Trường hợp có sự thay đổi đơn vị tiền tệ trong kế toán so với năm trước, giải trình rõ lý do và ảnh hưởng của sự thay đổi.
Các chính sách kế toán áp dụng
Cần liệt kê các nguyên tắc mà doanh nghiệp đang thực hiện (chỉ ghi các mục có phát sinh) như:
- Nguyên tắc ghi nhận hàng tồn kho: Ví dụ: "Ghi nhận theo giá gốc; Phương pháp tính giá trị hàng tồn kho: Bình quân gia quyền"
- Phương pháp khấu hao TSCĐ: Ví dụ: "Khấu hao theo phương pháp đường thẳng"
...
Thông tin bổ sung cho các khoản mục trình bày trong Báo cáo tình hình tài chính
Phần này yêu cầu số liệu so sánh giữa Cuối năm và Đầu năm cho các bảng biểu:
1. Tiền và tương đương tiền: Tách riêng tiền mặt, tiền gửi ngân hàng và các khoản đầu tư ngắn hạn dưới 3 tháng.
4. Hàng tồn kho: Điền giá trị của nguyên vật liệu, chi phí dở dang, thành phẩm.... Lưu ý thuyết minh thêm về giá trị hàng tồn kho dùng để thế chấp (nếu có).
5. Tăng, giảm Tài sản cố định (TSCĐ): Điền bảng gồm 4 cột: Số dư đầu năm, Tăng trong năm, Giảm trong năm, Số dư cuối năm cho các mục Nguyên giá, Hao mòn lũy kế và Giá trị còn lại.
13. Vốn chủ sở hữu: Hoàn thiện bảng đối chiếu biến động các khoản mục: Vốn góp, Thặng dư vốn, Lợi nhuận sau thuế chưa phân phối.
Thông tin bổ sung cho các khoản mục trình bày trong Báo cáo kết quả hoạt động kinh doanh
1.Tổng doanh thu: Chi tiết doanh thu bán hàng, thành phẩm, dịch vụ.
3. Giá vốn hàng bán: Chi tiết giá vốn tương ứng với các loại doanh thu đã nêu.
4 và 5. Hoạt động tài chính: Ghi nhận lãi tiền gửi (doanh thu) và lãi vay (chi phí).
9. Chi phí thuế TNDN hiện hành: Ghi tổng số thuế tính trên thu nhập chịu thuế của năm.
Những thông tin khác
- Nợ tiềm tàng: Các khoản tranh chấp, kiện tụng đang chờ phán quyết của tòa án; các khoản bảo lãnh cho bên thứ ba vay vốn mà đơn vị có thể phải trả thay nếu bên kia mất khả năng thanh toán.
- Khoản cam kết: Các hợp đồng thuê tài sản có giá trị lớn trong tương lai, hoặc các cam kết mua/bán ngoại tệ, hàng hóa với số lượng và đơn giá đã chốt trước nhưng chưa thực hiện.
- Những sự kiện phát sinh sau ngày kết thúc kỳ kế toán năm, Ví dụ: Doanh nghiệp bị hỏa hoạn làm mất mát tài sản lớn, việc sáp nhập hoặc chia tách doanh nghiệp vừa được thông qua,..
- Thông tin so sánh: Mục này dùng để giải trình các thay đổi khiến số liệu năm nay không thể so sánh trực tiếp với năm trước.
- Thông tin về hoạt động liên tục: Xác nhận khả năng duy trì hoạt động của doanh nghiệp trong tương lai gần (ít nhất 12 tháng tới).
- Những thông tin khác: Ghi các nội dung mà doanh nghiệp thấy cần thiết để người đọc báo cáo hiểu rõ hơn về tình hình tài chính nhưng chưa được trình bày ở các mục trên.
Trên đây là thông tin về hướng dẫn điền mẫu B09 DNNKLT mẫu thuyết minh báo cáo tài chính theo Thông tư 133 mới nhất 2026.
Hướng dẫn điền mẫu B09 DNNKLT mẫu thuyết minh báo cáo tài chính theo Thông tư 133 mới nhất 2026? (Hình từ Internet)
Doanh nghiệp nhỏ và vừa phải nộp báo cáo tài chính vào khi nào?
Căn cứ Điều 80 Thông tư 133/2016/TT-BTC quy định về trách nhiệm, thời hạn lập và gửi báo cáo tài chính. Trong đó, có thời hạn nộp báo cáo tài chính cho doanh nghiệp nhỏ và vừa, cụ thể như sau:
Trách nhiệm, thời hạn lập và gửi báo cáo tài chính
1. Trách nhiệm, thời hạn lập và gửi báo cáo tài chính:
a) Tất cả các doanh nghiệp nhỏ và vừa phải lập và gửi báo cáo tài chính năm chậm nhất là 90 ngày kể từ ngày kết thúc năm tài chính cho các cơ quan có liên quan theo quy định.
b) Ngoài việc lập báo cáo tài chính năm, các doanh nghiệp có thể lập báo cáo tài chính hàng tháng, quý để phục vụ yêu cầu quản lý và điều hành hoạt động sản xuất, kinh doanh của doanh nghiệp.
2. Nơi nhận báo cáo tài chính năm được quy định như sau:
Các doanh nghiệp nộp báo cáo tài chính năm cho cơ quan thuế, cơ quan đăng ký kinh doanh và cơ quan Thống kê.
Các doanh nghiệp (kể cả các doanh nghiệp trong nước và doanh nghiệp có vốn đầu tư nước ngoài) có trụ sở nằm trong khu chế xuất, khu công nghiệp, khu công nghệ cao thì ngoài việc nộp Báo cáo tài chính năm cho các cơ quan theo quy định (Cơ quan thuế, cơ quan đăng ký kinh doanh, cơ quan thống kê) còn phải nộp Báo cáo tài chính năm cho Ban quản lý khu chế xuất, khu công nghiệp, khu công nghệ cao nếu được yêu cầu.
Theo quy định trên, tất cả các doanh nghiệp nhỏ và vừa phải lập và gửi báo cáo tài chính năm chậm nhất là 90 ngày kể từ ngày kết thúc năm tài chính cho các cơ quan có liên quan theo quy định.
Trường hợp doanh nghiệp xác định năm tài chính là năm dương lịch (tức là bắt đầu từ ngày 1/1 và kết thúc vào ngày 31/12) thì năm tài chính 2025 của doanh nghiệp nhỏ và vừa sẽ tính từ ngày 1/1/2025 và kết thúc vào 31/12/2025.
Như vậy, doanh nghiệp nếu xác định năm tài chính là năm dương lịch thì thời hạn nộp báo cáo tài chính của doanh nghiệp nhỏ và vừa chậm nhất là ngày: ngày 31/3/2026.
Thông tin trình bày trong Báo cáo tài chính cần đáp ứng các yêu cầu gì?
Theo Điều 72 Thông tư 133/2016/TT-BTC quy định về yêu cầu đối với thông tin trình bày trong Báo cáo tài chính như sau:
(1) Thông tin trình bày trên báo cáo tài chính phải đầy đủ, khách quan, không có sai sót để phản ánh trung thực, hợp lý tình hình tài chính, tình hình và kết quả kinh doanh của doanh nghiệp.
- Thông tin được coi là đầy đủ khi bao gồm tất cả các thông tin cần thiết để giúp người sử dụng báo cáo tài chính hiểu được bản chất, hình thức và rủi ro của các giao dịch và sự kiện. Đối với một số khoản mục, việc trình bày đầy đủ còn phải mô tả thêm các thông tin về chất lượng, các yếu tố và tình huống có thể ảnh hưởng tới chất lượng và bản chất của khoản mục.
- Trình bày khách quan là không thiên vị khi lựa chọn hoặc mô tả các thông tin tài chính. Trình bày khách quan phải đảm bảo tính trung lập, không chú trọng, nhấn mạnh hoặc giảm nhẹ cũng như có các thao tác khác làm thay đổi mức độ ảnh hưởng của thông tin tài chính là có lợi hoặc không có lợi cho người sử dụng Báo cáo tài chính.
- Không sai sót có nghĩa là không có sự bỏ sót trong việc mô tả hiện tượng và không có sai sót trong quá trình cung cấp các thông tin báo cáo được lựa chọn và áp dụng. Không sai sót không có nghĩa là hoàn toàn chính xác trong tất cả các khía cạnh, ví dụ, việc ước tính các loại giá cả và giá trị không quan sát được khó xác định là chính xác hay không chính xác. Việc trình bày một ước tính được coi là trung thực nếu giá trị ước tính được mô tả rõ ràng, bản chất và các hạn chế của quá trình ước tính được giải thích và không có sai sót trong việc lựa chọn số liệu phù hợp trong quá trình ước tính.
(2) Thông tin tài chính phải thích hợp để giúp người sử dụng Báo cáo tài chính dự đoán, phân tích và đưa ra các quyết định kinh tế.
(3) Thông tin tài chính phải được trình bày đầy đủ trên mọi khía cạnh trọng yếu. Thông tin được coi là trọng yếu trong trường hợp nếu thiếu thông tin hoặc thông tin thiếu chính xác có thể làm ảnh hưởng tới quyết định của người sử dụng thông tin tài chính của đơn vị báo cáo. Tính trọng yếu dựa vào bản chất và độ lớn, hoặc cả hai, của các khoản mục có liên quan được trình bày trên báo cáo tài chính của một đơn vị cụ thể.
(4) Thông tin tài chính phải đảm bảo có thể kiểm chứng, kịp thời và dễ hiểu.
(5) Thông tin tài chính phải được trình bày nhất quán và có thể so sánh giữa các kỳ kế toán; So sánh được giữa các doanh nghiệp nhỏ và vừa với nhau.
(6) Các chỉ tiêu không có số liệu được miễn trình bày trên Báo cáo tài chính. Doanh nghiệp được chủ động đánh lại số thứ tự của các chỉ tiêu theo nguyên tắc liên tục trong mỗi phần.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];