Mẫu đơn đề nghị cho thuê đất và cho thuê rừng 2025 mới nhất?
Mẫu đơn đề nghị cho thuê đất và cho thuê rừng 2025 mới nhất áp dụng hiện hành là Mẫu số 1 tại Phụ lục II ban hành kèm theo Nghị định 151/2025/NĐ-CP được bổ sung bởi điểm b khoản 6 Điều 7 Nghị định 226/2025/NĐ-CP.
Theo đó, Mẫu đơn đề nghị cho thuê đất và cho thuê rừng (Mẫu số 1) theo Nghị định 151/2025/NĐ-CP có dạng như sau:
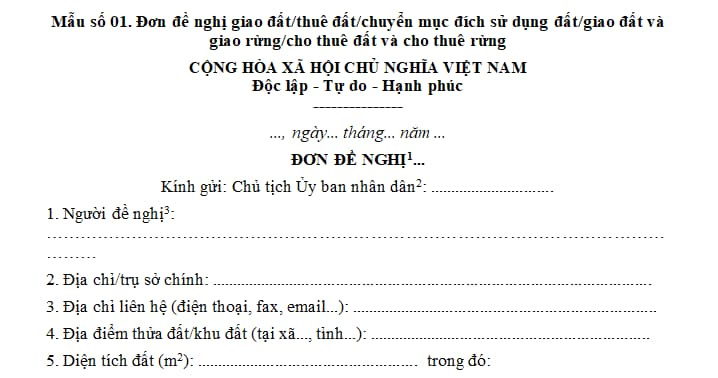
Mẫu đơn đề nghị cho thuê đất và cho thuê rừng 2025 mới nhất
>> Tải về <<
>> Xem thêm Công thức tính thuế đất ở mới nhất năm 2025 như thế nào?
Hướng dẫn điền mẫu đơn đề nghị cho thuê đất và cho thuê rừng 2025?
Sau đây là hướng dẫn điền mẫu đơn đề nghị cho thuê đất và cho thuê rừng 2025 mới nhất:
(1) Giao đất/thuê đất/cho phép chuyển mục đích sử dụng đất/giao đất và giao rừng/thuê đất và thuê rừng.
(2) Chủ tịch UBND cấp có thẩm quyền giao đất/cho thuê đất/cho phép chuyển mục đích sử dụng đất/giao đất và giao rừng/cho thuê đất và cho thuê rừng.
(3) Đối với cá nhân, người đại diện thì ghi rõ họ tên và thông tin về số, ngày/tháng/năm, Cơ quan cấp Căn cước công dân hoặc số định danh hoặc Hộ chiếu...; đối với tổ chức thì ghi rõ thông tin như trong Quyết định thành lập Cơ quan, tổ chức sự nghiệp văn bản công nhận tổ chức tôn giáo/đăng ký kinh doanh/Giấy chứng nhận đầu tư đối với doanh nghiệp/tổ chức kinh tế...
(4) Trường hợp đã được cấp giấy chứng nhận đầu tư/Quyết định, chấp thuận chủ trương đầu tư/quyết định dự án... thì ghi rõ mục đích sử dụng đất để thực hiện dự án đầu tư theo giấy tờ đã cấp.
Trường hợp đề nghị giao đất xây dựng công trình ngầm thì ghi rõ diện tích đất xây dựng công trình trên mặt đất phục vụ cho việc vận hành, khai thác sử dụng công trình ngầm quy định tại Điều 216 Luật Đất đai 2024.
(5) Thực hiện trong trường hợp hồ sơ giao đất/thuê đất/chuyển mục đích sử dụng đất/giao đất và giao rừng/thuê đất và thuê rừng do người đề nghị lập phải có theo quy định.
(6) Ghi rõ họ và tên cá nhân, cá nhân đại diện cho người sử dụng đất quy định tại Điều 4 Luật Đất đai 2024.
Mẫu đơn đề nghị cho thuê đất và cho thuê rừng 2025 mới nhất? (Hình từ Internet)
Cơ quan thuế có trách nhiệm như thế nào trong việc xác định và thu nộp tiền sử dụng đất?
Căn cứ Điều 43 Nghị định 103/2024/NĐ-CP quy định về Trách nhiệm của cơ quan và người sử dụng đất như sau:
Trách nhiệm của cơ quan và người sử dụng đất
1. Cơ quan tài chính:
Chủ trì xây dựng và trình Ủy ban nhân dân cấp tỉnh quy định mức tỷ lệ (%) cụ thể để xác định đơn giá thuê đất; mức tỷ lệ (%) để tính tiền thuê đối với đất xây dựng công trình ngầm, công trình ngầm nằm ngoài phần không gian sử dụng đất đã xác định cho người sử dụng đất, đất có mặt nước theo quy định tại Điều 26, 27 và 28 Nghị định này.
...
3. Cơ quan thuế:
a) Căn cứ quy định tại Nghị định này và Phiếu chuyển thông tin do cơ quan có chức năng quản lý đất đai và các cơ quan khác chuyển đến để tính tiền sử dụng đất, tiền thuê đất, tiền thuê đất có mặt nước, tiền thuê đất để xây dựng công trình ngầm, công trình ngầm nằm ngoài phần không gian sử dụng đất theo quy định tại khoản 3 Điều 27 Nghị định này, số tiền sử dụng đất, tiền thuê đất được giảm và thông báo cho người sử dụng đất theo quy định tại Nghị định này.
b) Tổ chức thực hiện, hướng dẫn, giải đáp vướng mắc, giải quyết khiếu nại về tính, thu, nộp tiền sử dụng đất, tiền thuê đất theo quy định tại Nghị định này, pháp luật về quản lý thuế và pháp luật khác có liên quan.
c) Xác định đơn giá thuê đất trả tiền thuê đất hằng năm, đơn giá thuê đất trả tiền thuê đất một lần cho cả thời gian thuê quy định tại Điều 26 Nghị định này.
d) Rà soát các trường hợp đã ghi nợ nhưng đến nay chưa hoàn thành việc trả nợ để thông báo đến các trường hợp còn nợ tiền sử dụng đất về việc ghi nợ, thanh toán nợ và xóa nợ tiền sử dụng đất theo đúng quy định tại Nghị định này.
đ) Thực hiện các nhiệm vụ khác theo quy định tại Nghị định này và pháp luật khác có liên quan.
Như vậy, theo quy định trên, cơ quan thuế có các trách nhiệm sau trong việc xác định và thu nộp tiền sử dụng đất:
- Căn cứ quy định tại Nghị định 103/2024/NĐ-CP và Phiếu chuyển thông tin do cơ quan có chức năng quản lý đất đai và các cơ quan khác chuyển đến để tính tiền sử dụng đất, tiền thuê đất, tiền thuê đất có mặt nước, tiền thuê đất để xây dựng công trình ngầm, công trình ngầm nằm ngoài phần không gian sử dụng đất theo quy định tại khoản 3 Điều 27 Nghị định 103/2024/NĐ-CP số tiền sử dụng đất, tiền thuê đất được giảm và thông báo cho người sử dụng đất theo quy định tại Nghị định 103/2024/NĐ-CP
- Tổ chức thực hiện, hướng dẫn, giải đáp vướng mắc, giải quyết khiếu nại về tính, thu, nộp tiền sử dụng đất, tiền thuê đất theo quy định tại Nghị định này, pháp luật về quản lý thuế và pháp luật khác có liên quan.
- Xác định đơn giá thuê đất trả tiền thuê đất hằng năm, đơn giá thuê đất trả tiền thuê đất một lần cho cả thời gian thuê quy định tại Điều 26 Nghị định 103/2024/NĐ-CP.
- Rà soát các trường hợp đã ghi nợ nhưng đến nay chưa hoàn thành việc trả nợ để thông báo đến các trường hợp còn nợ tiền sử dụng đất về việc ghi nợ, thanh toán nợ và xóa nợ tiền sử dụng đất theo đúng quy định tại Nghị định 103/2024/NĐ-CP
- Thực hiện các nhiệm vụ khác theo quy định tại Nghị định 103/2024/NĐ-CP và pháp luật khác có liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];