Mẫu Công văn giải trình chậm nộp tờ khai thuế mới nhất 2026 và hướng dẫn cách soạn thảo?
Tờ khai thuế là văn bản theo mẫu do Bộ Tài chính quy định được người nộp thuế sử dụng để kê khai các thông tin nhằm xác định số thuế phải nộp. Tờ khai hải quan được sử dụng làm tờ khai thuế đối với hàng hoá xuất khẩu, nhập khẩu.
Trường hợp nếu chậm nộp thuế thì người nộp thuế có thể mẫu Công văn giải trình chậm nộp tờ khai thuế mới nhất 2026 dưới đây:
Tải về mẫu số 01
Tải về mẫu số 02
Tải về mẫu số 03
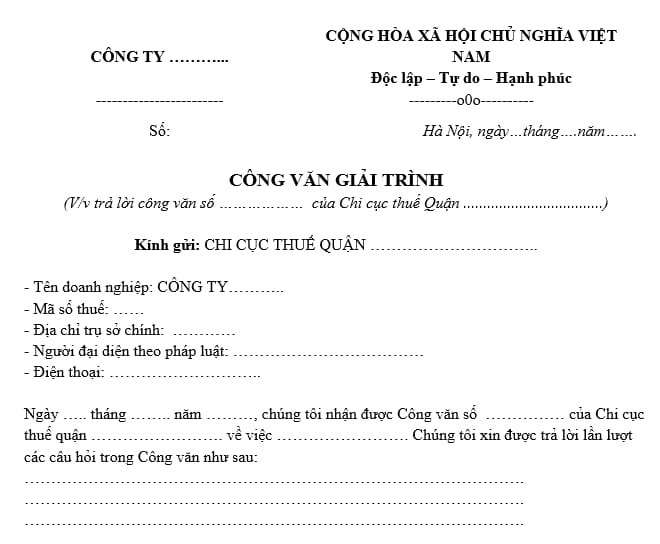
Trong công văn giải trình nộp chậm tờ khai thuế cần có đầy đủ các nội dung cơ bản, có thể tham khảo hướng dẫn cách soạn thảo mẫu Công văn giải trình chậm nộp tờ khai thuế sau đây:
- Quốc hiệu và tiêu ngữ.
- Thời gian và địa điểm gửi công văn giải trình.
- Cơ quan thuế tiếp nhận công văn.
- Thông tin của doanh nghiệp giải trình.
- Nội dung giải trình thuế.
Nội dung công văn cần có: Nguyên nhân phải giải trình thuế, lý do xảy ra sai xót, biện pháp khắc phục, kiến nghị, yêu cầu với cơ quan thuế.
Nội dung công văn giải trình thuế phải được thể hiện rõ ràng, súc tích, bám sát vào việc giải trình.
Nội dung công văn phải đảm bảo tính trung thực, chính xác, không được khai khống, gian dối, với các trường hợp gian dối trong công văn giải trình cơ quan, tổ chức doanh nghiệp phải chịu trách nhiệm theo quy định pháp luật.
- Xác nhận của người đại diện pháp luật hoặc người đứng đầu doanh nghiệp giải trình.
Mẫu Công văn giải trình chậm nộp tờ khai thuế mới nhất 2026 và hướng dẫn cách soạn thảo? (Hình từ Internet)
Thời hạn nộp tờ khai thuế GTGT là ngày nào?
Đầu tiên, tại khoản 1 Điều 8 Nghị định 126/2020/NĐ-CP quy định thì thuế GTGT thuộc loại thuế khai theo tháng hoặc khai theo quý (trường hợp theo quy thì người nộp thuế đáp ứng các tiêu chí theo quy định tại Điều 9 Nghị định 126/2020/NĐ-CP).
Đồng thời, tại khoản 1 Điều 44 Luật Quản lý thuế 2019 quy định về thời hạn nộp hồ sơ khai thuế như sau:
Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
c) Chậm nhất là ngày 15 tháng 12 của năm trước liền kề đối với hồ sơ khai thuế khoán của hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán; trường hợp hộ kinh doanh, cá nhân kinh doanh mới kinh doanh thì thời hạn nộp hồ sơ khai thuế khoán chậm nhất là 10 ngày kể từ ngày bắt đầu kinh doanh.
...
Như vậy, theo quy định trên thì thời hạn nộp tờ khai thuế GTGT được quy định như sau:
- Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng.
Ví dụ: Thuế GTGT phát sinh tháng 10 sẽ phải kê khai vào ngày 20/11.
- Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
Ví dụ: Thuế GTGT phát sinh tháng 7, 8, 9 sẽ phải kê khai vào ngày 31/10.
Cập nhật mới nhất: từ ngày 01/07/2026, Luật Quản lý thuế 2025 chính thức có hiệu lực thi hành, trừ những quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 sẽ có hiệu lực từ ngày 01/01/2026.
Căn cứ vào khoản 8 Điều 12 Luật Quản lý thuế 2025 có quy định thời hạn nộp hồ sơ khai thuế sẽ cho Chính phủ quy định.
Như vậy, thời hạn nộp tờ khai thuế GTGT sẽ được quy định chi tiết trong các văn bản hướng dẫn thi hành Luật Quản lý thuế 2025.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];