Ứng dụng HTKK 5.7.7 cập nhật mẫu 01/GTGT TTT89/2026 chưa?
Cục Thuế thông báo nâng cấp ứng dụng Hỗ trợ kê khai (HTKK) phiên bản 5.7.7 ngày 18/09/2026.
Theo đó, nội dung cập nhật trên phần mềm HTKK mới như sau:
(1) Nâng cấp bổ sung Biểu cung cấp dữ liệu vận chuyển (01/CCTT-DVVC)
(2) Sửa tờ khai Bộ báo cáo tài chính năm (TT99/2026/TT-BTC)
(3) Sửa Phụ lục 01-1/HT đính kèm tờ khai Giấy đề nghị hoàn trả khoản thu NSNN (mẫu số 01/HT)
(4) Chặn hiệu lực có kỳ “Đến ngày” <= 31/12/2026 của Tờ khai Bộ báo cáo tài chính năm (TT200/2014/TT-BTC)
(5) Sửa Tờ khai Thuế tiêu thụ đặc biệt (01/TTĐB) (NĐ 373/2025/NĐ-CP)
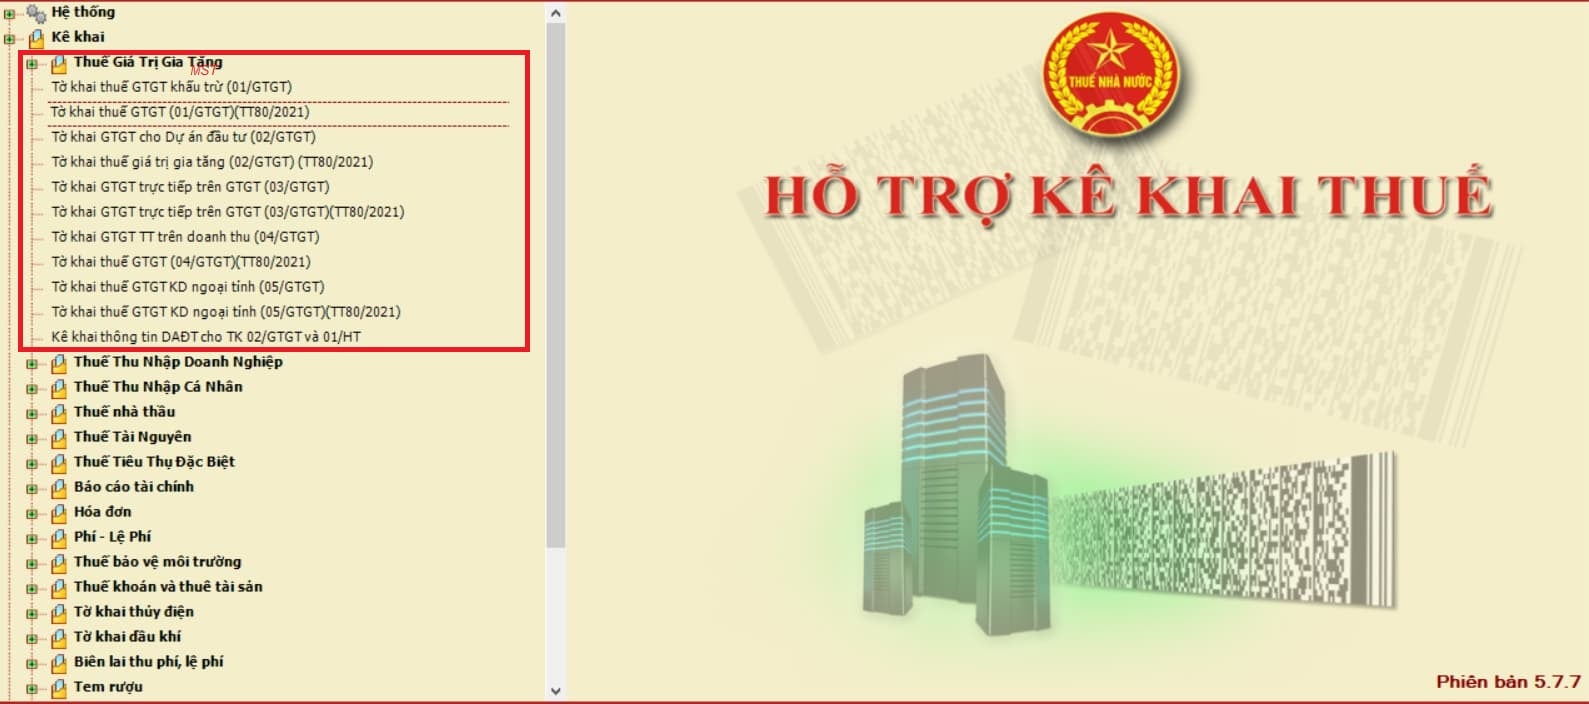
Như vậy, Phần mềm HTKK 5.7.7 chưa cập nhật mẫu 01/GTGT TTT89/2026, vẫn áp dụng mẫu 01/GTGT (TT80/2021).
Ứng dụng HTKK 5.7.7 cập nhật mẫu 01/GTGT TTT89/2026 chưa?
Các trường hợp nào phải nộp tiền chậm nộp thuế từ 01/7/2026?
Theo khoản 1 Điều 16 Luật Quản lý thuế 2025 quy định về các trường hợp phải nộp tiền chậm nộp thuế từ 01/7/2026 bao gồm:
- Người nộp thuế chậm nộp tiền thuế, khoản thu khác so với thời hạn nộp, thời hạn gia hạn nộp quy định tại Điều 14 Luật Quản lý thuế 2025;
- Người nộp thuế khai bổ sung hồ sơ khai thuế, khoản thu khác làm tăng số tiền thuế, khoản thu khác phải nộp hoặc giảm số tiền thuế, khoản thu khác đã được miễn, giảm, hoàn, không thu;
- Cơ quan quản lý thuế, cơ quan nhà nước có thẩm quyền kiểm tra, thanh tra phát hiện người nộp thuế khai thiếu số tiền thuế, khoản thu khác phải nộp hoặc phát hiện số tiền thuế, khoản thu khác đã hoàn, đã miễn, đã giảm, đã không thu lớn hơn số tiền thuế, khoản thu khác được hoàn, được miễn, được giảm, không thu;
- Trường hợp được nộp dần tiền thuế nợ quy định tại khoản 6 Điều 48 Luật Quản lý thuế 2025;
- Trường hợp quy định tại khoản 8 Điều 44 Luật Quản lý thuế 2025;
- Trường hợp không bị xử phạt vi phạm hành chính về quản lý thuế theo quy định tại điểm a khoản 2 Điều 44 Luật Quản lý thuế 2025 đối với hành vi quy định tại khoản 2 Điều 45 Luật Quản lý thuế 2025 và trường hợp quy định tại điểm b khoản 2 Điều 44 Luật Quản lý thuế 2025;
- Cơ quan, tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế, khoản thu khác, cơ quan, tổ chức được giao quản lý các khoản thu thuộc ngân sách nhà nước chậm nộp vào ngân sách nhà nước đối với số tiền đã thu được thì phải nộp tiền chậm nộp đối với số tiền nộp chậm theo quy định;
- Cơ quan, tổ chức thuộc đối tượng khấu trừ thuế, nộp thuế, khoản thu khác thay cho người nộp thuế theo quy định của pháp luật về thuế và quy định khác của pháp luật có liên quan nộp tiền không đầy đủ, không đúng thời hạn theo quy định của pháp luật thì có trách nhiệm nộp tiền chậm nộp theo quy định thay cho người nộp thuế;
- Việc nộp tiền chậm nộp đối với hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng chịu thuế được tổ chức tín dụng bảo lãnh số thuế phải nộp thực hiện theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu.
Chậm nộp tờ khai thuế GTGT tháng do Hệ thống thông tin điện tử bị lỗi thì có bị phạt chậm nộp không?
Căn cứ khoản 3 Điều 36 Luật Quản lý thuế 2025, quy định như sau:
Bảo đảm an toàn thông tin và quản lý rủi ro công nghệ thông tin
1. Thực hiện quản lý rủi ro công nghệ thông tin trong công tác quản lý thuế theo quy định của pháp luật.
2. Các Bộ, cơ quan ngang Bộ, cơ quan thuộc Chính phủ, chính quyền địa phương, các đơn vị có liên quan và cơ quan quản lý thuế có trách nhiệm:
a) Bảo đảm an toàn, an ninh mạng và bảo mật thông tin người nộp thuế trong toàn bộ quá trình xây dựng, triển khai và vận hành Hệ thống thông tin quản lý thuế;
b) Thực hiện quản lý rủi ro công nghệ thông tin trong công tác quản lý thuế;
c) Bảo đảm đầy đủ quyền lợi, nghĩa vụ của người nộp thuế trong trường hợp xảy ra sự cố công nghệ, không làm gián đoạn việc thực hiện nghĩa vụ thuế của người nộp thuế.
3. Trường hợp phát sinh sự cố kỹ thuật của Hệ thống thông tin quản lý thuế khi người nộp thuế thực hiện giao dịch điện tử dẫn đến người nộp thuế không thể thực hiện được nghĩa vụ thuế theo đúng thời hạn quy định thì người nộp thuế không bị xử phạt vi phạm hành chính về quản lý thuế, không tính tiền chậm nộp tiền thuế và không tính vào thời gian giải quyết hồ sơ thuế của cơ quan thuế trong thời gian xảy ra sự cố.
4. Chính phủ quy định chi tiết Điều này.
Như vậy, trường hợp hệ thống thông tin quản lý thuế phát sinh sự cố kỹ thuật khiến người nộp thuế không thể nộp tờ khai thuế GTGT tháng 7 2026 đúng thời hạn quy định thì người nộp thuế sẽ không bị tính tiền chậm nộp đối với khoản thời gian hệ thống xảy ra sự cố.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];