Hướng dẫn kê khai thuế GTGT 01/GTGT tháng 9 và Quý 3/2026 kèm Phụ lục giảm thuế GTGT trên HTKK chi tiết?
Theo Quyết định 1934/QĐ-BTC năm 2026 người nộp thuế vẫn được tiếp tục sử dụng Tờ khai 01 GTGT theo Thông tư 80/2021/TT-BTC và các văn bản sửa đổi, bổ sung cho tất cả các kỳ tính thuế trong thời gian chuyển tiếp.
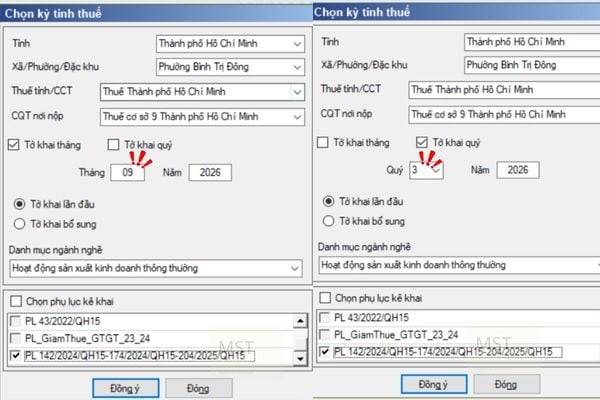
Bước 1: Chọn tờ khai thuế 01/GTGT sau đó kiểm tra chính xác các thông tin về kỳ tính thuế và cơ quan thuế quản lý, sau đó chọn Phụ lục [PL 142/2024/QH15-174/2024/QH15-204/2025/QH15]
Bước 2: Nhập thông tin mặt hàng giảm 2% thuế GTGT lên Phụ lục hoặc chọn [Mẫu tải bảng kê] để nhập lên file excel.
Chọn Ghi để lưu lại thông tin.
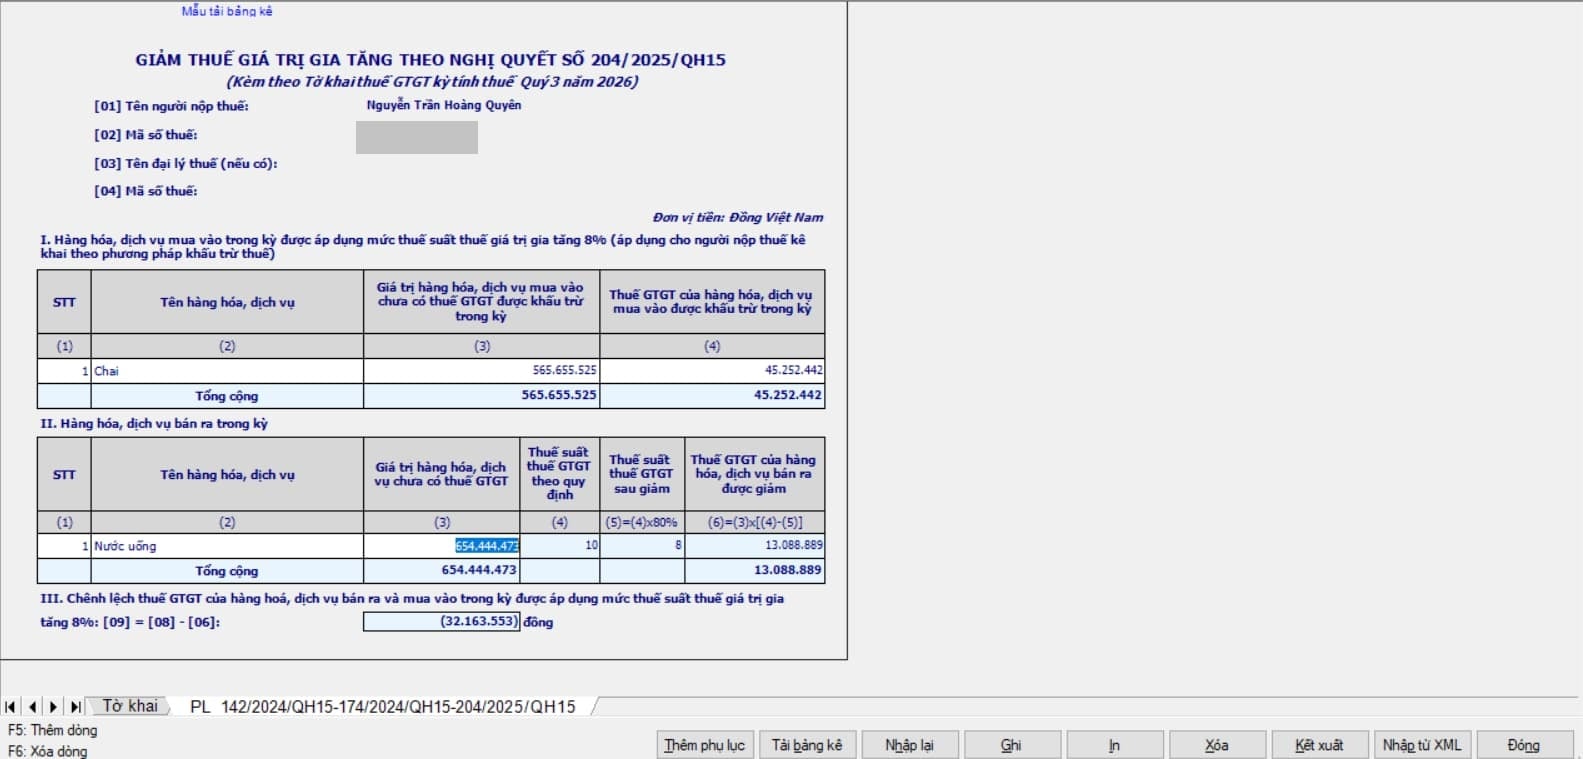
Trong đó, PL204/2025/QH15 giảm thuế GTGT gồm các phần sau:
- Phần 1: Dành cho các mặt hàng hoặc dịch vụ mua vào với thuế suất 8% (dành cho người nộp thuế kê khai phương pháp khấu trừ thuế):
- Phần 2: Dành cho các mặt hàng hoặc dịch vụ bán ra trong kỳ khai thuế:
- Phần 3: Chênh lệch thuế GTGT của hàng hóa, dịch vụ bán ra và mua vào trong kỳ có thuế suất 8%: Sau khi nhập thông tin tại các phần 1 và 2, phần mềm HTKK sẽ tự động tính toán số chênh lệch tiền thuế GTGT giữa hàng hóa, dịch vụ bán ra và mua vào trong kỳ.
Sau đó hệ thống sẽ tự động lưu các thông tin sang Tờ khai 01/GTGT, người nộp thuế cần hoàn thiện các thông tin chính xác tại Tờ khai 01/GTGT, sau đó chọn Ghi để lưu thông tin và thực hiện kết xuất.
Lưu ý:
- Số thuế GTGT đầu vào được khấu trừ ([06]) ở Mục I phải nhỏ hơn hoặc bằng giá trị hàng hóa, dịch vụ mua vào chưa thuế ([05])
- Chỉ phát sinh hóa đơn đầu ra được giảm thuế GTGT, nhưng không phát sinh đầu vào được giảm thuế GTGT thì phải kê khai các mặt hàng BÁN RA được giảm thuế GTGT đó vào phụ lục “PL 142/2024/QH15-174/2024/QH15-204/2025/QH15”
- Không phát sinh hóa đơn đầu ra và hóa đơn đầu vào được giảm thuế GTGT (Do không mua, bán các mặt hàng được giảm thuế GTGT) thì sẽ không tích chọn thêm phụ lục “PL 142/2024/QH15-174/2024/QH15-204/2025/QH15”.
- Chỉ phát sinh hóa đơn đầu vào được giảm thuế GTGT mà không phát sinh hóa đơn đầu ra được giảm thuế thì sẽ không tích chọn thêm phụ lục “PL 142/2024/QH15-174/2024/QH15-204/2025/QH15”.
Bước 3: Tại tab tờ khai, nhập toàn bộ thông tin phát sinh thuế GTGT lên tờ khai 01/GTGT.
Đối với tờ khai thuế 01/GTGT đối với hoạt động sản xuất kinh doanh thông thường: Tại chỉ tiêu 21: Phải tích nếu không phát sinh đồng thời hóa đơn đầu ra và đầu vào. Tại chỉ tiêu 22. Luôn bằng chỉ tiêu 43 của kỳ trước Tại chỉ tiêu 23. Giá trị hàng hóa mua vào (trên hóa đơn GTGT hợp lệ+ Giấy nộp tiền VAT (khâu nhập khẩu nhà thầu nước ngoài)) Tại chỉ tiêu 24. Tiền thuế GTGT tương ứng với chỉ tiêu 23 Tại chỉ tiêu 23a. Giá trị hàng hóa nhập khẩu (giá tính thuế lấy trên tờ khai hải quan) Tại chỉ tiêu 24a: GTGT của hàng hóa NK (Tổng hợp từ giấy nộp tiền thuế GTGT ở khâu nhập khẩu) Tại chỉ tiêu 25. Phần thuế GTGT ở Chỉ tiêu 24 nhưng đủ điều kiện được khấu trừ: Trường hợp người nộp thuế có TSCĐ, HHDV mua vào sử dụng đồng thời cho sản xuất, kinh doanh HHDV chịu thuế GTGT và không chịu thuế GTGT mà không hạch toán riêng được thuế GTGT mua vào được khấu trừ và không được khấu trừ thì người nộp thuế thực hiện phân bổ theo quy định của pháp luật về thuế GTGT để xác định riêng thuế GTGT mua vào được khấu trừ và kê khai vào chỉ tiêu này như sau: Thuế GTGT mua vào được khấu trừ = (Doanh thu chịu thuế GTGT/Tổng doanh thu) x Thuế GTGT mua vào sử dụng đồng thời cho sản xuất, kinh doanh HHDV chịu thuế GTGT và không chịu thuế GTGT Đối với thông tin từ hóa đơn GTGT đầu ra sẽ kê khai tại các chỉ tiêu sau: - Chỉ tiêu 26 (KCT): Các dịch vụ thiết yếu như khám chữa bệnh... - Chỉ tiêu 29 (0%): Hàng hóa xuất khẩu - Chỉ tiêu 30 (5%): Hàng thiết yếu thuốc, dụng cụ dạy học. - Chỉ tiêu 32 (10%): Hàng phổ thông - Chỉ tiêu 32a (KKK, Không tính thuế) theo quy ước, thông lệ - Chỉ tiêu 33 - Thuế GTGT của HHDV bán ra chịu thuế suất 10%: Số liệu để ghi vào chỉ tiêu này là thuế GTGT của HHDV bán ra có thuế suất giá trị gia tăng là 10% trên các hóa đơn GTGT bán ra của người nộp thuế trong kỳ tính thuế. Phần mềm tự động tính: Chỉ tiêu [33] = Chỉ tiêu [32] x 10% Phát sinh chỉ tiêu 37,38 khi: TH1: DN lập tờ khai bổ sung điều chỉnh các ký trước => làm tăng/giảm thuế còn được khẩu trừ chuyển kỳ sau => điều chỉnh phần tăng/giảm vào chỉ tiêu 37/38 của kỳ hiện tại TH2: DN nhận kết quả kiểm tra thuế, trên kết quả có kết luận "Giảm thuế GTGT được khấu trừ ở trong kỳ kiểm tra..., số tiền... -> điều chỉnh vào chỉ tiêu 37.
Chỉ tiêu 40b: dành cho DN có dự án đầu tư đang trong giai đoạn đầu tư (chưa đi vào hoạt động), và được bù trừ thuế GTGT đầu vào của dự án đầu tư với số thuế GTGT phải nộp của hoạt động sản xuất kinh doanh (nếu có) Chỉ tiêu 42: phần thuế GTGT đề nghị hoàn trong kỳ (phần còn lại (nếu có) tiếp tục được khấu trừ kỳ sau) với điều kiện làm hồ sơ hoàn thuế) |

Bước 4: Sau khi hoàn thiện tờ khai thuế GTGT, nhấn Ghi để kiểm tra tính hợp lệ của tờ khai => Chọn kết xuất tờ khai dạng XML để nộp qua mạng.
Hướng dẫn kê khai thuế GTGT 01/GTGT tháng 9 và Quý 3/2026 kèm Phụ lục giảm thuế GTGT trên HTKK chi tiết? (Hình từ Internet)
Lý do tiếp tục dùng tờ khai thuế 01/GTGT theo TT80/2021?
Mặc dù Thông tư 89/2026/TT-BTC có hiệu lực từ ngày 01/07/2026 thay thế Thông tư 80/2021/TT-BTC. Tuy nhiên đối với kỳ tính thuế tháng 9 và Quý 3/2026, NNT vẫn có thể tiếp tục dùng hồ sơ khai thuế theo TT80/2021.
Căn cứ theo nội dung hướng dẫn tại Quyết định 1934/QĐ-BTC năm 2026, trong khoảng thời gian từ ngày 01/07/2026 đến thời điểm theo lộ trình của cơ quan thuế quy định, người nộp thuế được tiếp tục áp dụng các mẫu hồ sơ khai thuế GTGT ban hành kèm theo Thông tư 80/2021/TT-BTC cho tất cả các kỳ tính thuế.
Cụ thể:
Căn cứ tại Điều 99 Thông tư 89/2026/TT-BTC về hiệu lực và lộ trình áp dụng giao dịch điện tử như sau:
Hiệu lực thi hành
1. Thông tư này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026.
2. Việc áp dụng toàn bộ các hình thức giao dịch điện tử trong lĩnh vực quản lý thuế được thực hiện theo lộ trình của cơ quan thuế quy định tại khoản 4 Điều 52 Luật Quản lý thuế.
...
Dẫn chiếu đến khoản 4 Điều 52 Luật Quản lý thuế 2025 có nội dung như sau:
Điều khoản thi hành
...
4. Cơ quan thuế có trách nhiệm tổ chức xây dựng, nâng cấp và hoàn thiện hệ thống thông tin phục vụ việc thực hiện đầy đủ các giao dịch điện tử trong quản lý thuế. Việc áp dụng toàn bộ các hình thức giao dịch điện tử trong lĩnh vực quản lý thuế được thực hiện theo lộ trình do Bộ trưởng Bộ Tài chính quy định, bảo đảm hoàn thành trước ngày 01 tháng 01 năm 2027.
Bên cạnh đó, tại nội dung các thủ tục hành chính thuế ban hành kèm theo Quyết định 1934/QĐ-BTC năm 2026 đều có hướng dẫn như sau:
Từ ngày 01/7/2026 đến thời điểm theo lộ trình của cơ quan thuế quy định tại khoản 2 Điều 99 Thông tư số 89/2026/TT-BTC, NNT được áp dụng các mẫu hồ sơ khai thuế GTGT, hồ sơ hoàn thuế ban hành kèm theo Thông tư số 80/2021/TT-BTC ngày 29/9/2021 của Bộ Tài chính và các văn bản sửa đổi, bổ sung cho tất cả các kỳ tính thuế.
Theo đó, lý do người nộp thuế tiếp tục sử dụng Tờ khai 01/GTGT theo Thông tư 80/2021/TT-BTC là do đang trong giai đoạn chuyển tiếp để cơ quan thuế hoàn thiện hệ thống hạ tầng thông tin, bảo đảm hoàn thành trước ngày 01 tháng 01 năm 2027.
Kỳ tính thuế GTGT theo Thông tư 89/2026/TT-BTC quy định ra sao?
Căn cứ tại Điều 19 Thông tư 89/2026/TT-BTC quy định kỳ tính thuế GTGT được chia thành 3 trường hợp: khai theo tháng, khai theo quý và khai theo từng lần phát sinh.
(1) Đối với khai thuế GTGT theo tháng
Nguyên tắc chung: thuế GTGT là loại thuế khai theo tháng, trừ các trường hợp được khai theo quý hoặc từng lần phát sinh.
(2) Khai thuế GTGT theo quý
- Người nộp thuế thuộc diện khai GTGT theo tháng nhưng có tổng doanh thu bán hàng hóa và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống thì được lựa chọn khai GTGT theo quý.
- Doanh thu để xác định ngưỡng 50 tỷ đồng được tính là tổng doanh thu trên các tờ khai GTGT của các kỳ tính thuế trong năm dương lịch. Nếu doanh nghiệp khai thuế tập trung tại trụ sở chính cho đơn vị phụ thuộc, địa điểm kinh doanh thì doanh thu bao gồm doanh thu của các đơn vị này.
- Người nộp thuế mới bắt đầu hoạt động, kinh doanh được lựa chọn khai GTGT theo quý.
(3) Khai GTGT theo từng lần phát sinh
Một số trường hợp khai từng lần phát sinh gồm:
- Người nộp thuế thuộc trường hợp không phải nộp hồ sơ khai thuế nhưng phát sinh GTGT từ chuyển nhượng bất động sản;
- Người nộp thuế áp dụng phương pháp trực tiếp nhưng có khoản GTGT không phát sinh thường xuyên;
- Trường hợp đề nghị cơ quan thuế cấp hóa đơn điện tử theo từng lần phát sinh;
- Người nộp thuế theo phương pháp khấu trừ có hoạt động xây dựng với giá trị công trình bao gồm GTGT từ 1 tỷ đồng trở lên theo điều kiện của Điều 19;
- Một số trường hợp khấu trừ, khai thay, nộp thay thuế GTGT
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];