Cập nhật thay đổi mức lương tối thiểu làm căn cứ tính đóng BHXH bắt buộc từ ngày 01/01/2026 mà kế toán - nhân sự cần lưu ý?
Ngày 10/11/2025, Chính phủ ban hành Nghị định 293/2025/NĐ-CP, quy định mức lương tối thiểu đối với người lao động làm việc theo hợp đồng lao động. Theo đó, Nghị định 293/2025/NĐ-CP thay thế Nghị định 74/2024/NĐ-CP và có hiệu lực từ 01/01/2026.
>> Tải về Nghị định 293/2025/NĐ-CP
Cụ thể, căn cứ Điều 3 Nghị định 74/2024/NĐ-CP và Điều 3 Nghị định 293/2025/NĐ-CP thì Chính phủ chốt mức lương tối thiểu vùng năm 2026 chính thức tăng từ 7,1% trở lên chi tiết như sau:
Vùng | Mức mới (từ 1/1/2026 | Mức cũ (hiện hành) | Mức tăng | Tỷ lệ tăng |
Vùng 1 | 5.310.000 | 4.960.000 | 350.000 | 7,1% |
Vùng 2 | 4.730.000 | 4.410.000 | 320.000 | 7,3% |
Vùng 3 | 4.140.000 | 3.860.000 | 280.000 | 7,3% |
Vùng 4 | 3.700.000 | 3.450.000 | 250.000 | 7,2% |
Hiện hành, căn cứ theo tiết 2.6 khoản 2 Điều 6 Quy trình ban hành kèm theo Quyết định 595/QĐ-BHXH năm 2017 quy định mức tiền lương tháng đóng BHXH bắt buộc không thấp hơn mức lương tối thiểu vùng tại thời điểm đóng đối với người lao động làm công việc hoặc chức danh giản đơn nhất trong điều kiện lao động bình thường.
Như vậy, từ ngày 01/01/2026 mức lương tối thiểu làm căn cứ tính đóng BHXH bắt buộc như sau:
- Vùng 1: Mức lương tối thiểu đóng BHXH bắt buộc năm 2026 là 5.310.000 đồng.
- Vùng 2: Mức lương tối thiểu đóng BHXH bắt buộc năm 2026 là 4.730.000 đồng.
- Vùng 3: Mức lương tối thiểu đóng BHXH bắt buộc năm 2026 là 4.140.000 đồng.
- Vùng 4: Mức lương tối thiểu đóng BHXH bắt buộc năm 2026 là 3.700.000 đồng.
Cập nhật thay đổi mức lương tối thiểu làm căn cứ tính đóng BHXH bắt buộc từ ngày 01/01/2026 mà kế toán - nhân sự cần lưu ý? (Hình từ Internet)
File excel tra cứu mức lương tối thiểu mới từ 1/1/2026 tại 34 tỉnh thành?
Căn cứ Điều 3 Nghị định 293/2025/NĐ-CP quy định mức lương tối thiểu vùng áp dụng từ 01/01/2026 như sau:
Vùng | Mức lương tối thiểu tháng (Đơn vị: đồng/tháng) | Mức lương tối thiểu giờ (Đơn vị: đồng/giờ) |
Vùng 1 | 5.310.000 | 25.500 |
Vùng 2 | 4.730.000 | 22.700 |
Vùng 3 | 4.140.000 | 20.000 |
Vùng 4 | 3.700.000 | 17.800 |
Đồng thời, Danh mục địa bàn vùng I, vùng II, vùng III, vùng IV được quy định tại Phụ lục ban hành kèm theo Nghị định 293/2025/NĐ-CP.
- Việc áp dụng địa bàn vùng được xác định theo nơi hoạt động của người sử dụng lao động như sau:
+ Người sử dụng lao động hoạt động trên địa bàn thuộc vùng nào thì áp dụng mức lương tối thiểu quy định đối với địa bàn đó.
+ Người sử dụng lao động có đơn vị, chi nhánh hoạt động trên các địa bàn có mức lương tối thiểu khác nhau thì đơn vị, chi nhánh hoạt động ở địa bàn nào, áp dụng mức lương tối thiểu quy định đối với địa bàn đó.
+ Người sử dụng lao động hoạt động trong khu công nghiệp, khu chế xuất, khu công nghệ cao, khu công nghệ số tập trung nằm trên các địa bàn có mức lương tối thiểu khác nhau thì áp dụng theo địa bàn có mức lương tối thiểu cao nhất.
+ Người sử dụng lao động hoạt động trên địa bàn có sự thay đổi tên hoặc chia thì tạm thời áp dụng mức lương tối thiểu quy định đối với địa bàn trước khi thay đổi tên hoặc chia cho đến khi Chính phủ có quy định mới.
+ Người sử dụng lao động hoạt động trên địa bàn được thành lập mới từ một địa bàn hoặc nhiều địa bàn có mức lương tối thiểu khác nhau thì áp dụng mức lương tối thiểu theo địa bàn có mức lương tối thiểu cao nhất cho đến khi Chính phủ có quy định mới.
Theo đó, File excel tra cứu mức lương tối thiểu mới từ 1/1/2026 tại 34 tỉnh thành được tổng hợp có dạng như sau:
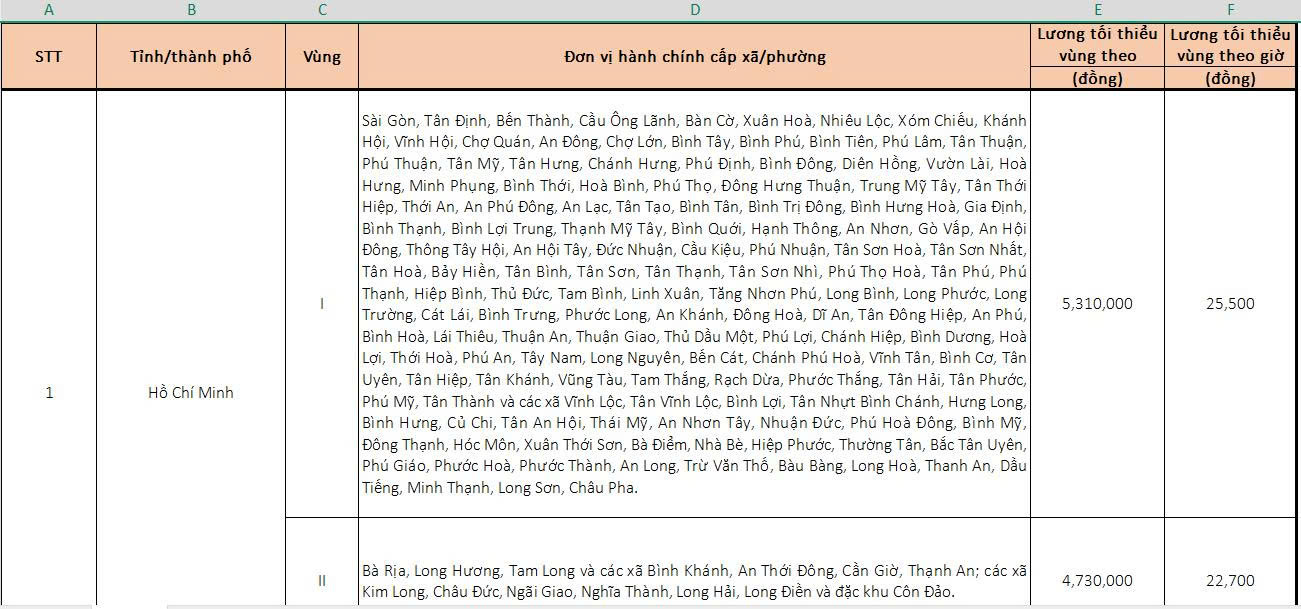
>> Tải về File excel tra cứu mức lương tối thiểu mới từ 1/1/2026 tại 34 tỉnh thành.
Tăng lương tối thiểu vùng 2026 thì có tăng thuế TNCN phải nộp không?
Căn cứ tại Điều 21 Luật Thuế thu nhập cá nhân 2007 quy định về thu nhập tính thuế TNCN như sau:
Thu nhập tính thuế
1. Thu nhập tính thuế đối với thu nhập từ kinh doanh, tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại Điều 10 và Điều 11 của Luật này, trừ các khoản đóng bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, các khoản giảm trừ quy định tại Điều 19 và Điều 20 của Luật này.
2. Thu nhập tính thuế đối với thu nhập từ đầu tư vốn, chuyển nhượng vốn, chuyển nhượng bất động sản, trúng thưởng, tiền bản quyền, nhượng quyền thương mại, nhận thừa kế, quà tặng là thu nhập chịu thuế quy định tại các điều 12, 13, 14, 15, 16, 17 và 18 của Luật này.
Tại Điều 1 Nghị quyết 110/2025/UBTVQH15 quy định mức giảm trừ gia cảnh thuế thu nhập cá nhân như sau:
Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Đồng thời, theo khoản 1 và khoản 2 Điều 4 Nghi định 293/2025/NĐ-CP quy định áp dụng mức lương tối thiểu như sau:
Áp dụng mức lương tối thiểu
1. Mức lương tối thiểu tháng là mức lương thấp nhất làm cơ sở để thỏa thuận và trả lương đối với người lao động áp dụng hình thức trả lương theo tháng, bảo đảm mức lương theo công việc hoặc chức danh của người lao động làm việc đủ thời giờ làm việc bình thường trong tháng và hoàn thành định mức lao động hoặc công việc đã thỏa thuận không được thấp hơn mức lương tối thiểu tháng.
2. Mức lương tối thiểu giờ là mức lương thấp nhất làm cơ sở để thỏa thuận và trả lương đối với người lao động áp dụng hình thức trả lương theo giờ, bảo đảm mức lương theo công việc hoặc chức danh của người lao động làm việc trong một giờ và hoàn thành định mức lao động hoặc công việc đã thỏa thuận không được thấp hơn mức lương tối thiểu giờ.
...
Như vậy, dựa vào các quy định trên, tăng lương tối thiểu vùng không trực tiếp làm tăng thuế TNCN phải nộp, vì:
- Thuế TNCN được tính dựa trên thu nhập tính thuế, tức là tổng thu nhập chịu thuế từ kinh doanh, tiền lương, tiền công và các khoản phụ cấp, trợ cấp khác sau khi đã trừ các khoản giảm trừ theo quy định như giảm trừ gia cảnh, các khoản đóng bảo hiểm bắt buộc,...
- Việc tăng lương tối thiểu vùng có thể dẫn đến việc tăng mức lương thực tế nhận được. Nếu mức thu nhập thực tế này tăng vượt quá ngưỡng chịu thuế, người lao động sẽ phải nộp thuế TNCN. Nên việc tăng thuế TNCN là do thu nhập thực tế tăng lên, không phải do chính sách tăng lương tối thiểu vùng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];