Bắp xay ra thành bột rồi trộn lẫn với tinh bột nhập khẩu khác thì có thuộc đối tượng không chịu thuế GTGT không?
>> Tải về Lịch nộp thuế 2026 >> Tải về Bảng tính thuế TNCN 2026 >> Tải về Trọn bộ văn bản hướng dẫn Luật Thuế giá trị gia tăng |
Căn cứ Điều 4 Nghị định 181/2025/NĐ-CP, được bổ sung bởi khoản 1 Điều 1 Nghị định 359/2025/NĐ-CP, có quy định như sau:
Đối tượng không chịu thuế
Đối tượng không chịu thuế thực hiện theo quy định tại Điều 5 Luật Thuế giá trị gia tăng. Một số trường hợp được quy định chi tiết như sau:
1. Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu. Trong đó, các sản phẩm chỉ qua sơ chế thông thường là các sản phẩm mới được làm sạch, phơi, sấy khô, bóc vỏ, xay xát, xay vỡ mảnh, nghiền vỡ mảnh, xay bỏ vỏ, xát bỏ vỏ, tách hạt, tách cọng, cắt, xay, đánh bóng hạt, hồ hạt, chia tách ra từng phần, bỏ xương, băm, lột da, nghiền, cán mỏng, ướp muối, đóng hộp kín khí, bảo quản lạnh (ướp lạnh, đông lạnh), bảo quản bằng khí sunfuro, bảo quản theo phương thức cho hóa chất để tránh thối rữa, ngâm trong dung dịch lưu huỳnh hoặc ngâm trong dung dịch bảo quản khác và các hình thức bảo quản thông thường khác.
Trường hợp không xác định được thì Bộ Nông nghiệp và Môi trường có trách nhiệm căn cứ vào quy trình sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt do người nộp thuế cung cấp để xác định là sản phẩm chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu theo quy định của pháp luật.
...
Theo quy định trên, các sản phẩm cây trồng chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu sẽ thuộc đối tượng không chịu thuế GTGT.
Các sản phẩm chỉ qua sơ chế thông thường là các sản phẩm mới được làm sạch, phơi, sấy khô, bóc vỏ, xay xát, xay vỡ mảnh, nghiền vỡ mảnh, xay bỏ vỏ, xát bỏ vỏ, tách hạt, tách cọng, cắt, xay, đánh bóng hạt, hồ hạt, chia tách ra từng phần, bỏ xương, băm, lột da, nghiền, cán mỏng, ướp muối, đóng hộp kín khí, bảo quản lạnh (ướp lạnh, đông lạnh), bảo quản bằng khí sunfuro, bảo quản theo phương thức cho hóa chất để tránh thối rữa, ngâm trong dung dịch lưu huỳnh hoặc ngâm trong dung dịch bảo quản khác và các hình thức bảo quản thông thường khác.
Như vậy, việc xác định bắp xay thành bột rồi trộn lẫn với tinh bột nhập khẩu khác có thuộc đối tượng không chịu thuế GTGT hay không cần căn cứ vào tính chất của tinh bột được trộn và mức độ chế biến của sản phẩm sau khi trộn, cụ thể:
- Trường hợp tinh bột được trộn với bắp là sản phẩm cây trồng chỉ qua sơ chế thông thường (ví dụ: tinh bột được tạo ra từ quá trình xay, nghiền đơn thuần) thì sản phẩm sau khi trộn vẫn có thể được xem là sản phẩm cây trồng chỉ qua sơ chế thông thường, thuộc đối tượng không chịu thuế GTGT.
- Trường hợp tinh bột được trộn với bắp không phải là sản phẩm cây trồng chỉ qua sơ chế thông thường hoặc việc trộn tạo ra sản phẩm mới đã qua chế biến, thì sản phẩm đó không thuộc đối tượng không chịu thuế GTGT, mà thuộc diện chịu thuế 10% GTGT theo quy định (vì không thuộc trường hợp chịu thuế GTGT 0% và 5%).
Xem thêm:
>>> Tổng hợp 17 trường hợp không chịu thuế GTGT từ ngày 01/01/2026?
>>> Chính thức chỉ còn 2 điều kiện hoàn thuế GTGT theo Nghị định 359/2025/NĐ-CP?
>>> Các sản phẩm cây trồng, chăn nuôi xác định thuế GTGT như thế nào theo Nghị định 359/2025/NĐ-CP?
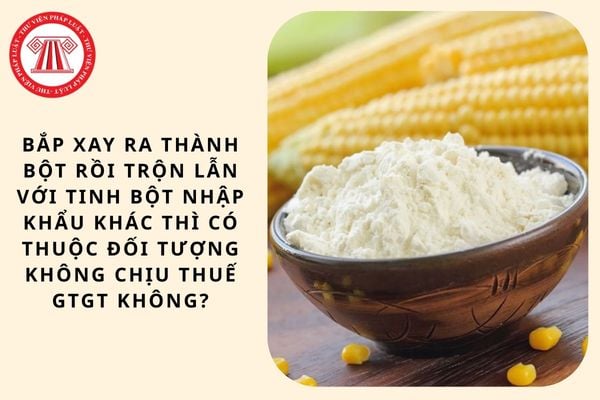
Bắp xay ra thành bột rồi trộn lẫn với tinh bột nhập khẩu khác thì có thuộc đối tượng không chịu thuế GTGT không? (Hình từ Internet)
Thời điểm xác định thuế GTGT là khi nào?
Căn cứ điểm a khoản 1 Điều 8 Luật Thuế giá trị gia tăng 2024 quy định như sau:
Thời điểm xác định thuế giá trị gia tăng
1. Thời điểm xác định thuế giá trị gia tăng được quy định như sau:
a) Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền;
b) Đối với dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Thời điểm xác định thuế giá trị gia tăng đối với hàng hóa, dịch vụ sau đây do Chính phủ quy định:
a) Hàng hóa xuất khẩu, hàng hóa nhập khẩu;
...
Như vậy, thời điểm xác định thuế GTGT đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền.
Người nộp thuế GTGT hiện nay bao gồm những ai?
Căn cứ vào Điều 4 Luật Thuế Giá trị gia tăng 2024 có quy định về người nộp thuế GTGT hiện nay bao gồm:
(1) Tổ chức, hộ, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng (sau đây gọi là cơ sở kinh doanh).
(2) Tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế giá trị gia tăng (sau đây gọi là người nhập khẩu).
(3) Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ (kể cả trường hợp mua dịch vụ gắn với hàng hóa) của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam, trừ trường hợp quy định tại khoản 4 và khoản 5 Điều 4 Luật Thuế Giá trị gia tăng 2024; tổ chức sản xuất, kinh doanh tại Việt Nam mua hàng hóa, dịch vụ để tiến hành hoạt động tìm kiếm thăm dò, phát triển mỏ dầu khí và khai thác dầu khí của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam.
(4) Nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số với tổ chức, cá nhân tại Việt Nam (sau đây gọi là nhà cung cấp nước ngoài); tổ chức là nhà quản lý nền tảng số nước ngoài thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài; tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam thông qua kênh thương mại điện tử hoặc các nền tảng số thực hiện khấu trừ, nộp thay nghĩa vụ thuế phải nộp của nhà cung cấp nước ngoài.
(5) Tổ chức là nhà quản lý sàn giao dịch thương mại điện tử, nhà quản lý nền tảng số có chức năng thanh toán thực hiện khấu trừ, nộp thuế thay, kê khai số thuế đã khấu trừ cho hộ kinh doanh, cá nhân kinh doanh trên sàn thương mại điện tử, nền tảng số.
(6) Chính phủ quy định chi tiết các khoản 1, 4 và 5 Điều 4 Luật Thuế Giá trị gia tăng 2024; quy định về người nộp thuế trong trường hợp nhà cung cấp nước ngoài cung cấp dịch vụ cho người mua là tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế quy định tại khoản 4 Điều 4 Luật Thuế Giá trị gia tăng 2024.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];