Cách gửi Tờ khai Danh sách chi tiết số tiền nộp thuế TNCN đã nộp thay cho từng cá nhân?
Sau khi lập tờ khai số tiền nộp thuế TNCN đã nộp thay cá nhân trên HTKK, người nộp thuế nộp tại trang thuế điện tử của Cục Thuế.
Dưới đây là cách gửi Tờ khai số tiền nộp thuế TNCN đã nộp thay cá nhân:
Bước 1: Xuất tờ khai quyết toán thuế từ phần mềm HTKK
Bước 2: Sau khi có file XML, người nộp thuế thực hiện các bước sau:
- Đăng nhập vào website Thuế điện tử tại đường dẫn: https://thuedientu.gdt.gov.vn/etaxnnt/Request
+ NNT đăng nhập vào hệ thống eTax và chọn chức năng “Nộp thuế”, chọn tiếp “Nộp DS chi tiết thuế TNCN XML”.
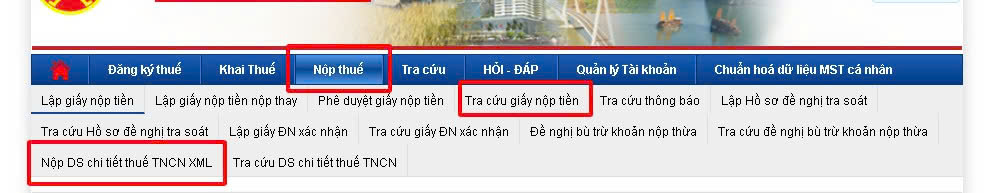
Hệ thống hiển thị màn hình Nộp DS chi tiết thuế TNCN XML gồm các thông tin sau:
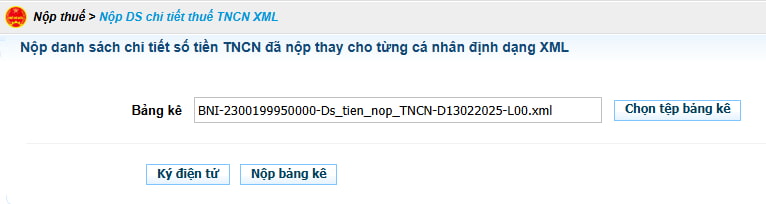
Lưu ý: Nếu tài khoản chưa có chức năng Nộp thuế, vui lòng đăng ký bổ sung chức năng này.
- Sau khi đăng nhập thành công: Thao tác giống như khi tra cứu giấy nộp tiền (GNT)
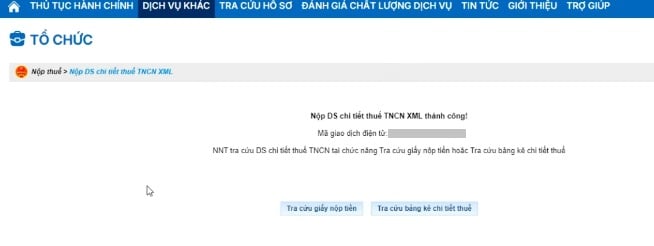
+ Khi hệ thống hiển thị kết quả, sẽ thấy mục nộp danh sách chi tiết như hình.

Xem chi tiết hướng dẫn lập tờ khai số tiền nộp thuế TNCN đã nộp thay cá nhân trên HTKK mới nhất tại đây.
Lưu ý: Hiện hành, Hệ thống thông tin giải quyết thủ tục hành chính của Cục Thuế (dichvucong.gdt) là hệ thống đang được triển khai là nền tảng khuyến khích người nộp thuế thực hiện các thủ tục hành chính về thuế với cơ quan thuế, thay thế hoàn toàn Hệ thống Thuế điện tử (thuedientu.gdt) và các nền tảng cũ.
Nghĩa là hiện nay, người dân phải nộp tờ khai bổ sung quyết toán thuế TNCN online trên Cổng dịch vụ công, khuyến khích không thực hiện trên hệ thống Thuế điện tử nữa.
Dưới đây là hướng dẫn cách nộp danh sách chi tiết thuế TNCN nộp thay cá nhân trên dịch vụ công 2026:
Bước 1: Lập và kết xuất DS chi tiết thuế TNCN nộp thay cá nhân trên phần mềm HTKK
Theo Công văn 828/TCT-KK năm 2025 hướng dẫn nộp DS cung cấp thông tin về số thuế TNCN đã nộp thay cho cá nhân trên phần mềm HTKK.
Bước 2: Truy cập Dịch vụ công Thuế Nhà nước và đăng nhập vào tài khoản doanh nghiệp
Bước 3: Chọn [Tra cứu GNT] tại menu Dịch vụ khác
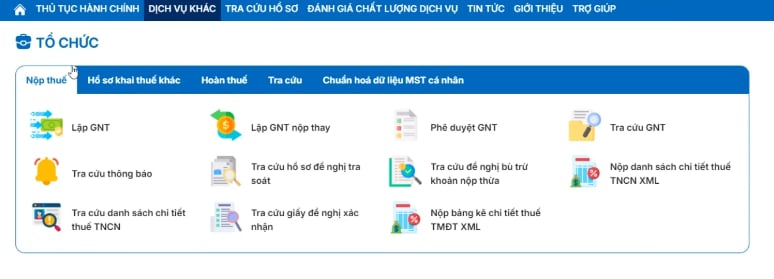
Bước 4: Nhập khoảng thời gian đã nộp tiền/giấy nộp tiền thuế TNCN nộp thay cá nhân => Nhấn Tra cứu
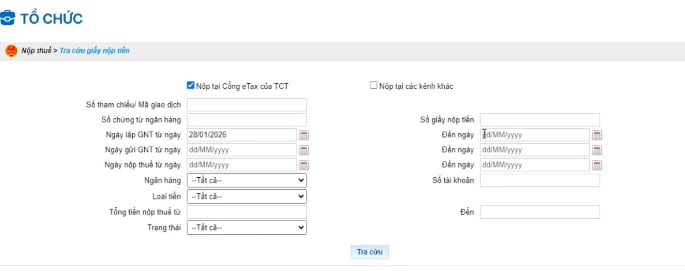
Bước 5: Chọn vào biểu tượng  để tiếp tục nộp DS chi tiết số thuế TNCN đã nộp thay cho cá nhân
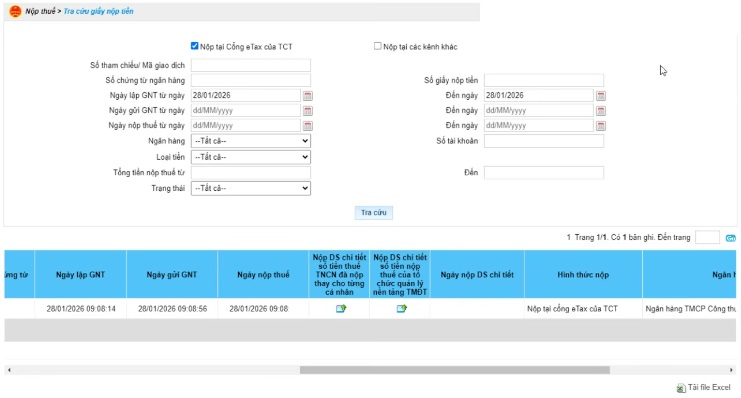
Bước 6: Chọn tệp bảng kê và tải bảng kê đã kết xuất từ phần mềm HTKK
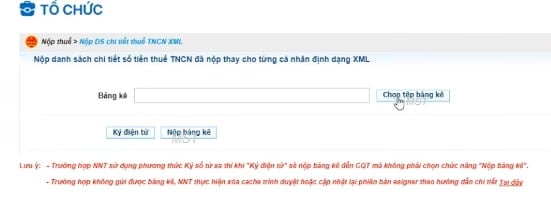
Bước 7: Ký điện tử và nhấn nộp bảng kê
Trên đây là thông tin tham khảo cách nộp danh sách chi tiết thuế TNCN nộp thay cá nhân trên dịch vụ công 2026.
Cách gửi Tờ khai Danh sách chi tiết số tiền nộp thuế TNCN đã nộp thay cho từng cá nhân? (Hình từ Internet)
Thông tin thu thập theo Công văn 828 là những thông tin gì?
Căn cứ Mục 2 Công văn 828/TCT-KK năm 2025, theo đó, căn cứ quy định tại khoản 7 Điều 17, khoản 1, khoản 2 Điều 19 Luật Quản lý thuế 2019, Tổng cục Thuế triển khai việc các doanh nghiệp, tổ chức, cá nhân (sau đây gọi chung là tổ chức chi trả thu nhập) khi nộp thuế TNCN đã khấu trừ của cá nhân là người lao động vào ngân sách nhà nước thay cho người nộp thuế, thực hiện cung cấp thông tin về số thuế TNCN đã nộp thay cho từng cá nhân, thì thông tin thu thập cụ thể như sau:
- Số tiền thuế TNCN tổ chức chi trả thu nhập đã nộp thay cho từng cá nhân theo chứng từ nộp thuế TNCN, bao gồm:
+ Thông tin chung của chứng từ nộp NSNN;
+ Thông tin chi tiết của từng cá nhân được khấu trừ nộp thay (MST, Tên NNT, số tiền thuế đã khấu trừ, số tiền đã nộp NSNN, số thuế đã nộp thừa kỳ trước được bù trừ (nếu có)).
Các trường hợp ủy quyền quyết toán thuế thu nhập cá nhân năm 2025
Tại điểm d.2 khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP thì cá nhân cư trú có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế thu nhập cá nhân cho tổ chức, cá nhân trả thu nhập, cụ thể như sau:
- Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên lại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập thực hiện việc quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm dương lịch. Trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống thì cá nhân được ủy quyền quyết toán thuế cho tổ chức mới.
- Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động lừ 03 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm dương lịch; đồng thời có thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế TNCN theo tỷ lệ 10% nếu không có yêu cầu quyết toán thuế đối với phần thu nhập này.
- Cá nhân sau khi đã ủy quyền quyết toán thuế, tổ chức trả thu nhập đã thực hiện quyết toán thuế thay cho cá nhân, nếu phát hiện cá nhân thuộc diện trực tiếp quyết toán thuế với cơ quan thuế thì tổ chức trả thu nhập không điều chỉnh lại quyết toán thuế TNCN của tổ chức trả thu nhập, chỉ cấp chứng từ khấu trừ thuế cho cá nhân theo số quyết toán và ghi vào góc dưới bên trái của chứng từ khấu trừ thuế nội dung: "Công ty ... đã quyết toán thuế TNCN thay cho Ông/Bà .... (theo ủy quyền) tại dòng (số thứ tự) ... của Phụ lục Bảng kê 05-1/BK-TNCN" để cá nhân trực tiếp quyết toán thuế với cơ quan thuế. Trường hợp tổ chức, cá nhân trả thu nhập sử dụng chứng từ khấu trừ thuế TNCN điện tử thì in chuyển đổi từ chứng từ khấu trừ thuế TNCN điện tử gốc và ghi nội dung nêu trên vào bản in chuyển đổi để cung cấp cho người nộp thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];