- Mẫu 08-MST Tờ khai Điều chỉnh, bổ sung thông tin đăng ký thuế mới nhất theo Thông tư 90 có dạng ra sao?
- Mục 2
- Từ 01/07/2026, không phải nộp lại hồ sơ khai thuế tháng, quý đối với thu nhập từ tiền lương tiền công đã kê khai trước?
- Các đối tượng phải đăng ký thuế trực tiếp với cơ quan thuế từ 01/7/2026?
Mẫu 08-MST Tờ khai Điều chỉnh, bổ sung thông tin đăng ký thuế mới nhất theo Thông tư 90 có dạng ra sao?
Hiện nay, Mẫu 08-MST Tờ khai Điều chỉnh bổ sung thông tin đăng ký thuế mới nhất được quy định tại phụ lục ban hành kèm theo Thông tư 90/2026/TT-BTC
Dưới đây là Mẫu 08-MST Tờ khai Điều chỉnh bổ sung thông tin đăng ký thuế mới nhất có dạng: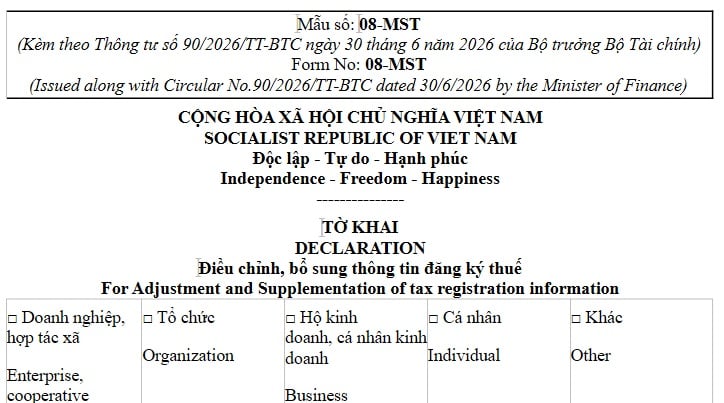
Tải về >> Mẫu 08-MST Tờ khai Điều chỉnh bổ sung thông tin đăng ký thuế mới nhất
Ghi chú:
Notes:
- Cột (1): Các chỉ tiêu có thay đổi trên tờ khai đăng ký thuế hoặc các bảng kê kèm theo hồ sơ đăng ký thuế. - Column (1): Names of the items adjusted on the tax registration form or the schedules enclosed with the tax registration dossier. - Cột (2): Hệ thống thông tin quản lý thuế tự động hiển thị thông tin đăng ký thuế đã kê khai trong lần đăng ký thuế gần nhất. - Column (2): The tax management information system automatically states the tax registration information declared in the most recent tax registration. - Cột (3): Ghi chính xác nội dung thông tin đăng ký thuế mới thay đổi hoặc bổ sung. - Column (3): Enter accurately the newly adjusted or supplemented taxpayer registration information - Trường hợp đơn vị chủ quản thực hiện thủ tục đăng ký thuế cho đơn vị phụ thuộc theo quy định thì người đại diện pháp luật của đơn vị chủ quản ký và đóng dấu (nếu có) vào mẫu biểu này. - Where the managing unit carries out the tax registration procedures for its dependent unit in accordance with applicable regulations, the legal representative of the managing unit shall sign and affix the seal (if any) to this form. |

Mẫu 08-MST Tờ khai Điều chỉnh, bổ sung thông tin đăng ký thuế mới nhất theo Thông tư 90 có dạng ra sao? (Hình từ Internet)
Từ 01/07/2026, không phải nộp lại hồ sơ khai thuế tháng, quý đối với thu nhập từ tiền lương tiền công đã kê khai trước?
Ngày 30/06/2026, Bộ Tài chính đã ban hành Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế thu nhập cá nhân 2025.
Tại Điều 69 Nghị định 253/2026/NĐ-CP quy định về hiệu lực thi hành thì Nghị định 253/2026/NĐ-CP có hiệu lực thi hành từ ngày 01/7/2026. Việc xác định thời gian áp dụng trong một số trường hợp cụ thể như sau:
- Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026;
- Quy định về tiền ăn giữa ca, tiền ăn trưa quy định tại điểm g khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP áp dụng từ ngày 01/7/2026.
Tại Điều 70 Nghị định 253/2026/NĐ-CP quy định các trường hợp đã kê khai, nộp thuế đối với thu nhập từ tiền lương, tiền công cho kỳ tính thuế năm 2026 trong thời gian kể từ ngày 01 tháng 01 năm 2026 đến trước ngày Nghị định này có hiệu lực thi hành theo quy định tại các văn bản quy phạm pháp luật về thuế thu nhập cá nhân áp dụng trước thời điểm Nghị định 253/2026/NĐ-CP có hiệu lực thi hành thì không phải nộp lại hồ sơ khai thuế tháng, quý mà thực hiện điều chỉnh vào hồ sơ khai quyết toán thuế năm 2026.
Các đối tượng phải đăng ký thuế trực tiếp với cơ quan thuế từ 01/7/2026?
Theo khoản 2 Điều 4 Thông tư 90/2026/TT-BTC, người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế, bao gồm:
(1) Doanh nghiệp hoạt động trong các lĩnh vực chuyên ngành không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh theo quy định của pháp luật chuyên ngành (sau đây gọi là Tổ chức kinh tế);
(2) Đơn vị sự nghiệp, tổ chức kinh tế của lực lượng vũ trang, tổ chức kinh tế của các tổ chức chính trị, chính trị - xã hội, xã hội, xã hội - nghề nghiệp hoạt động kinh doanh theo quy định của pháp luật nhưng không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh; tổ chức của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu; văn phòng đại diện của tổ chức nước ngoài tại Việt Nam; tổ hợp tác được thành lập và tổ chức hoạt động theo quy định tại Nghị định 77/2019/NĐ-CP về tổ hợp tác nhưng không thuộc trường hợp đăng ký kinh doanh qua cơ quan đăng ký kinh doanh theo quy định tại khoản 2 Điều 107 Luật Hợp tác xã 2023 (sau đây gọi là Tổ chức kinh tế);
(3) Tổ chức được thành lập bởi cơ quan có thẩm quyền không có hoạt động sản xuất, kinh doanh nhưng phát sinh nghĩa vụ với ngân sách nhà nước (sau đây gọi là Tổ chức khác);
(4) Người nộp thuế được hoàn thuế giá trị gia tăng theo quy định của pháp luật về thuế giá trị gia tăng trong các trường hợp (sau đây gọi là Tổ chức khác), bao gồm:
- Tổ chức ở Việt Nam sử dụng tiền viện trợ không hoàn lại, tiền viện trợ nhân đạo của tổ chức, cá nhân nước ngoài để mua hàng hóa, dịch vụ phục vụ cho chương trình, dự án viện trợ không hoàn lại, viện trợ nhân đạo tại Việt Nam; Chủ chương trình, dự án, phi dự án hoặc nhà thầu chính (bao gồm cả Văn phòng điều hành của nhà thầu chính tại Việt Nam), tổ chức do phía nhà tài trợ nước ngoài chỉ định việc quản lý chương trình, dự án sử dụng vốn ODA (bao gồm cả Văn phòng đại diện của nhà tài trợ hoặc tổ chức quản lý, thực hiện chương trình, dự án do nhà tài trợ chỉ định);
- Đối tượng được hưởng quyền ưu đãi miễn trừ ngoại giao theo quy định của pháp luật về ngoại giao mua hàng hóa, dịch vụ tại Việt Nam để sử dụng;
(5) Tổ chức nước ngoài có phát sinh doanh thu tại Việt Nam thông qua hoạt động kinh doanh trên nền tảng thương mại điện tử theo quy định tại khoản 1 Điều 40 Nghị định 252/2026/NĐ-CP (sau đây gọi là nhà cung cấp nước ngoài).
Nhà cung cấp nước ngoài không phải thực hiện thủ tục đăng ký thuế trong trường hợp toàn bộ doanh thu phát sinh tại Việt Nam đã được khấu trừ, nộp thay thuế;
(6) Cá nhân không cư trú có hoạt động kinh doanh trên nền tảng thương mại điện tử không có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 42 Nghị định 252/2026/NĐ-CP ;
(7) Tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam (trừ nhà cung cấp nước ngoài quy định tại điểm đ khoản này), cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam (trừ cá nhân không cư trú quy định tại điểm e khoản này) phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam (sau đây gọi là nhà thầu nước ngoài, nhà thầu phụ nước ngoài);
(8) Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thay số thuế đã khấu trừ của người nộp thuế khác (sau đây gọi là tổ chức, cá nhân khấu trừ nộp thay) trong các trường hợp sau:
- Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài;
- Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp tính thuế giá trị gia tăng là phương pháp khấu trừ thuế thực hiện khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài;
- Chủ quản nền tảng thương mại điện tử, nền tảng số khác ở trong nước có chức năng đặt hàng trực tuyến và chức năng thanh toán theo quy định tại Điều 43 Nghị định 252/2026/NĐ-CP khấu trừ và nộp thay thuế cho nhà cung cấp nước ngoài, hộ kinh doanh, cá nhân kinh doanh (bao gồm cá nhân cư trú và cá nhân không cư trú);
- Doanh nghiệp, tổ chức, cá nhân khấu trừ và nộp thay thuế cho cá nhân có hợp đồng hoặc văn bản hợp tác kinh doanh;
Riêng tổ chức chi trả thu nhập khi khấu trừ, nộp thay thuế thu nhập cá nhân sử dụng mã số thuế đã cấp của tổ chức chi trả thu nhập để khai, nộp thuế thu nhập cá nhân khấu trừ, nộp thay;
(9) Công ty điều hành chung, văn phòng điều hành, tổ chức được người điều hành phân công, ủy quyền điều hành dự án dầu khí theo quy định của pháp luật dầu khí (gọi chung là người điều hành); doanh nghiệp liên doanh; tổ chức được Chính phủ Việt Nam giao nhiệm vụ tiếp nhận phần được chia của Việt Nam thuộc các mỏ dầu khí tại vùng chồng lấn; nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí; công ty mẹ - Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam đại diện nước chủ nhà nhận phần lãi được chia từ các hợp đồng dầu khí;
(10) Hộ gia đình, cá nhân có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng không phải đăng ký hộ kinh doanh theo quy định của pháp luật về đăng ký doanh nghiệp; cá nhân kinh doanh của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu;
(11) Cá nhân có thu nhập thuộc diện chịu thuế thu nhập cá nhân (trừ cá nhân kinh doanh);
(12) Cá nhân là người phụ thuộc theo quy định của pháp luật về thuế thu nhập cá nhân;
(13) Tổ chức, cá nhân được cơ quan thuế ủy nhiệm thu;
(14) Tổ chức kê khai và nộp thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu;
(15) Tổ chức, hộ gia đình và cá nhân khác có nghĩa vụ với ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];