Trường hợp nào được khai gộp dòng hàng trên tờ khai hải quan?
Căn cứ tại khoản 2 Điều 18 Thông tư 38/2015/TT-BTC quy định về khai hải quan như sau:
Điều 18. Khai hải quan
[...]
2. Một tờ khai hải quan được khai tối đa 50 dòng hàng, nếu quá 50 dòng hàng thì người khai hải quan khai trên nhiều tờ khai hải quan. Trường hợp một lô hàng có nhiều mặt hàng thuộc các loại hình xuất khẩu, nhập khẩu để sản xuất, chế xuất, sản xuất xuất khẩu, gia công hàng hóa cho thương nhân nước ngoài thì người khai hải quan được khai gộp các mặt hàng có cùng mã số hàng hóa theo hướng dẫn tại Phụ lục II Thông tư này, cùng xuất xứ, cùng thuế suất.
Khi khai gộp mã HS trên tờ khai hải quan, trị giá hóa đơn, trị giá tính thuế, số lượng của dòng hàng gộp mã HS là tổng trị giá hóa đơn, trị giá tính thuế, số lượng các dòng hàng đã gộp; không khai đơn giá hóa đơn của dòng hàng gộp mã HS.
3. Trường hợp một mặt hàng có số tiền thuế vượt số ký tự của ô số tiền thuế trên tờ khai thì người khai hải quan được tách thành nhiều dòng hàng để khai trên tờ khai hải quan; trường hợp không thể tách được thành nhiều dòng hàng thì thực hiện khai hải quan trên tờ khai hải quan giấy.
Trường hợp tổng số tiền thuế của tờ khai hải quan vượt số ký tự của ô tổng số tiền thuế trên tờ khai thì người khai hải quan được tách thành nhiều tờ khai hải quan.
[...]
Theo quy định, một tờ khai hải quan được khai tối đa 50 dòng hàng, nếu quá 50 dòng hàng thì người khai hải quan khai trên nhiều tờ khai hải quan. Tuy nhiên, người khai hải quan được khai gộp các mặt hàng có cùng mã số hàng hóa theo hướng dẫn tại Phụ lục II Thông tư 38/2015/TT-BTC, cùng xuất xứ, cùng thuế suất trong trường hợp một lô hàng có nhiều mặt hàng thuộc các loại hình xuất khẩu, nhập khẩu để sản xuất, chế xuất, sản xuất xuất khẩu, gia công hàng hóa cho thương nhân nước ngoài.
>>> Xem thêm: Hướng dẫn khai số lượng 1 và số lượng 2 trên tờ khai hải quan xuất khẩu như thế nào?
>>> Xem thêm: Tải Phụ lục 1 Thông tư 39 Chỉ tiêu thông tin liên quan đến thủ tục hải quan điện tử ở đâu?
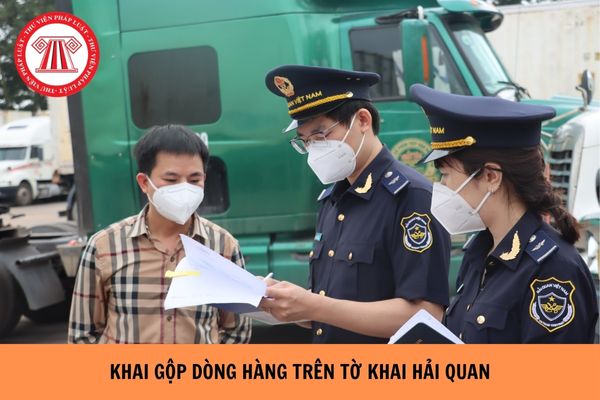
Trường hợp nào được khai gộp dòng hàng trên tờ khai hải quan? (Hình từ Internet)
Kiểm tra điều kiện đăng ký tờ khai hải quan như thế nào?
Theo khoản 2 Điều 19 Thông tư 38/2015/TT-BTC sửa đổi bởi khoản 8 Điều 1 Thông tư 39/2018/TT-BTC quy định Hệ thống tự động kiểm tra các điều kiện đăng ký tờ khai hải quan, bao gồm:
[1] Người khai hải quan không thuộc diện áp dụng biện pháp cưỡng chế dừng làm thủ tục hải quan theo quy định, trừ các trường hợp sau đây:
- Hàng hóa xuất khẩu thuộc đối tượng được miễn thuế hoặc không chịu thuế hoặc thuế suất thuế xuất khẩu 0%;
- Hàng hóa nhập khẩu phục vụ trực tiếp cho an ninh, quốc phòng, thuộc đối tượng được miễn thuế nhập khẩu, không thuộc đối tượng chịu thuế giá trị gia tăng; hàng hóa xuất khẩu phục vụ trực tiếp cho an ninh, quốc phòng;
- Hàng hóa phòng chống thiên tai, dịch bệnh, cứu trợ khẩn cấp, viện trợ nhân đạo, viện trợ không hoàn lại.
[2] Người khai hải quan không thuộc các trường hợp quy định tại khoản 1 Điều 14 Thông tư 38/2015/TT-BTC;
[3] Các thông tin trên tờ khai hải quan phải đảm bảo tính đầy đủ, phù hợp theo hướng dẫn tại Thông tư 38/2015/TT-BTC;
[4] Các thông tin về chính sách quản lý, chính sách thuế đối với hàng hóa xuất khẩu, nhập khẩu trên tờ khai hải quan.
Trường hợp đáp ứng các điều kiện nêu trên thì cơ quan hải quan chấp nhận đăng ký tờ khai hải quan và phản hồi cho người khai hải quan. Trường hợp không đáp ứng các điều kiện nêu trên thì cơ quan hải quan không chấp nhận đăng ký tờ khai hải quan và phản hồi lý do cho người khai hải quan.
Trường hợp khai hải quan trên tờ khai hải quan giấy, công chức hải quan thực hiện kiểm tra điều kiện đăng ký tờ khai hải quan quy định tại khoản này và các chứng từ thuộc hồ sơ hải quan.
Chữ ký số sử dụng trong thủ tục hải quan điện tử của người khai hải quan phải thỏa mãn điều kiện gì?
Tại khoản 1 Điều 5 Thông tư 38/2015/TT-BTC quy định chữ ký số sử dụng trong thủ tục hải quan điện tử của người khai hải quan phải thỏa mãn điều kiện như sau:
- Là chữ ký số tương ứng với chứng thư số được tổ chức cung cấp dịch vụ chứng thực chữ ký số công cộng hoặc tổ chức cung cấp dịch vụ chứng thực chữ ký số nước ngoài được công nhận theo quy định tại Nghị định 170/2013/NĐ-CP cung cấp;
- Tổ chức cung cấp dịch vụ chứng thực chữ ký số trên phải thuộc danh sách tổ chức cung cấp dịch vụ chứng thực chữ ký số đã được cơ quan hải quan xác nhận tương thích với Hệ thống xử lý dữ liệu điện tử hải quan và đăng tải trên Cổng thông tin điện tử hải quan (địa chỉ: http://www.customs.gov.vn).

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];