Mẫu số S81 TLĐ Sổ đoàn phí Hướng dẫn 47 như thế nào?
Theo đó, mẫu số S81 TLĐ Sổ đoàn phí được quy định tại Phụ lục 2 ban hành kèm theo Hướng dẫn 47/HD-TLĐ năm 2021. Mẫu số S81 TLĐ Sổ đoàn phí Hướng dẫn 47 như sau:
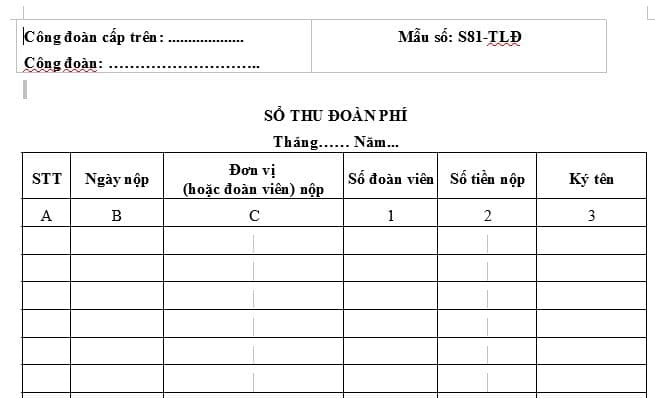
>>> Tải Mẫu số S81 TLĐ Sổ đoàn phí Hướng dẫn 47 tại đây. TẢI VỀ.
Vừa rồi là thông tin về câu hỏi: "Mẫu số S81 TLĐ Sổ đoàn phí Hướng dẫn 47 như thế nào?"
Mẫu số S81 TLĐ Sổ đoàn phí Hướng dẫn 47 như thế nào? (Hình từ Internet)
Nhiệm vụ của bộ máy quản lý tài chính công đoàn cơ sở là gì?
Căn cứ tại Tiểu mục 2 Mục 1 Hướng dẫn 47/HD-TLĐ năm 2021 quy định nhiệm vụ của bộ máy quản lý tài chính công đoàn cơ sở như sau:
- Lập dự toán thu, chi tài chính công đoàn cơ sở gắn với chương trình, kế hoạch hoạt động hàng năm trình Ban Chấp hành (Ban Thường vụ) công đoàn cơ sở thông qua, báo cáo công đoàn cấp trên xét duyệt.
- Tổ chức thực hiện dự toán: Đôn đốc đoàn viên đóng đoàn phí; đôn đốc cơ quan, tổ chức, doanh nghiệp đóng kinh phí công đoàn; xây dựng Quy chế thu, chi, quản lý tài chính, tài sản nội bộ của công đoàn cơ sở trình Ban Chấp hành công đoàn cơ sở phê duyệt; tổ chức chi tiêu phục vụ hoạt động của công đoàn cơ sở theo hướng dẫn của Tổng Liên đoàn và Quy chế thu, chi, quản lý tài chính, tài sản nội bộ của công đoàn cơ sở. Đoàn phí công đoàn do tổ trưởng công đoàn trực tiếp thu và nộp cho công đoàn bộ phận hoặc công đoàn cơ sở. Trường hợp thu đoàn phí qua lương, công đoàn cơ sở quy định việc nộp tiền đoàn phí đã thu cho công đoàn cơ sở theo đúng quy định.
- Làm công tác kế toán: lập chứng từ thu, chi; mở sổ, ghi sổ kế toán; lập báo cáo quyết toán thu, chi tài chính hàng năm trình Ban Chấp hành (Ban Thường vụ) công đoàn cơ sở thông qua để gửi lên công đoàn cấp trên.
- Lưu trữ chứng từ, sổ kế toán, báo cáo tài chính, thực hiện bàn giao kế toán khi thay đổi chủ tài khoản, kế toán, thủ quỹ; hướng dẫn nghiệp vụ cho mạng lưới tài chính của công đoàn cơ sở (bộ phận, tổ công đoàn).
- Cung cấp tài liệu kế toán phục vụ công tác kiểm tra công đoàn đồng cấp, công đoàn cấp trên, của cơ quan thanh tra, kiểm tra, kiểm toán.
Chứng từ kế toán trong công đoàn cơ sở phải có đủ chữ ký của ai?
Căn cứ theo Tiểu mục 2 Mục 3 Hướng dẫn 47/HD-TLĐ năm 2021 quy định về công tác kế toán công đoàn cơ sở như sau:
II. CÔNG TÁC KẾ TOÁN CÔNG ĐOÀN CƠ SỞ
1. Nguyên tắc chung
- Công đoàn cơ sở thực hiện kế toán ghi đơn (không đối ứng tài khoản). Trường hợp các CĐCS có tổ chức bộ máy kế toán thực hiện chế độ kế toán theo Hướng dẫn số 22/HD-TLĐ ngày 29/04/2021 của Tổng Liên đoàn về thực hiện chế độ kế toán hành chính, sự nghiệp trong các đơn vị kế toán công đoàn.
- Các khoản thu, chi tài chính của công đoàn cơ sở phải được ghi chép, phản ánh đầy đủ, kịp thời vào sổ kế toán. Kế toán phải tuân thủ quy định của Luật Kế toán, chế độ kế toán đơn vị hành chính sự nghiệp và quy định của Tổng Liên đoàn về chứng từ kế toán, sổ kế toán, báo cáo tài chính, bàn giao kế toán,...
- Năm tài chính từ 01/01 - 31/12 hàng năm. Đơn vị tiền tệ ghi sổ kế toán là Đồng Việt Nam. Đối với những công đoàn cơ sở mới thành lập, năm tài chính đầu tiên của công đoàn cơ sở mới thành lập được xác định từ thời điểm thành lập đến ngày 31/12 của năm đó.
2. Quy định cụ thể
2.1. Chứng từ kế toán
a) Lập chứng từ kế toán: Các khoản thu, chi tài chính phát sinh tại công đoàn cơ sở, kế toán công đoàn cơ sở phải lập chứng từ kế toán. Chứng từ kế toán chỉ lập 1 lần cho mỗi nghiệp vụ kinh tế, tài chính phát sinh. Nội dung chứng từ kế toán phải đúng với nghiệp vụ kinh tế, tài chính; chữ viết trên chứng từ kế toán phải rõ ràng, không tẩy xóa, sửa chữa, không viết tắt, số tiền viết bằng chữ phải khớp với số tiền viết bằng số.
Các khoản chi mua hàng hóa, tài sản của công đoàn cơ sở phải đảm bảo quy trình mua sắm và có hóa đơn tài chính theo quy định của Nhà nước. Đối với các khoản thuê, mướn tài sản phục vụ hoạt động của công đoàn cơ sở nhưng không có hóa đơn tài chính phải có hợp đồng thuê mướn, thanh lý hợp đồng người được giao nhiệm vụ phải báo cáo chủ tài khoản xem xét, phê duyệt, ký hợp đồng thuê mướn để thực hiện.
b) Ký chứng từ kế toán: Chứng từ kế toán phải có đủ chữ ký của các chức danh theo mẫu biểu, chứng từ quy định mới có giá trị thực hiện. Lập và ký chứng từ kế toán bằng bút bi, bút mực; không lập và ký chứng từ kế toán bằng mực đỏ, bút chì hoặc khắc dấu ký sẵn; Chứng từ ký từng liên; chữ ký trên chứng từ kế toán của 1 người phải thống nhất.
[...]
Như vậy, chứng từ kế toán trong công đoàn cơ sở phải có đủ chữ ký của các chức danh theo mẫu biểu, chứng từ quy định mới có giá trị thực hiện.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];