Định mức chi phí gián tiếp Bảng 2.2 Thông tư 40/2026/TT-BXD khi bảo dưỡng, sửa chữa công trình như thế nào?
Theo nội dung Phụ lục II và Phục III ban hành kèm theo Thông tư 40/2026/TT-BXD quy định về chi phí gián tiếp trong Dự toán chi phí bảo dưỡng, sửa chữa công trình như sau:
[1] Chi phí gián tiếp trong dự toán chi phí bảo dưỡng công trình
Chi phí gián tiếp được xác định bằng định mức tỷ lệ phần trăm (%) nhân với chi phí nhân công trong chi phí trực tiếp của dự toán thực hiện bảo dưỡng. Định mức tỷ lệ phần trăm (%) xác định theo tổng chi phí nhân công thuộc chi phí trực tiếp trong dự toán chi phí bảo dưỡng của công trình hướng dẫn tại Bảng 2.2.
[2] Chi phí gián tiếp trong dự toán chi phí sửa chữa công trình
Chi phí gián tiếp được xác định bằng định mức tỷ lệ phần trăm (%) nhân với chi phí nhân công trong chi phí trực tiếp của dự toán thực hiện sửa chữa. Định mức tỷ lệ phần trăm (%) xác định theo tổng chi phí nhân công thuộc chi phí trực tiếp trong dự toán chi phí sửa chữa của công trình như hướng dẫn tại Bảng 2.2 Phụ lục II ban hành kèm theo Thông tư này.
Bảng 2.2. ĐỊNH MỨC CHI PHÍ GIÁN TIẾP
Đơn vị tính: %
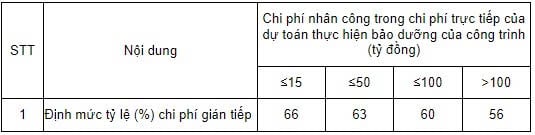
Đối với các công trình xây dựng tại vùng núi, biên giới, trên biển và hải đảo thì định mức tỷ lệ chi phí gián tiếp quy định tại Bảng 2.2 được điều chỉnh với hệ số từ 1,05 đến 1,1 tuỳ điều kiện cụ thể của công trình.
Định mức chi phí gián tiếp Bảng 2.2 Thông tư 40/2026/TT-BXD khi bảo dưỡng, sửa chữa công trình như thế nào? (Hình từ Internet)
Nội dung chi phí gián tiếp trong dự toán chi phí bảo dưỡng, sửa chữa công trình gồm những gì?
Cũng theo nội dung tại Phụ lục II và Phục III ban hành kèm theo Thông tư 40/2026/TT-BXD quy định nội dung chi phí gián tiếp trong dự toán chi phí bảo dưỡng, sửa chữa công trình gồm:
- Chi phí quản lý chung của doanh nghiệp là chi phí quản lý của doanh nghiệp được phân bổ cho công trình, gồm các chi phí: lương cho ban điều hành; lương cho người lao động; chi trả trợ cấp mất việc; chi phí phúc lợi; chi phí bảo trì văn phòng và các phương tiện; chi phí tiện ích văn phòng; chi phí thông tin liên lạc và đi lại; chi phí sử dụng tiện ích điện, nước; chi phí nghiên cứu và phát triển; chi phí quảng cáo; chi phí thuê đất, văn phòng và chỗ ở; chi phí khấu hao; thuế, lệ phí, phí theo quy định; bảo hiểm tổn thất; chi phí bảo đảm hợp đồng; một số chi phí phục vụ cho quản lý khác của doanh nghiệp.
- Chi phí điều hành sản xuất tại công trường là toàn bộ chi phí cho bộ máy quản lý của doanh nghiệp tại công trường, gồm các chi phí: chi phí phục vụ công nhân, chi phí phục vụ thi công tại công trường, chi phí quản lý lao động; chi phí điện nước tại công trường; chi phí kiểm định an toàn đối với máy, thiết bị, vật tư có yêu cầu nghiêm ngặt theo quy định của pháp luật về an toàn, vệ sinh lao động; lương và phụ cấp cho cán bộ, nhân viên tại văn phòng hiện trường;
- Chi phí đảm bảo an toàn, vệ sinh lao động gồm các chi phí: chi phí huấn luyện an toàn, vệ sinh lao động, chi phí lập và thực hiện các biện pháp kỹ thuật an toàn; chi phí thực hiện kiểm định kỹ thuật an toàn lao động đối với máy và thiết bị thi công; các chi phí khác có liên quan đến thực hiện đảm bảo an toàn, vệ sinh lao động; Trường hợp công trình có thiết kế riêng về biện pháp an toàn, vệ sinh lao động thì được lập dự toán trong chi phí bảo trì công trình.
- Chi phí người sử dụng lao động phải nộp trích nộp cho người lao động theo quy định (bảo hiểm xã hội, bảo hiểm y tế, kinh phí công đoàn, bảo hiểm thất nghiệp, bảo hiểm tai nạn nghề nghiệp, bảo hiểm khác...).
Tổng mức đầu tư xây dựng được điều chỉnh trong trường hợp nào?
Căn cứ khoản 5 Điều 75 Luật Xây dựng 2025 quy định như sau:
Điều 75. Sơ bộ tổng mức đầu tư xây dựng, tổng mức đầu tư xây dựng
[...]
5. Việc điều chỉnh sơ bộ tổng mức đầu tư xây dựng, tổng mức đầu tư xây dựng thực hiện như sau:
a) Sơ bộ tổng mức đầu tư xây dựng được điều chỉnh trong trường hợp điều chỉnh chủ trương đầu tư theo quy định của pháp luật mà dẫn đến việc thay đổi sơ bộ tổng mức đầu tư xây dựng được duyệt;
b) Tổng mức đầu tư xây dựng được điều chỉnh trong trường hợp điều chỉnh dự án đầu tư theo quy định của pháp luật mà dẫn đến việc thay đổi tổng mức đầu tư xây dựng được duyệt.
Theo đó tổng mức đầu tư xây dựng được điều chỉnh trong trường hợp điều chỉnh dự án đầu tư theo quy định của pháp luật mà dẫn đến việc thay đổi tổng mức đầu tư xây dựng được duyệt.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];