Định mức chi phí chung tính trên chi phí nhân công từ 1 7 2026 thế nào?
Căn cứ theo Tiểu mục 3.2 Mục 3 Phụ lục III ban hành kèm theo Thông tư 36/2026/TT-BXD đính chính bởi khoản 1, điểm g khoản 2 Điều 1 Quyết định 1538/QĐ-BXD năm 2026 quy định Định mức chi phí chung tính trên chi phí nhân công từ 1 7 2026 như sau:
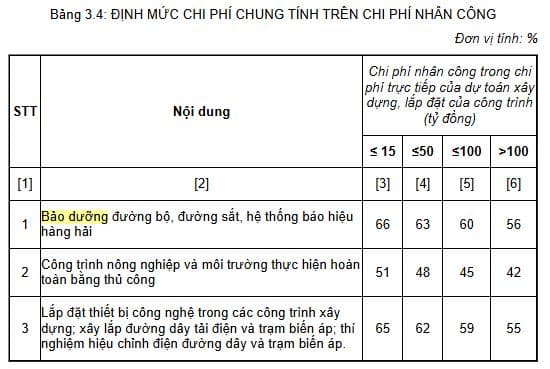
*Lưu ý: Đính chính số thứ tự 1 Bảng 3.4 Phụ lục III Thông tư 36/2026/TT-BXD từ “Bảo dưỡng” thành “Sửa chữa”
Vừa rồi là thông tin về câu hỏi: "Định mức chi phí chung tính trên chi phí nhân công từ 1 7 2026 thế nào?"
>>> Xem thêm: Bảng định mức tiêu hao nhiên liệu máy thi công theo Thông tư 37 2026 thế nào?
>>> Xem thêm: Bảng tra định mức vữa xây từ 1 7 2026 theo Thông tư 37 thế nào?
Định mức chi phí chung tính trên chi phí nhân công theo Thông tư 36 thế nào? (Hình từ Internet)
Chi phí khác trong tổng mức đầu tư xây dựng gồm những chi phí nào?
Căn cứ tại khoản 5 Điều 4 Thông tư 36/2026/TT-BXD quy định chi phí khác trong tổng mức đầu tư xây dựng quy định tại điểm e khoản 1 Điều 5 Nghị định 206/2026/NĐ-CP gồm các chi phí: rà phá bom mìn, vật nổ; di chuyển máy, thiết bị thi công đặc chủng đến và ra khỏi công trường; chi phí đảm bảo an toàn giao thông phục vụ thi công; bảo trì các công trình giao thông hiện hữu trong quá trình cải tạo, nâng cấp; hoàn trả hạ tầng kỹ thuật do bị ảnh hưởng khi thi công xây dựng; hệ thống cấp điện, khí nén, hệ thống cấp nước tại hiện trường; bảo hiểm công trình trong thời gian xây dựng; đăng kiểm chất lượng quốc tế (nếu có); kiểm toán, thẩm tra, phê duyệt quyết toán vốn đầu tư; công tác kiểm tra của người quyết định đầu tư về việc thực hiện dự án đầu tư xây dựng của chủ đầu tư; kiểm tra công tác nghiệm thu trong quá trình thi công xây dựng và khi nghiệm thu hoàn thành hạng mục công trình, công trình của cơ quan chuyên môn về xây dựng hoặc Hội đồng kiểm tra nhà nước về công tác nghiệm thu công trình xây dựng; nghiên cứu khoa học công nghệ, áp dụng, sử dụng vật liệu mới liên quan đến dự án; vốn lưu động ban đầu đối với dự án đầu tư xây dựng nhằm mục đích kinh doanh, lãi vay trong thời gian xây dựng (nếu có); quá trình chạy thử không tải và có tải dây chuyền công nghệ, sản xuất theo quy trình trước khi bàn giao (trừ giá trị sản phẩm thu hồi được); giải quyết tranh chấp hợp đồng xây dựng, hòa giải, tư vấn pháp lý, trọng tài, Ban xử lý tranh chấp (nếu có); Ban đơn giá xây dựng công trình (nếu có); quản lý, vận hành, bảo trì công trình xây dựng của chủ đầu tư trong trường hợp đã thực hiện nghiệm thu công trình theo quy định nhưng chưa bàn giao được công trình cho chủ sở hữu hoặc chủ quản lý, sử dụng công trình (đối với dự án đầu tư thực hiện theo hình thức đầu tư công); các khoản thuế tài nguyên, phí và lệ phí theo quy định; và các chi phí cần thiết khác để thực hiện dự án đầu tư xây dựng không thuộc khoản mục chi phí bồi thường, hỗ trợ và tái định cư, chi phí xây dựng, chi phí thiết bị, chi phí quản lý dự án, chi phí tư vấn xây dựng.
Quản lý, sử dụng định mức dự toán công trình ra sao?
Theo khoản 5 Điều 20 Nghị định 206/2026/NĐ-CP quy định quản lý, sử dụng định mức dự toán công trình như sau:
- Trong quá trình lập tổng mức đầu tư xây dựng, dự toán xây dựng, chủ đầu tư, tổ chức, cá nhân lập dự toán được áp dụng, vận dụng, điều chỉnh định mức dự toán trên cơ sở hệ thống định mức do cơ quan nhà nước có thẩm quyền ban hành hoặc căn cứ vào công nghệ thi công, biện pháp thi công, điều kiện thi công dự kiến, tổ chức xây dựng, xác định định mức;
- Trong quá trình thi công xây dựng, chủ đầu tư các dự án đầu tư công tổ chức khảo sát, thu thập, xác định định mức dự toán công trình đối với các công tác xây dựng chưa có hoặc đã có định mức nhưng chưa phù hợp với thực tế công trình theo phương pháp xác định định mức của Bộ Xây dựng hướng dẫn; gửi về Bộ Xây dựng và cơ quan ban hành định mức phục vụ việc rà soát, xem xét, quyết định cập nhật hệ thống định mức xây dựng;
- Chủ đầu tư tổ chức khảo sát, thu thập số liệu, xác định các định mức dự toán công trình theo yêu cầu của cơ quan quản lý nhà nước có thẩm quyền ban hành định mức xây dựng đối với các công tác xây dựng có công nghệ thi công mới, sử dụng vật liệu mới, để phục vụ rà soát, cập nhật hệ thống định mức xây dựng;
- Đối với dự án đầu tư công có quy mô lớn, kỹ thuật phức tạp, sử dụng công nghệ mới chưa phổ biến ở Việt Nam, trường hợp sử dụng định mức nước ngoài để phù hợp với tiêu chuẩn, công nghệ áp dụng cho dự án thì chủ đầu tư tổ chức thu thập, biên dịch các định mức nước ngoài, thuê tổ chức tư vấn có năng lực, kinh nghiệm phân tích, đánh giá, xác định danh mục, các nội dung áp dụng cho dự án để chủ đầu tư quyết định sử dụng làm cơ sở xác định chi phí đầu tư xây dựng của dự án; đồng thời tổng hợp báo cáo gửi người quyết định đầu tư để theo dõi, quản lý. Trong quá trình thi công xây dựng, chủ đầu tư tổ chức khảo sát, thu thập dữ liệu làm cơ sở kiểm chứng định mức đã sử dụng; gửi kết quả về Bộ Xây dựng, Bộ quản lý công trình xây dựng chuyên ngành đối với các định mức dự toán thuộc chuyên ngành và ủy ban nhân dân cấp tỉnh trong trường hợp là cấp quyết định đầu tư, để phục vụ việc rà soát, cập nhật hệ thống định mức xây dựng.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];