Nội dung bắt buộc ghi trên nhãn hàng hóa nhập khẩu là gì?
Căn cứ khoản 1 Điều 42 Nghị định 37/2026/NĐ-CP quy định nhãn gốc của hàng hóa nhập khẩu vào Việt Nam bắt buộc phải thể hiện bằng nhãn vật lý có các nội dung sau bằng tiếng nước ngoài hoặc tiếng Việt khi làm thủ tục thông quan:
(1) Tên hàng hóa;
(2) Xuất xứ hàng hóa;
Trường hợp không xác định được xuất xứ thì ghi nơi thực hiện công đoạn cuối cùng để hoàn thiện hàng hóa theo quy định tại khoản 3 Điều 47 Nghị định này;
Tên nước hoặc vùng lãnh thổ xuất xứ hàng hóa trên nhãn gốc được viết tắt theo quy định tại TCVN 7217-1;
(3) Tên đầy đủ hoặc tên viết tắt và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài;
Trường hợp trên nhãn gốc hàng hóa chưa thể hiện tên đầy đủ và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài thì các nội dung này phải thể hiện đầy đủ trong tài liệu kèm theo hàng hóa hoặc trong chứng từ của lô hàng;
Đối với hàng hóa nhập khẩu vào Việt Nam có nhãn gốc tiếng nước ngoài với các nội dung bắt buộc nêu trên, tổ chức, cá nhân nhập khẩu phải thực hiện việc bổ sung nhãn hàng hóa ghi bằng tiếng Việt theo quy định tại khoản 1 Điều 42 Nghị định 37/2026/NĐ-CP trước khi đưa hàng hóa vào lưu thông tại thị trường Việt Nam.
Tại khoản 1 Điều 42 Nghị định 37/2026/NĐ-CP đối với hàng hóa lưu thông tại Việt Nam thì trên nhãn hàng hóa bắt buộc phải thể hiện các nội dung sau bằng tiếng Việt:
[1] Tên hàng hóa;
[2] Tên và địa chỉ của tổ chức, cá nhân chịu trách nhiệm về hàng hóa;
[3] Xuất xứ hàng hóa;
[4] Các nội dung bắt buộc khác phải thể hiện trên nhãn theo tính chất của mỗi loại hàng hóa quy định tại Phụ lục I ban hành kèm theo Nghị định 37/2026/NĐ-CP và quy định pháp luật liên quan.
Lưu ý: Trường hợp hàng hóa có tính chất thuộc nhiều nhóm quy định tại Phụ lục I ban hành kèm theo Nghị định 37/2026/NĐ-CP và chưa quy định tại văn bản quy phạm pháp luật khác liên quan, tổ chức, cá nhân chịu trách nhiệm về hàng hóa căn cứ vào công dụng chính của hàng hóa tự xác định nhóm của hàng hóa để ghi các nội dung theo quy định tại điểm này.
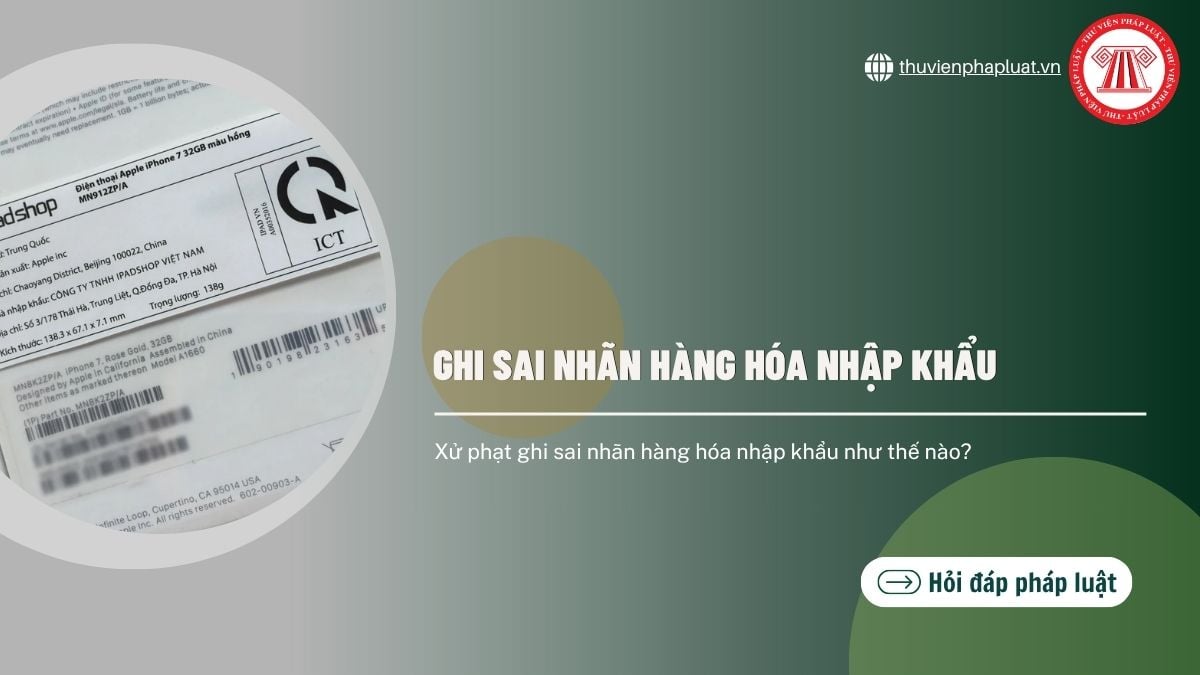
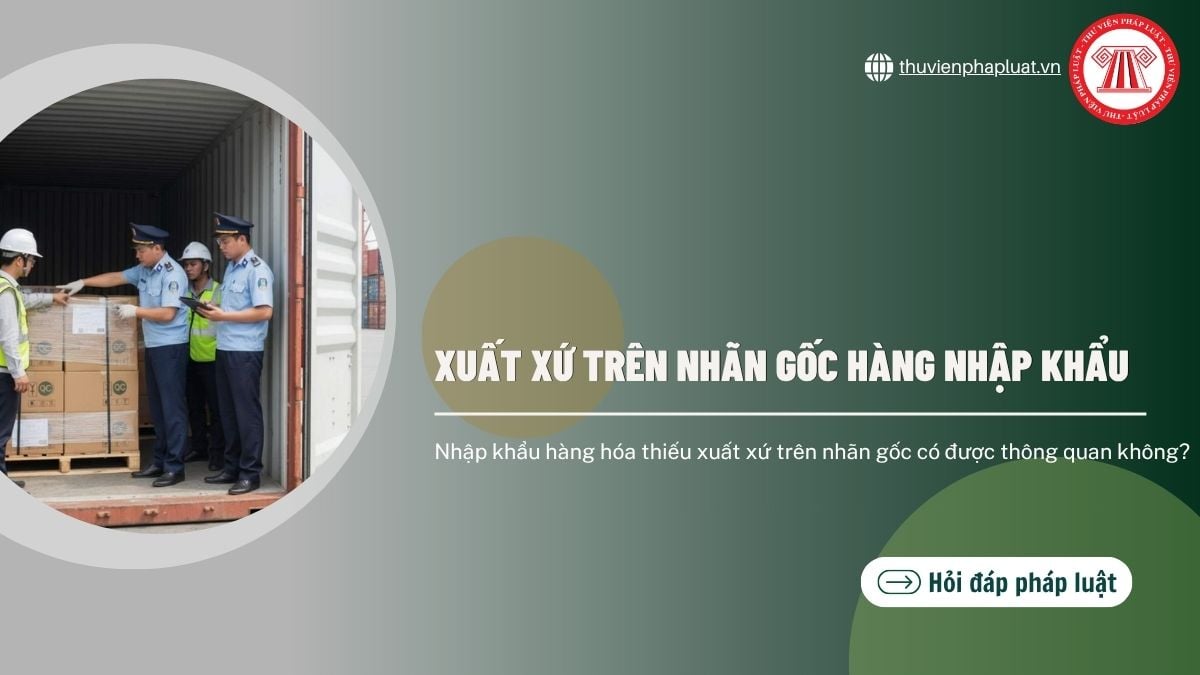
Xử phạt ghi sai nhãn hàng hóa nhập khẩu như thế nào? (Hình từ Internet)
Xử phạt ghi sai nhãn hàng hóa nhập khẩu như thế nào?
Theo khoản 2, khoản 4 Điều 23 Nghị định 169/2026/NĐ-CP quy định nhập khẩu hàng hóa có nhãn hàng hóa ghi sai các nội dung bắt buộc trên nhãn hàng hóa theo quy định của pháp luật về nhãn hàng hóa đối với hàng hóa nhập khẩu (trừ trường hợp vi phạm quy định tại Điều 18 Nghị định 169/2026/NĐ-CP) thì bị xử phạt như sau:
- Phạt tiền từ 500.000 đồng đến 1.000.000 đồng trong trường hợp hàng hóa vi phạm có giá trị dưới 5.000.000 đồng;
- Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng trong trường hợp hàng hóa vi phạm có giá trị từ 5.000.000 đồng đến dưới 10.000.000 đồng;
- Phạt tiền từ 3.000.000 đồng đến 7.000.000 đồng trong trường hợp hàng hóa vi phạm có giá trị từ 10.000.000 đồng đến dưới 20.000.000 đồng;
- Phạt tiền từ 7.000.000 đồng đến 10.000.000 đồng trong trường hợp hàng hóa vi phạm có giá trị từ 20.000.000 đồng đến dưới 30.000.000 đồng;
- Phạt tiền từ 10.000.000 đồng đến 15.000.000 đồng trong trường hợp hàng hóa vi phạm có giá trị từ 30.000.000 đồng đến dưới 50.000.000 đồng;
- Phạt tiền từ 15.000.000 đồng đến 20.000.000 đồng trong trường hợp hàng hóa vi phạm có giá trị từ 50.000.000 đồng đến dưới 70.000.000 đồng;
- Phạt tiền từ 20.000.000 đồng đến 25.000.000 đồng trong trường hợp hàng hóa vi phạm có giá trị từ 70.000.000 đồng đến dưới 100.000.000 đồng;
- Phạt tiền từ 25.000.000 đồng đến 30.000.000 đồng trong trường hợp hàng hóa vi phạm có giá trị từ 100.000.000 đồng trở lên.
* Áp dụng biện pháp khắc phục hậu quả:
+ Buộc đưa ra khỏi lãnh thổ nước Cộng hòa xã hội chủ nghĩa Việt Nam hoặc buộc tái xuất đối với tang vật vi phạm hành chính quy định tại Điều này trong thời hạn thi hành quyết định xử phạt;
+ Buộc nộp lại số tiền bằng trị giá tang vật đã bị tiêu thụ, tẩu tán, tiêu hủy trái quy định của pháp luật đối với hành vi vi phạm quy định tại Điều này.
Lưu ý: Theo Điều 3 Nghị định 169/2026/NĐ-CP quy định mức phạt tiền trên là mức phạt tiền đối với tổ chức; mức phạt tiền đối với cá nhân bằng 1/2 mức phạt tiền đối với tổ chức.
Khi nào hàng hóa không bắt buộc phải ghi nhãn?
Căn cứ khoản 2 Điều 35 Nghị định 37/2026/NĐ-CP quy định những loại hàng hóa sau đây không thuộc trường hợp phải ghi nhãn hàng hóa:
- Bất động sản;
- Hàng hóa tạm nhập tái xuất; hàng hóa quá cảnh, hàng hóa chuyển khẩu; hàng hóa trung chuyển; hàng hóa nhập khẩu gửi kho ngoại quan để xuất khẩu sang nước thứ ba;
- Hành lý của người xuất cảnh, nhập cảnh; tài sản di chuyển;
- Hàng hóa mang theo người nhập cảnh để tiêu dùng cá nhân, quà biếu, quà tặng trong định mức được miễn thuế nhập khẩu; hàng hóa nhập khẩu thuộc diện ưu đãi, miễn trừ ngoại giao theo điều ước quốc tế mà Việt Nam là thành viên;
- Hàng hóa bị tịch thu bán đấu giá;
- Hàng hóa là thực phẩm tươi, sống, thực phẩm chế biến không có bao bì và bán trực tiếp cho người tiêu dùng;
- Hàng hóa là nhiên liệu, nguyên liệu (nông sản, thủy sản, khoáng sản), phế liệu (trong sản xuất, kinh doanh), vật liệu xây dựng không có bao bì và được bán trực tiếp cho người tiêu dùng;
- Hàng hóa đã qua sử dụng;
- Hàng hóa là chất phóng xạ, năng lượng điện, hàng hóa sử dụng trong trường hợp khẩn cấp nhằm khắc phục thiên tai, dịch bệnh; phương tiện giao thông đường sắt, đường thủy, đường không.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];