Dự thảo Thông tư hướng dẫn Luật Hải quan về thủ tục hải quan, quản lý thuế với hàng hóa xuất nhập khẩu thế nào?
Ngày 23/09/2026, Bộ Tài Chính đã ban hành Dự thảo Thông tư quy định chi tiết một số điều và biện pháp thi hành Luật Hải quan, Nghị định ..../2027/NĐ-CP quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan và quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu.
Trong đó, phạm vi điều chỉnh, đối tượng áp dụng Dự thảo Thông tư dự kiến như sau:
(1) Phạm vi điều chỉnh
- Thông tư này quy định chi tiết khoản 7 Điều 33 Luật số 54/2014/QH13, khoản 8 Điều 1, khoản 10 Điều 1, khoản 12 Điều 1, khoản 13 Điều 1, khoản 23 Điều 1 Luật số 11/2026/QH16 sửa đổi, bổ sung một số điều của Luật Hải quan số 54/2014/QH13.
- Thông tư này quy định chi tiết Điều 23, Điều 26, Điều 27, Điều 28, Điều 29, Điều 30, Điều 32, Điều 33, Điều 34, Điều 35, Điều 36, Điều 37, Điều 38, Điều 40, Điều 41, Điều 42, Điều 43, Điều 46, Điều 48, Điều 49, Điều 50, Điều 51, Điều 54, Điều 57, Điều 60, Điều 61, Điều 63, Điều 64, Điều 67, Điều 68, Điều 69, Điều 74, Điều 79, Điều 80, Điều 81, Điều 82, Điều 88, Điều 89 của Nghị định số …../2027/NĐ-CP.
- Thông tư này quy định chi tiết khoản 9 Điều 12, khoản 9 Điều 14, Điều 17 của Luật Quản lý thuế số 108/2025/QH15; khoản 4 Điều 15 của Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13.
(2) Đối tượng áp dụng
- Đối tượng áp dụng theo Điều 2 Nghị định số …./2027/NĐ-CP;
- Tổ chức, cá nhân là chủ thể quyền sở hữu trí tuệ, đại diện hợp pháp của chủ thể quyền sở hữu trí tuệ;
- Đại lý làm thủ tục hải quan, nhân viên đại lý làm thủ tục hải quan.
- Tổ chức, cá nhân khác có liên quan.
Xem thêm chi tiết Dự thảo Thông tư hướng dẫn Luật Hải quan về thủ tục hải quan, quản lý thuế với hàng hóa xuất nhập khẩu
*Trên đây là thông tin Dự thảo Thông tư hướng dẫn Luật Hải quan về thủ tục hải quan, quản lý thuế với hàng hóa xuất nhập khẩu thế nào?
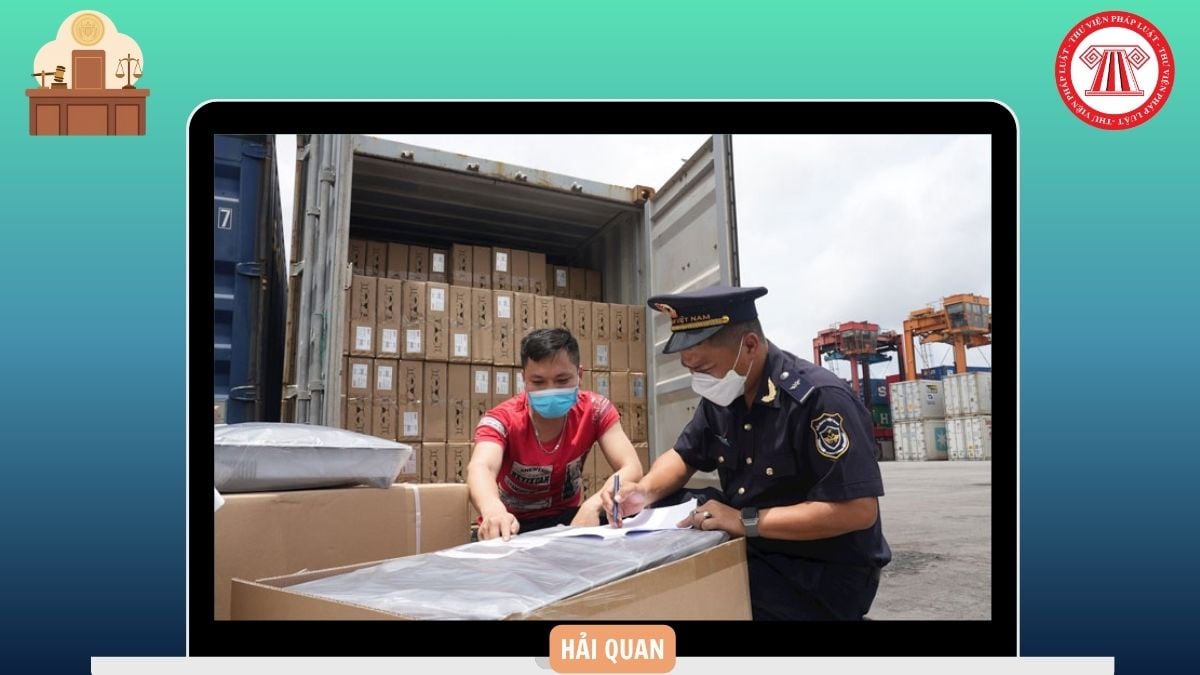
Dự thảo Thông tư hướng dẫn Luật Hải quan về thủ tục hải quan, quản lý thuế với hàng hóa xuất nhập khẩu thế nào? (Hình từ Internet)
Đối tượng nào phải làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan?
Căn cứ theo Điều 6 Nghị định 08/2015/NĐ-CP được sửa đổi bởi khoản 3 Điều 1 Nghị định 167/2025/NĐ-CP quy định đối tượng phải làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan gồm:
- Đối tượng phải làm thủ tục hải quan:
+ Hàng hóa xuất khẩu, nhập khẩu, quá cảnh; ngoại tệ tiền mặt, đồng Việt Nam tiền mặt, công cụ chuyển nhượng, vàng, kim loại quý, đá quý, sản phẩm văn hóa, di vật, cổ vật, bảo vật quốc gia, bưu phẩm, bưu kiện xuất khẩu, nhập khẩu; hành lý của người xuất cảnh, nhập cảnh; các vật phẩm khác xuất khẩu, nhập khẩu, quá cảnh, trong địa bàn hoạt động của cơ quan hải quan;
+ Phương tiện vận tải đường bộ, đường sắt, đường hàng không, đường biển, đường thủy nội địa xuất cảnh, nhập cảnh, quá cảnh.
- Đối tượng chịu sự kiểm tra hải quan:
+ Đối tượng quy định tại khoản 1 Điều 6 Nghị định 08/2015/NĐ-CP;
+ Vật dụng trên phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh;
+ Hồ sơ hải quan và các chứng từ liên quan đến đối tượng quy định tại khoản 1 Điều 6 Nghị định 08/2015/NĐ-CP.
- Đối tượng chịu sự giám sát hải quan:
+ Đối tượng quy định tại khoản 1 Điều 6 Nghị định 08/2015/NĐ-CP;
+ Vật dụng trên phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh;
+ Hàng hóa, phương tiện vận tải trong địa bàn hoạt động hải quan; hàng hóa là máy móc, thiết bị, nguyên liệu, vật tư nhập khẩu để gia công, sản xuất hàng hóa xuất khẩu đang lưu giữ tại các cơ sở sản xuất của tổ chức, cá nhân;
+ Hàng hóa thuộc đối tượng kiểm tra chuyên ngành được đưa về bảo quản chờ thông quan;
+ Hàng hóa vận chuyển chịu sự giám sát hải quan.
Những hành vi nào bị nghiêm cấm trong lĩnh vực hải quan?
Căn cứ theo Điều 10 Luật Hải quan 2014 quy định hành vi bị nghiêm cấm trong lĩnh vực hải quan như sau:
(1) Đối với công chức hải quan:
- Gây phiền hà, khó khăn trong việc làm thủ tục hải quan;
- Bao che, thông đồng để buôn lậu, vận chuyển trái phép hàng hóa qua biên giới, gian lận thương mại, gian lận thuế;
- Nhận hối lộ, chiếm dụng, biển thủ hàng hóa tạm giữ hoặc thực hiện hành vi khác nhằm mục đích vụ lợi;
- Hành vi khác vi phạm pháp luật về hải quan.
(2) Đối với người khai hải quan, tổ chức, cá nhân có quyền và nghĩa vụ liên quan đến hoạt động xuất khẩu, nhập khẩu, quá cảnh hàng hóa, xuất cảnh, nhập cảnh, quá cảnh phương tiện vận tải:
- Thực hiện hành vi gian dối trong việc làm thủ tục hải quan;
- Buôn lậu, vận chuyển trái phép hàng hóa qua biên giới;
- Gian lận thương mại, gian lận thuế;
- Đưa hối lộ hoặc thực hiện hành vi khác nhằm mưu lợi bất chính;
- Cản trở công chức hải quan thi hành công vụ;
- Truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin hải quan;
- Hành vi khác vi phạm pháp luật về hải quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];