- Công văn 7452 TNI QLDN3 ngày 22 8 2026 về tính thuế GTGT và chi phí được trừ khi xác định thuế TNDN đối với nguyên vật liệu bị hư hỏng thế nào?
- Chính phủ quy định số thuế thu nhập doanh nghiệp phải nộp tính theo tỷ lệ % trên doanh thu đối với các trường hợp nào?
- Người nộp thuế khai quyết toán thuế TNDN trong các trường hợp nào?
Công văn 7452 TNI QLDN3 ngày 22 8 2026 về tính thuế GTGT và chi phí được trừ khi xác định thuế TNDN đối với nguyên vật liệu bị hư hỏng thế nào?
Ngày 22/8/2026, Thuế tỉnh Tây Ninh có Công văn 7452/TNI-QLDN3 V/v chính sách thuế đối với nguyên vật liệu bị hư hỏng.
Trả lời văn bản số 04/CV.2026 ngày 02/7/2026 của Công ty TNHH về tính thuế GTGT và chi phí được trừ khi xác định thuế TNDN đối với nguyên vật liệu bị hư hỏng, Thuế tỉnh Tây Ninh có ý kiến như sau:
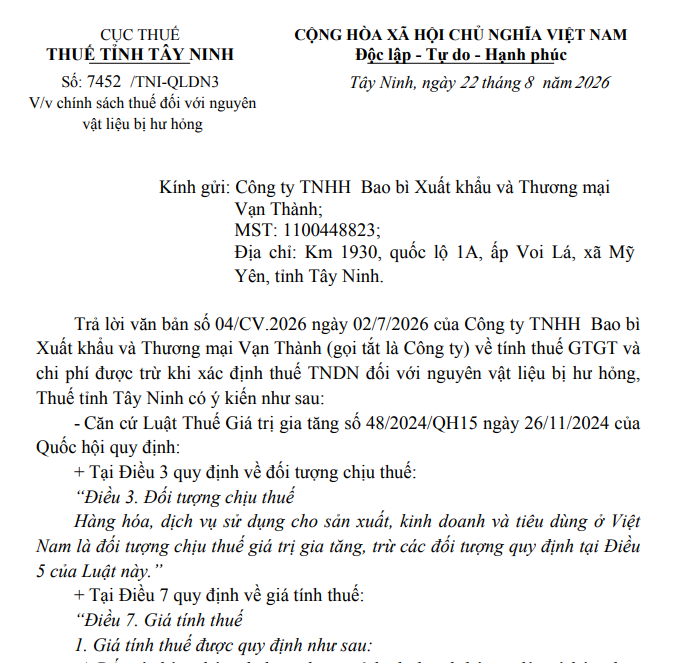
Căn cứ những quy định trên, nguyên vật liệu giấy là hàng hóa sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam nên thuộc đối tượng chịu thuế giá trị gia tăng theo quy định tại Điều 3 Luật Thuế GTGT số 48/2024/QH15. Giá tính thuế đối với hàng hóa do cơ sở kinh doanh bán ra là giá bán chưa có thuế giá trị gia tăng theo quy định tại Điều 7 Luật Thuế GTGT số 48/2024/QH15.
Về thuế TNDN: Phần giá trị tổn thất do trường hợp bất khả kháng không được bồi thường được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN theo quy định tại Điều 9 Luật Thuế Thu nhập doanh nghiệp 2025. Hồ sơ chứng minh phần giá trị tổn thất Công ty thực hiện theo quy định tại Điều 3 Thông tư 20/2026/TT-BTC ngày 12/3/2026 của Bộ Tài chính.
Xem đầy đủ Công văn 7452 TNI QLDN3 ngày 22 8 2026 về tính thuế GTGT và chi phí được trừ khi xác định thuế TNDN đối với nguyên vật liệu bị hư hỏng
* Trên đây là Thông tin Công văn 7452 TNI QLDN3 ngày 22 8 2026 về tính thuế GTGT và chi phí được trừ khi xác định thuế TNDN đối với nguyên vật liệu bị hư hỏng thế nào?
Công văn 7452/TNI-QLDN3 ngày 22/8/2026 về tính thuế GTGT và chi phí được trừ khi xác định thuế TNDN đối với nguyên vật liệu bị hư hỏng thế nào? (Hình từ Internet)
Chính phủ quy định số thuế thu nhập doanh nghiệp phải nộp tính theo tỷ lệ % trên doanh thu đối với các trường hợp nào?
Căn cứ tại khoản 2 Điều 11 Luật Thuế thu nhập doanh nghiệp 2025 quy định Chính phủ quy định số thuế thu nhập doanh nghiệp phải nộp tính theo tỷ lệ % trên doanh thu đối với các trường hợp dưới đây:
- Doanh nghiệp quy định tại điểm c, điểm d khoản 2 Điều 2 Luật Thuế thu nhập doanh nghiệp 2025; đối tượng thực hiện nghĩa vụ kê khai, nộp thuế, thời điểm và cách xác định doanh thu tính thu nhập chịu thuế phát sinh tại Việt Nam;
- Doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng quy định tại khoản 2 Điều 10 của Luật Thuế thu nhập doanh nghiệp 2025 trong trường hợp xác định được doanh thu nhưng không xác định được chi phí, thu nhập của hoạt động sản xuất, kinh doanh;
- Hợp tác xã, liên hiệp hợp tác xã, đơn vị sự nghiệp và tổ chức khác quy định tại các điểm c, d và đ khoản 1 Điều 2 Luật Thuế thu nhập doanh nghiệp 2025 có hoạt động sản xuất, kinh doanh hàng hoá, dịch vụ có thu nhập chịu thuế thu nhập doanh nghiệp (trừ thu nhập được miễn thuế quy định tại Điều 4 Luật Thuế thu nhập doanh nghiệp 2025) mà các đơn vị này hạch toán được doanh thu nhưng không xác định được chi phí, thu nhập của hoạt động sản xuất, kinh doanh.
Người nộp thuế khai quyết toán thuế TNDN trong các trường hợp nào?
Tại điểm c khoản 1 Điều 21 Thông tư 89/2026/TT-BTC quy định người nộp thuế khai quyết toán thuế thu nhập doanh nghiệp trong các trường hợp sau:
- Khai quyết toán khi kết thúc năm (năm dương lịch hoặc năm tài chính), bao gồm cả trường hợp người nộp thuế tạm ngừng hoạt động, kinh doanh không trọn năm;
- Khai quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước hoặc đến thời điểm tổ chức, doanh nghiệp bị chia, bị sáp nhập, bị hợp nhất;
- Trường hợp người nộp thuế đã thực hiện khai thuế thu nhập doanh nghiệp theo từng lần phát sinh quy định tại điểm b khoản 1 Điều 21 Thông tư 89/2026/TT-BTC thì không phải quyết toán năm đối với các hoạt động đã khai thuế theo từng lần phát sinh
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];