Cách lập tờ khai thuế môn bài trên HTKK chi tiết 2026 như thế nào?
Công văn 645/CT-CS về việc tuyên truyền, hỗ trợ việc thu, nộp lệ phí môn bài từ ngày 1/1/2026 TẢI VỀ thì kể từ ngày 01/01/2026, người nộp thuế không phải nộp lệ phí môn bài đối với năm 2026 và các năm tiếp theo. Tuy nhiên, cần lưu ý:
- Những công ty thành lập năm 2025, chưa nộp tờ khai môn bài năm 2025, hạn nộp 30/01/2026 (được miễn thuế môn bài nhưng vẫn phải nộp tờ khai)
- Những công ty có làm tăng, giảm vốn điều lệ trong năm 2025, vẫn phải nộp tờ khai môn bài bổ sung, hạn nộp 30/01/2026.
- Những công ty có lập địa điểm kinh doanh, chi nhánh trong năm 2025: Vẫn phải nộp tờ khai môn bài, hạn nộp 30/01/2026.
Dưới đây là hướng dẫn cách lập tờ khai thuế môn bài trên HTKK chi tiết 2026 như sau:
* Cách lập tờ khai lệ phí môn bài cho doanh nghiệp mới thành lập trên phần mềm hỗ trợ kê khai:
Bước 1: Đăng nhập vào phần mềm HTKK bằng mã số thuế của công ty muốn kê khai
Bước 2: Lựa chọn tờ khai
Vào mục “Phí - Lệ Phí”
=> Chọn “Tờ khai lệ phí môn bài (01/LPMB) (TT80/2021)”
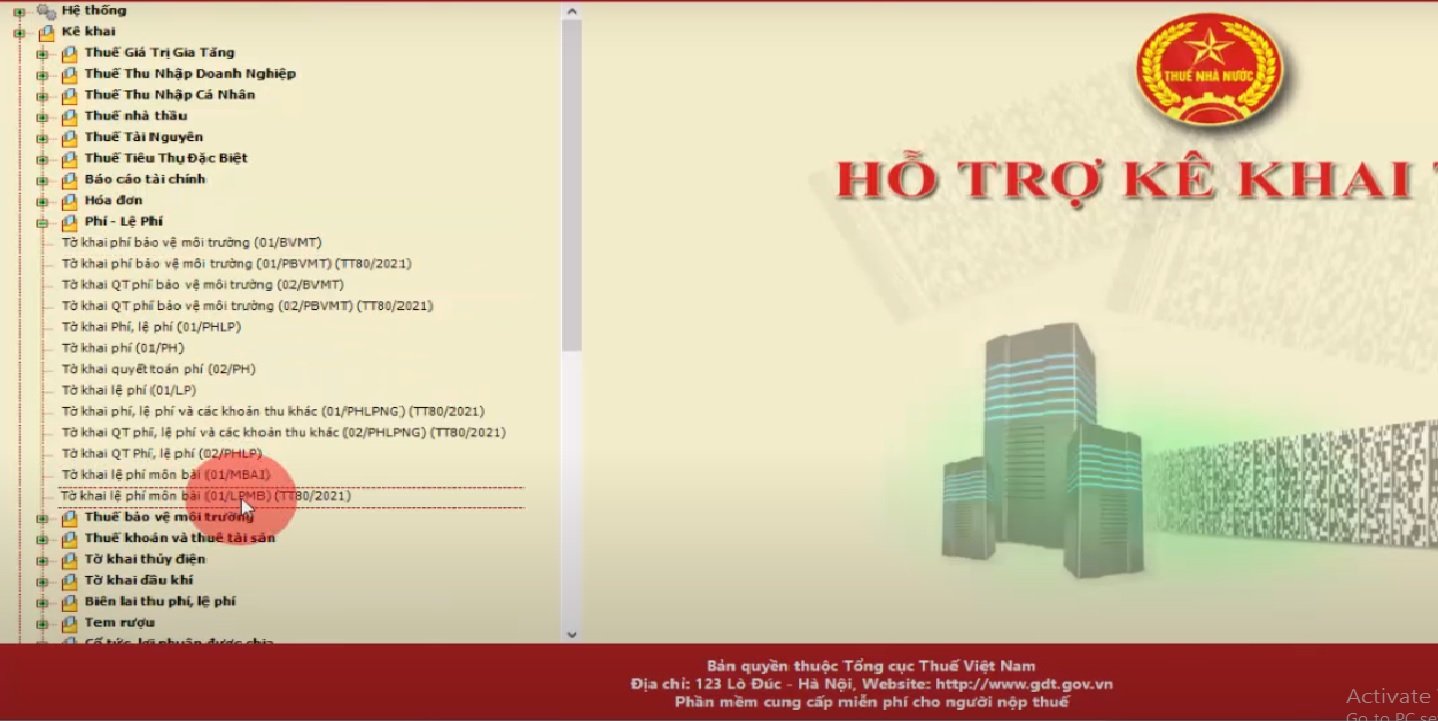
Bước 3: Chọn kỳ tính thuế:
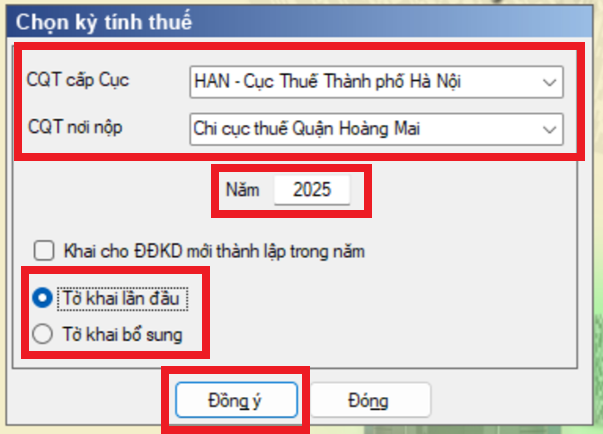
- CQT cấp cục: Phần mềm tự động hiện thị theo thông tin đã khai báo ban đầu trên phần mềm HTKK (Cục thuế thành phố Hà Nội)
- CQT nơi nộp: Phần mềm tự động hiện thị theo thông tin đã khai báo ban đầu trên phần mềm HTKK (Chi cục thuế Quận Hoàng Mai)
- Năm: 2025
- Tại ô “Khai cho địa điểm kinh doanh mới thành lập trong năm”: Không thực hiện tích chọn vì đang làm tờ khai LPMB cho doanh nghiệp chứ không phải là đang làm cho địa điểm kinh doanh mới thành lập nào đó
- Chọn trạng thái tờ khai là: Tờ khai lần đầu
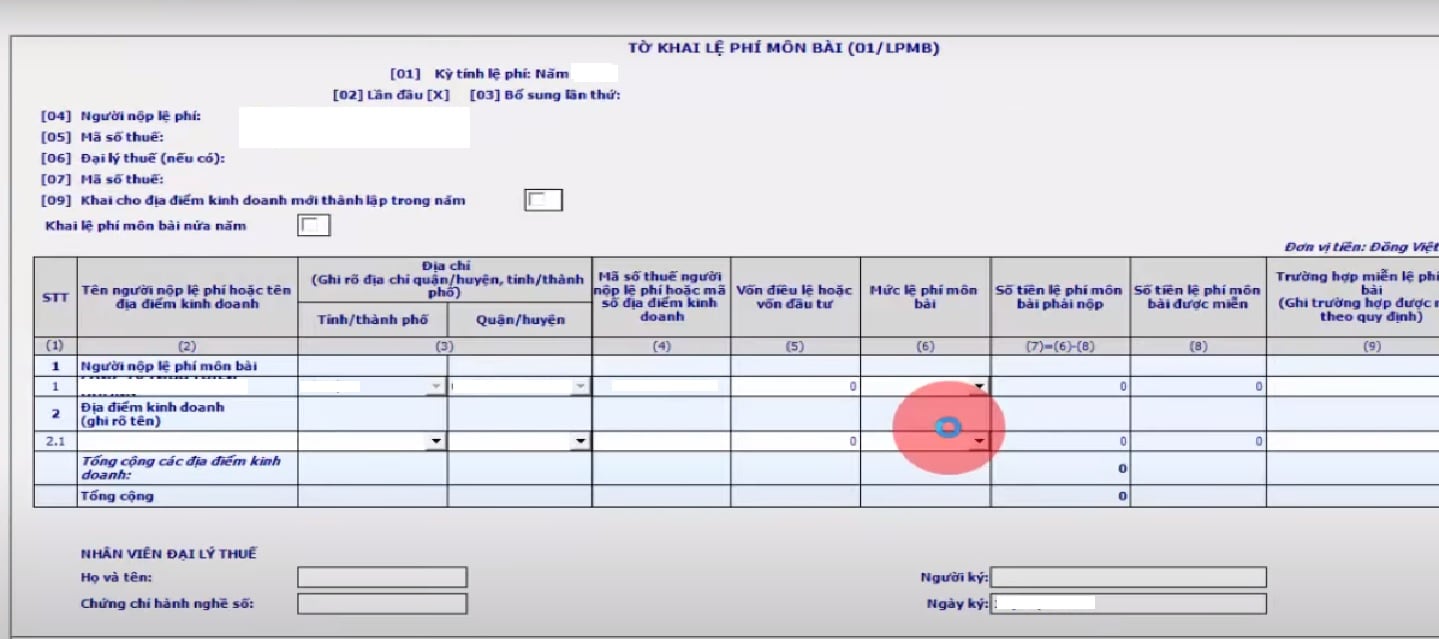
Bước 4: Kê khai thông tin lên tờ khai khai lệ phí môn bài (01/LPMB)
Tại chỉ tiêu số: [09] - Khai cho địa điểm kinh doanh mới thành lập trong năm: […] Ngày thành lập địa điểm kinh doanh: [……………..]
(Phần mềm HTKK sẽ tự động lấy thông tin theo thông tin bạn đã kê khai tại Bước 3 - Chọn kỳ tính thuế => Khi đã vào trong nội dung của tờ khai rồi thì phần mềm không cho phép bấm chọn hay sửa nữa => Muốn thay đổi thông tin tại chỉ tiêu [09] này thì bạn phải thực hiện kê khai, chọn lại tại Bước 3 - Chọn kỳ tính thuế)
Dòng “Khai lệ phí môn bài nửa năm”: không tích
(Chỉ tích khi đang thực hiện kê khai cho Chi nhánh, văn phòng đại diện và địa điểm kinh doanh thuộc trường hợp: Không được miễn lệ phí môn bài năm đầu và thành lập vào 6 tháng cuối năm => nên chỉ phải nộp LPMB nửa năm đầu thành lập đó)
- Dòng đưa số liệu: Dòng số 1 - Người nộp lệ phí môn bài
- Kê khai thông tin trên các cột:
+ Cột 2, Cột 3 - Tên , địa chỉ: Phần mềm tự động lấy theo thông tin đã khai báo ban đầu và lựa chọn tại phần chọn kỳ tính thuế
+ Cột 4 - Mã số thuế hoặc mã số địa điểm kinh doanh: Phần mềm tự động lấy theo thông tin đã khai báo ban đầu trên hệ thống phần mềm HTKK.
+ Cột 5 - Vốn điều lệ hoặc vốn đầu tư: gõ số tiền là số vốn điều lệ đã đăng ký trên GPĐKKD của công ty
+ Cột 6 - Mức lệ phí môn bài: Bấm chọn mức 2.000.000
+ Cột 7 - Số tiền lệ phí môn bài phải nộp = Cột 6 - cột 8 (Phần mềm tự xác định)
Trong hình tờ khai lệ phí môn bài bên trên đang kê khai cột 7 = 0 (Hiểu rằng: Số tiền lệ phí môn bài phải nộp tại năm 2025 của công ty = 0)
+ Cột 8 - Số tiền lệ phí môn bài được miễn: Phần mềm tự xác định (Nếu tích chọn vào 1 trong các trường hợp được miễn lệ phí môn bài tại cột (9) thì phần mềm tự hiển thị số tiền lệ phí môn bài được miễn vào cột (8))
+ Cột 9 - Trường hợp miễn lệ phí môn bài: tích chọn vào dòng “Tổ chức thành lập mới (được cấp mã số thuế mới, mã số doanh nghiệp mới) theo quy định tại điểm c khoản 1 Điều 1 Nghị định số 22/2020/NĐ-CP.”
=> Sau khi kê khai xong thì Bấm “Ghi”
=> Sau đó Kết xuất tờ khai lệ phí môn bài dạng: XML để nộp qua mạng
- Thời hạn nộp tờ khai: Chậm nhất là ngày 30/01/2026
- Thời hạn nộp lệ phí môn bài năm 2026: chậm nhất là ngày 30/01/2026
* Cách lập tờ khai lệ phí môn bài cho doanh nghiệp thay đổi vốn điều lệ
Bước 1: Đăng nhập vào hệ thống HTKK.
Bước 2: Chọn "Tờ khai lệ phí môn bài (01/LPMB) (TT80/2021).
+ CQT cấp cục:
+ CQT nơi nộp
+ Chọn kỳ tính thuế.
+ Tại ô “Khai cho địa điểm kinh doanh mới thành lập trong năm”: Không thực hiện tích chọn
+ Chọn trạng thái tờ khai là: Tờ khai bổ sung (Lần 1)
=> Sau khi đã chọn xong kỳ tính thuế thì thực hiện bấm “Đồng ý” vào nội dung tờ khai.

Bước 3: Tiến hành kê khai các thông tin tại mẫu 01/LPMB
Tại chỉ tiêu số: [09] - Khai cho địa điểm kinh doanh mới thành lập trong năm: […] Ngày thành lập địa điểm kinh doanh: [……………..]
(Phần mềm HTKK sẽ tự động lấy thông tin theo thông tin đã kê khai - Chọn kỳ tính thuế => Khi đã vào trong nội dung của tờ khai rồi thì phần mềm không cho phép bấm chọn hay sửa nữa => Muốn thay đổi thông tin tại chỉ tiêu [09] này thì bạn phải thực hiện kê khai, chọn lại tại Bước 3 - Chọn kỳ tính thuế)
Dòng “Khai lệ phí môn bài nửa năm”: không tích
(Chỉ tích khi đang thực hiện kê khai cho Chi nhánh, văn phòng đại diện và địa điểm kinh doanh thuộc trường hợp: Không được miễn lệ phí môn bài năm đầu và thành lập vào 6 tháng cuối năm => nên chỉ phải nộp LPMB nửa năm đầu thành lập đó)
- Dòng đưa số liệu: Dòng số 1 - Người nộp lệ phí môn bài
- Kê khai thông tin trên các cột:
+ Cột 2, Cột 3 - Tên , địa chỉ: Phần mềm tự động lấy theo thông tin đã khai báo ban đầu và lựa chọn tại phần chọn kỳ tính thuế
+ Cột 4 - Mã số thuế hoặc mã số địa điểm kinh doanh: Phần mềm tự động lấy theo thông tin đã khai báo ban đầu trên hệ thống phần mềm HTKK.
+ Cột 5 - Vốn điều lệ hoặc vốn đầu tư: là số vốn điều lệ đã tăng mới
+ Cột 6 - Mức lệ phí môn bài:
+ Cột 7 - Số tiền lệ phí môn bài phải nộp = Cột 6 - cột 8 (Phần mềm tự xác định)
+ Cột 8 - Số tiền lệ phí môn bài được miễn: Bỏ qua vì không được miễn
+ Cột 9 - Trường hợp miễn lệ phí môn bài: bỏ qua (không chọn vì không thuộc trường hợp được miễn nào)
=> Sau khi kê khai xong thì Bấm “Tổng hợp KHBS”
* Tại tab "Tờ khai bổ sung (01/KHBS)": Không cần phải kê khai gì cả
Tại cột 8 – Lý do: ghi lý do vì sao doanh nghiệp làm tờ khai điều chỉnh bổ sung
=> Sau khi kê khai xong các tab trên thì ấn "Ghi"
=> Sau đó Kết xuất tờ khai lệ phí môn bài dạng: XML để nộp qua mạng.
Trên đây là thông tin về "Cách lập tờ khai thuế môn bài trên HTKK chi tiết 2026 như thế nào?".
Cách lập tờ khai thuế môn bài trên HTKK chi tiết 2026 như thế nào? (Hình từ Internet)
Mức thu thuế môn bài đối với tổ chức có vốn điều lệ hoặc vốn đầu tư từ 10 tỷ đồng trở xuống là bao nhiêu?
Theo khoản 1 Điều 4 Nghị định 139/2016/NĐ-CP quy định về mức thu lệ phí môn bài như sau:
Điều 4. Mức thu lệ phí môn bài
1. Mức thu lệ phí môn bài đối với tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ như sau:
a) Tổ chức có vốn điều lệ hoặc vốn đầu tư trên 10 tỷ đồng: 3.000.000 đồng/năm;
b) Tổ chức có vốn điều lệ hoặc vốn đầu tư từ 10 tỷ đồng trở xuống: 2.000.000 đồng/năm;
c) Chi nhánh, văn phòng đại diện, địa điểm kinh doanh, đơn vị sự nghiệp, tổ chức kinh tế khác: 1.000.000 đồng/năm.
Mức thu lệ phí môn bài đối với tổ chức quy định tại điểm a và điểm b khoản này căn cứ vào vốn điều lệ ghi trong giấy chứng nhận đăng ký kinh doanh; trường hợp không có vốn điều lệ thì căn cứ vào vốn đầu tư ghi trong giấy chứng nhận đăng ký đầu tư.
[....]
Theo đó, tổ chức có vốn điều lệ hoặc vốn đầu tư từ 10 tỷ đồng trở xuống có nghĩa vụ nộp thuế môn bài với mức thu là 2.000.000 đồng/năm.
Đối tượng nộp lệ phí môn bài gồm những ai?
Theo quy định Điều 2 Nghị định 139/2016/NĐ-CP, đối tượng nộp thuế môn bài 2025 gồm tổ chức, cá nhân hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, trừ trường hợp được miễn thuế môn bài:
- Doanh nghiệp được thành lập theo quy định của pháp luật.
- Tổ chức được thành lập theo Luật Hợp tác xã 2023.
- Đơn vị sự nghiệp được thành lập theo quy định của pháp luật.
- Tổ chức kinh tế của tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội, tổ chức xã hội - nghề nghiệp, đơn vị vũ trang nhân dân.
- Tổ chức khác hoạt động sản xuất, kinh doanh.
- Chi nhánh, văn phòng đại diện và địa điểm kinh doanh của các tổ chức quy định tại [1], [2], [3], [4] và [5].
- Cá nhân, nhóm cá nhân, hộ gia đình hoạt động sản xuất, kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];