Xuất khẩu hàng hóa là gì?
Theo quy định tại Điều 28 Luật Thương mại 2005 và khoản 3 Điều 112 Luật Quản lý ngoại thương 2017 như sau:
Xuất khẩu, nhập khẩu hàng hoá
1. Xuất khẩu hàng hóa là việc hàng hoá được đưa ra khỏi lãnh thổ Việt Nam hoặc đưa vào khu vực đặc biệt nằm trên lãnh thổ Việt Nam được coi là khu vực hải quan riêng theo quy định của pháp luật.
2. Nhập khẩu hàng hóa là việc hàng hoá được đưa vào lãnh thổ Việt Nam từ nước ngoài hoặc từ khu vực đặc biệt nằm trên lãnh thổ Việt Nam được coi là khu vực hải quan riêng theo quy định của pháp luật.
Theo đó, xuất khẩu hàng hóa được hiểu là việc hàng hoá được đưa ra khỏi lãnh thổ Việt Nam hoặc đưa vào khu vực đặc biệt nằm trên lãnh thổ Việt Nam được coi là khu vực hải quan riêng theo quy định của pháp luật.
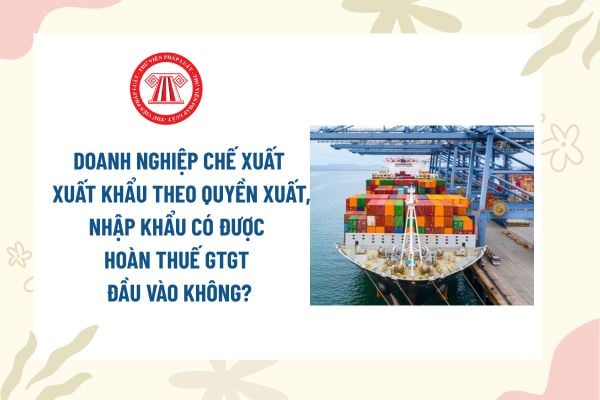
Xuất khẩu hàng hóa là gì? Doanh nghiệp chế xuất xuất khẩu theo quyền xuất, nhập khẩu có được hoàn thuế GTGT đầu vào không? (Hình từ Internet)
Thời hạn tạm xuất khẩu hàng hóa để tham gia hội chợ ở nước ngoài quá 1 năm mà chưa tái nhập khẩu thì có phải chịu thuế không?
Theo Điều 135 Luật Thương mại 2005 có quy định hàng hóa, dịch vụ tham gia hội chợ, triển lãm thương mại ở nước ngoài như sau:
Hàng hóa, dịch vụ tham gia hội chợ, triển lãm thương mại ở nước ngoài
1. Tất cả các loại hàng hóa, dịch vụ đều được tham gia hội chợ, triển lãm thương mại ở nước ngoài, trừ hàng hóa, dịch vụ thuộc diện cấm xuất khẩu theo quy định của pháp luật.
2. Hàng hóa, dịch vụ thuộc diện cấm xuất khẩu chỉ được tham gia hội chợ, triển lãm thương mại ở nước ngoài khi được sự chấp thuận của Thủ tướng Chính phủ.
3. Thời hạn tạm xuất khẩu hàng hóa để tham gia hội chợ, triển lãm thương mại ở nước ngoài là một năm kể từ ngày hàng hóa được tạm xuất khẩu; nếu quá thời hạn nói trên mà chưa được tái nhập khẩu thì hàng hóa đó phải chịu thuế và các nghĩa vụ tài chính khác theo quy định của pháp luật Việt Nam.
4. Việc tạm xuất, tái nhập hàng hóa tham gia hội chợ, triển lãm thương mại ở nước ngoài phải tuân thủ các quy định của pháp luật về hải quan và các quy định khác của pháp luật có liên quan.
Theo đó, thời hạn tạm xuất khẩu hàng hóa để tham gia hội chợ ở nước ngoài quá 1 năm mà hàng hóa đó chưa tái nhập khẩu thì phải chịu thuế và các nghĩa vụ tài chính khác theo quy định của pháp luật Việt Nam.
Doanh nghiệp chế xuất xuất khẩu hàng hóa theo quyền xuất khẩu, quyền nhập khẩu có được hoàn thuế giá trị gia tăng đầu vào không?
Căn cứ khoản 4 Điều 77 Thông tư 38/2015/TT-BTC được bổ sung bởi khoản 53 Điều 1 Thông tư 39/2018/TT-BTC quy định như sau:
Thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu theo quyền xuất khẩu, quyền nhập khẩu, quyền phân phối của DNCX
1. DNCX được thực hiện mua bán hàng hóa và các hoạt động liên quan trực tiếp đến hoạt động mua bán hàng hóa tại Việt Nam theo quy định tại Nghị định số 23/2007/NĐ-CP ngày 12/2/2007 của Chính phủ phải thực hiện hạch toán riêng, không hạch toán chung vào hoạt động sản xuất; phải bố trí khu vực riêng để lưu giữ hàng hóa nhập khẩu, xuất khẩu theo quyền nhập khẩu, quyền xuất khẩu, quyền phân phối.
2. DNCX chịu trách nhiệm thực hiện nghĩa vụ thuế và các nghĩa vụ tài chính khác đối với việc thực hiện hoạt động mua bán hàng hoá và các hoạt động liên quan trực tiếp đến mua bán hàng hoá theo quy định của pháp luật. Các ưu đãi đầu tư, ưu đãi về thuế và các ưu đãi tài chính khác áp dụng đối với việc sản xuất để xuất khẩu của DNCX không áp dụng đối với hoạt động mua bán hàng hoá và các hoạt động liên quan trực tiếp đến mua bán hàng hoá của DNCX.
...
4. Sử dụng hóa đơn khi mua bán hàng hóa theo quyền xuất khẩu, quyền nhập khẩu của DNCX
a) DNCX thực hiện đăng ký thuế với cơ quan thuế nội địa để kê khai nộp thuế GTGT cho hoạt động xuất khẩu, nhập khẩu theo quyền xuất khẩu, quyền nhập khẩu;
b) Khi DNCX mua hàng hóa từ doanh nghiệp nội địa, doanh nghiệp nội địa thực xuất hóa đơn GTGT cho DNCX, trên hóa đơn ghi rõ thuế suất thuế GTGT theo quy định của pháp luật;
c) Khi xuất khẩu, DNCX phát hành hóa đơn như doanh nghiệp nội địa khác có hàng hóa xuất khẩu ra nước ngoài và được áp dụng thuế suất thuế GTGT 0%, được hoàn thuế GTGT đầu vào nếu đảm bảo đủ điều kiện quy định về hoàn thuế.
Theo quy định trên, khi xuất khẩu hàng hóa, doanh nghiệp chế xuất phát hành hóa đơn như doanh nghiệp nội địa khác có hàng hóa xuất khẩu ra nước ngoài và được áp dụng thuế suất thuế GTGT 0%, được hoàn thuế GTGT đầu vào nếu đảm bảo đủ điều kiện quy định về hoàn thuế.
Như vậy, khi doanh nghiệp chế xuất xuất khẩu hàng hóa theo quyền xuất khẩu, quyền nhập khẩu được hoàn thuế giá trị gia tăng đầu vào nếu đảm bảo đủ điều kiện quy định về hoàn thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];