- Trực tiếp kiểm sát tại Cơ quan thi hành án dân sự cấp dưới dựa vào đâu?
- Khi trực tiếp kiểm sát đối với Cơ quan thi hành án dân sự cấp dưới, Viện kiểm sát cấp trên có thể huy động Kiểm tra viên của Viện kiểm sát cấp dưới tham gia không?
- Việc xây dựng nội dung Kế hoạch trực tiếp kiểm sát tại Cơ quan thi hành án dân sự cấp dưới cần lưu ý những vấn đề gì?
Trực tiếp kiểm sát tại Cơ quan thi hành án dân sự cấp dưới dựa vào đâu?
Căn cứ theo khoản 1 Điều 5 Quy định về quy trình, kỹ năng trực tiếp kiểm sát tại Cơ quan thi hành án dân sự và quy trình, kỹ năng kiểm sát việc giải quyết khiếu nại, tố cáo về thi hành án dân sự, thi hành án hành chính (sau đây gọi là Quy định) Ban hành kèm theo Quyết định 94/QĐ-VKSTC năm 2021 như sau:
Xây dựng dự thảo Quyết định trực tiếp kiểm sát và Kế hoạch trực tiếp kiểm sát
1. Việc trực tiếp kiểm sát tại Cơ quan thi hành án dân sự ngang cấp hoặc cấp dưới phải dựa trên quyết định và kế hoạch trực tiếp kiểm sát của người có thẩm quyền. Hình thức và nội dung của Quyết định và Kế hoạch trực tiếp kiểm sát theo mẫu do VKSND tối cao ban hành.1
...
Theo quy định trên, việc trực tiếp kiểm sát tại Cơ quan thi hành án dân sự ngang cấp hoặc cấp dưới phải dựa trên quyết định và kế hoạch trực tiếp kiểm sát của người có thẩm quyền. Hình thức và nội dung của Quyết định và Kế hoạch trực tiếp kiểm sát theo mẫu do VKSND tối cao ban hành.
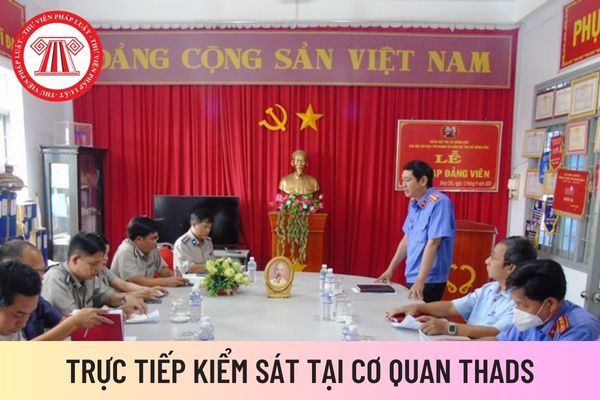
Trực tiếp kiểm sát tại Cơ quan thi hành án dân sự (Hình từ Internet)
Khi trực tiếp kiểm sát đối với Cơ quan thi hành án dân sự cấp dưới, Viện kiểm sát cấp trên có thể huy động Kiểm tra viên của Viện kiểm sát cấp dưới tham gia không?
Theo khoản 2 Điều 5 Quy định Ban hành kèm theo Quyết định 94/QĐ-VKSTC năm 2021 như sau:
Xây dựng dự thảo Quyết định trực tiếp kiểm sát và Kế hoạch trực tiếp kiểm sát
...
2. Thẩm quyền ký ban hành Quyết định, Kế hoạch trực tiếp kiểm sát và nội dung của các văn bản này thực hiện theo khoản 3 Điều 32 Quy chế công tác kiểm sát thi hành án dân sự, thi hành án hành chính ban hành kèm theo Quyết định số 810/QĐ-VKSNDTC-V11 ngày 20/12/2016 của Viện trưởng VKSND tối cao (sau đây gọi là Quy chế số 810). Khi trình ký Quyết định trực tiếp kiểm sát, đơn vị tham mưu phải trình kèm theo dự thảo Kế hoạch trực tiếp kiểm sát (đã có ký nháy của lãnh đạo đơn vị tham mưu).
Khi trực tiếp kiểm sát đối với Cơ quan thi hành án dân sự cấp dưới, Viện kiểm sát cấp trên có thể huy động Kiểm sát viên, Kiểm tra viên, công chức khác của Viện kiểm sát cấp dưới tham gia nếu xét thấy cần thiết. Trong Quyết định trực tiếp kiểm sát phải xác định rõ vai trò của các thành viên trong Đoàn.
Như vậy, thẩm quyền ký ban hành Quyết định, Kế hoạch trực tiếp kiểm sát và nội dung của các văn bản này thực hiện theo khoản 3 Điều 32 Quy chế công tác kiểm sát thi hành án dân sự, thi hành án hành chính ban hành kèm theo Quyết định 810/QĐ-VKSNDTC năm 2016.
Khi trình ký Quyết định trực tiếp kiểm sát, đơn vị tham mưu phải trình kèm theo dự thảo Kế hoạch trực tiếp kiểm sát (đã có ký nháy của lãnh đạo đơn vị tham mưu).
Khi trực tiếp kiểm sát đối với Cơ quan thi hành án dân sự cấp dưới, Viện kiểm sát cấp trên có thể huy động Kiểm sát viên, Kiểm tra viên, công chức khác của Viện kiểm sát cấp dưới tham gia nếu xét thấy cần thiết. Trong Quyết định trực tiếp kiểm sát phải xác định rõ vai trò của các thành viên trong Đoàn.
Việc xây dựng nội dung Kế hoạch trực tiếp kiểm sát tại Cơ quan thi hành án dân sự cấp dưới cần lưu ý những vấn đề gì?
Theo khoản 3 Điều 5 Quy định Ban hành kèm theo Quyết định 94/QĐ-VKSTC năm 2021 như sau:
Xây dựng dự thảo Quyết định trực tiếp kiểm sát và Kế hoạch trực tiếp kiểm sát
...
3. Việc xây dựng nội dung Kế hoạch trực tiếp kiểm sát cần lưu ý một số vấn đề sau đây:
a) Căn cứ vào Chỉ thị công tác năm của Ngành, Hướng dẫn của VKSND cấp trên và Kế hoạch, Chương trình công tác năm của đơn vị mình, nội dung của Kế hoạch trực tiếp kiểm sát có thể xác định kiểm sát toàn diện tất cả các lĩnh vực thi hành án dân sự hoặc chỉ lựa chọn một hoặc một số nội dung trọng tâm; tùy thuộc vào việc trực tiếp kiểm sát thường kỳ hay đột xuất; trực tiếp kiểm sát Cơ quan thi hành án dân sự ngang cấp hay cấp dưới; yêu cầu của thực tiễn hoạt động thi hành án dân sự và kiểm sát thi hành án dân sự ở địa phương tại thời điểm tiến hành kiểm sát; điều kiện về lực lượng tham gia Đoàn trực tiếp kiểm sát, v.v...
b) Trong nội dung của Kế hoạch trực tiếp kiểm sát cần có yêu cầu Cơ quan thi hành án dân sự chuẩn bị hồ sơ, tài liệu, báo cáo bằng văn bản về hoạt động thi hành án dân sự theo nội dung, thời điểm đã nêu trong Kế hoạch trực tiếp kiểm sát. Trường hợp VKSND tối cao trực tiếp kiểm sát tại Cơ quan thi hành án dân sự cấp tỉnh thì yêu cầu Cơ quan thi hành án dân sự báo cáo rõ kết quả thi hành án dân sự nói chung của hai cấp (cấp Cục và các Chi cục trực thuộc) và kết quả riêng của mỗi cấp.
c) Lãnh đạo Viện kiểm sát làm Trưởng đoàn trực tiếp kiểm sát tại Cơ quan thi hành án dân sự cùng cấp; Trưởng đoàn trực tiếp kiểm sát tại Cơ quan thi hành án dân sự cấp dưới có thể do Vụ trưởng, Phó Vụ trưởng (ở VKSND tối cao) hoặc Trưởng phòng (ở VKSND cấp tỉnh) làm Trưởng đoàn. Trong thành phần Đoàn trực tiếp kiểm sát của VKSND tối cao, VKSND cấp tỉnh cần thiết có Phó Trưởng đoàn, là người giúp cho Trưởng đoàn điều hành quá trình trực tiếp kiểm sát, nhất là trong trường hợp Trưởng đoàn vắng mặt.
Như vậy, việc xây dựng nội dung Kế hoạch trực tiếp kiểm sát tại Cơ quan thi hành án dân sự cấp dưới cần lưu ý một số vấn đề cụ thể trên.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];