Thương nhân thực hiện chương trình khuyến mại mang tính may rủi phải trích 50% giá trị giải thưởng đã công bố vào ngân sách nhà nước trong trường hợp không có người trúng thưởng.
Trọn bộ Hồ sơ khai thuế TNCN đối với thu nhập từ bản quyền, nhượng quyền thương mại, trúng thưởng từ ngày 01/7/2026 được quy định tại điểm 7.6 Phụ lục I Thông tư 89/2026/TT-BTC.
Mẫu tờ khai thuế TNCN từ trúng thưởng 2026 Mẫu 06/TNCN theo Thông tư 89/2026, cụ thể:
Mẫu 05-1/PBT-KK-TNCN Thông tư 89/2026/TT-BTC là Phụ lục Bảng xác định số thuế TNCN phải nộp đối với thu nhập từ tiền lương, tiền công và trúng thưởng (trường hợp khai tập trung số thuế đã khấu trừ).
Cách điền mẫu 05-1/PBT-KK-TNCN Phụ lục Bảng xác định số thuế TNCN phải nộp từ tiền lương, tiền công và trúng thưởng 2026, cụ thể như sau:
Hồ sơ khai thuế TNCN từ thu nhập bản quyền, nhượng quyền thương mại, trúng thưởng từ 01/7/2026 được quy định tại Mục 7.6 Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC.
Căn cứ tính thuế TNCN đối với thu nhập từ trúng thưởng của cá nhân cư trú được quy định tại Điều 58 Nghị định 253/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 01/7/2026.
Bài viết sau nêu rõ các khoản thu nhập từ trúng thưởng chịu thuế TNCN được quy định tại Điều 12 Nghị định 253/2026/NĐ-CP từ ngày 01/7/2026. Xem chi tiết quy định tại bài viết dưới đây.
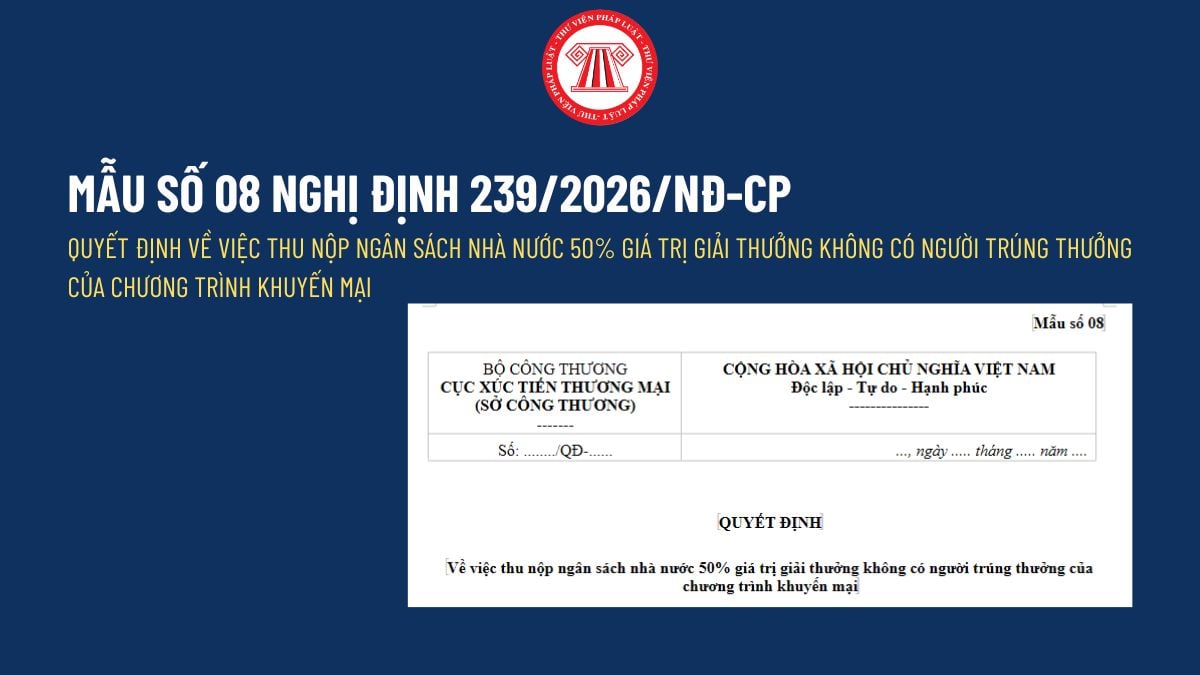
Từ 26/06/2026, Mẫu Quyết định thu nộp ngân sách nhà nước 50% giá trị giải thưởng không có người trúng thưởng của chương trình khuyến mại là Mẫu số 08 Phụ lục ban hành kèm theo Nghị định 239/2026/NĐ-CP.
Hướng dẫn khai thuế TNCN đối với thu nhập từ bản quyền, nhượng quyền thương mại, trúng thưởng từ ngày 01/7/2026 được quy định tại khoản 6 Điều 22 Thông tư 89/2026/TT-BTC.
Trúng thưởng trong casino có phải chịu thuế thu nhập cá nhân không được quy định tại Điều 3 Luật Thuế thu nhập cá nhân 2025. Chi tiết dưới bài viết.
Từ ngày 1/7/2026, toàn bộ khoản thu nhập chịu Thuế TNCN gồm: Thu nhập từ kinh doanh; Thu nhập từ tiền lương, tiền công; Thu nhập từ đầu tư vốn; Thu nhập từ chuyển nhượng vốn; Thu nhập từ chuyển nhượng bất động sản; Thu nhập từ trúng thưởng; Thu nhập từ tiền bản quyền; Thu nhập từ nhượng quyền thương mại; Thu nhập từ nhận thừa kế, quà tặng; Thu nhập khác.
Thời gian gần đây, nhiều đối tượng lợi dụng mô hình kinh doanh “hợp đồng kỳ nghỉ” để lừa đảo chiếm đoạt tài sản của Nhân dân. Chúng thường gọi điện thông báo trúng thưởng, tặng voucher du lịch miễn phí, mời tham dự hội thảo tại khách sạn, resort cao cấp rồi dùng nhiều thủ đoạn tạo áp lực để khách hàng ký hợp đồng và thanh toán ngay với số tiền lớn.
Tiền trúng vé số là tài sản chung hay tài sản riêng? Tiền trúng vé số có phải đóng thuế thu nhập cá nhân hay không? Cá nhân trúng thưởng vé số bao nhiêu tiền mới phải nộp thuế thu nhập cá nhân theo quy định mới?
Trúng thưởng tất niên trên 10 triệu có đóng thuế TNCN không? Nếu có, hướng dẫn các tính thuế TNCN từ trúng thưởng tất niên cụ thể? Có bắt buộc tổ chức tất niên cho người lao động không? Tiền lương làm thêm giờ vào Tết Âm lịch có được miễn thuế TNCN không?
Nhận quà trúng thưởng tất niên có phải đóng thuế không? Quà tặng có tính thuế TNCN 2026 không?
Cách tính thuế thu nhập cá nhân đối với thu nhập từ trúng thưởng 2026 theo Luật Thuế thu nhập cá nhân 2025 ra sao?
Toàn văn Công văn 624/DNO-QLDN1 hướng dẫn thuế TNCN đối với thu nhập từ trúng thưởng dịp Tết?
Thu nhập từ trúng thưởng bao gồm những khoản thu nhập nào? Hướng dẫn cách tính thuế TNCN đối với thu nhập từ trúng thưởng của cá nhân cư trú và cá nhân không cư trú từ 1/7/2026 ra sao? Thời điểm xác định thu nhập tính thuế đối với thu nhập từ trúng thưởng là khi nào?
Mẫu Biên bản tổ chức xác định kết quả trúng thưởng đối với chương trình khuyến mại mang tính may rủi? Hướng dẫn Chương trình khuyến mại mang tính may rủi theo Nghị định 81? Thời hạn công bố kết quả trúng thưởng đối với chương trình khuyến mại mang tính may rủi?