- Mẫu số 08 Quyết định thu nộp ngân sách nhà nước 50% giá trị giải thưởng không có người trúng thưởng của chương trình khuyến mại theo Nghị định 239/2026/NĐ-CP?
- Thời hạn ban hành Quyết định thu nộp ngân sách nhà nước 50% giá trị giải thưởng không có người trúng thưởng của chương trình khuyến mại?
- Thương nhân thực hiện khuyến mại bao gồm những đối tượng nào?
Mẫu số 08 Quyết định thu nộp ngân sách nhà nước 50% giá trị giải thưởng không có người trúng thưởng của chương trình khuyến mại theo Nghị định 239/2026/NĐ-CP?
Ngày 26/06/2026, Chính phủ ban hành Nghị định 239/2026/NĐ-CP sửa đổi Nghị định 81/2018/NĐ-CР hướng dẫn Luật Thương mại về hoạt động xúc tiến thương mại đã được sửa đổi theo Nghị định 128/2024/NĐ-CР Nghị định 239/2026/NĐ-CP có hiệu lực thi hành kể từ ngày 26/06/2026. Tải về Văn bản hợp nhất 55/VBHN-BCT năm 2026 hợp nhất Nghị định hướng dẫn Luật thương mại về hoạt động xúc tiến thương mại do Bộ Công thương ban hành |
Từ 26/06/2026, Mẫu Quyết định thu nộp ngân sách nhà nước 50% giá trị giải thưởng không có người trúng thưởng của chương trình khuyến mại là Mẫu số 08 Phụ lục ban hành kèm theo Nghị định 239/2026/NĐ-CP.
Mẫu số 08 Quyết định thu nộp ngân sách nhà nước 50% giá trị giải thưởng không có người trúng thưởng của chương trình khuyến mại theo Nghị định 239/2026/NĐ-CP có dạng như sau:
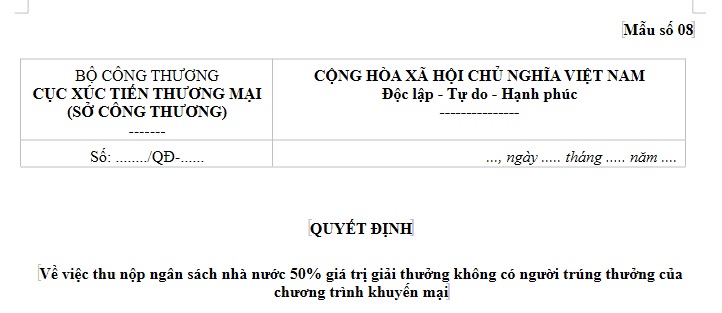
Tải về Mẫu số 08 Quyết định thu nộp ngân sách nhà nước 50% giá trị giải thưởng không có người trúng thưởng của chương trình khuyến mại theo Nghị định 239/2026/NĐ-CP
Cơ sở pháp lý: khoản 3 Điều 11 Nghị định 239/2026/NĐ-CP:
Bãi bỏ, thay thế một số quy định của Nghị định số 81/2018/NĐ-CP đã được sửa đổi, bổ sung theo Nghị định số 128/2024/NĐ-CP ngày 10 tháng 10 năm 2024 của Chính phủ
...
3. Thay thế Mẫu số 03, Mẫu số 08, Mẫu số 11, Mẫu số 12, Mẫu số 13 và Mẫu số 14 trong Phụ lục ban hành kèm theo Nghị định số 81/2018/NĐ-CP đã được sửa đổi, bổ sung theo Nghị định số 128/2024/NĐ-CP ngày 10 tháng 10 năm 2024 của Chính phủ.
> Từ 26/06/2026, Hướng dẫn Thông báo hoạt động khuyến mại theo Nghị định 239/2026/NĐ-CP
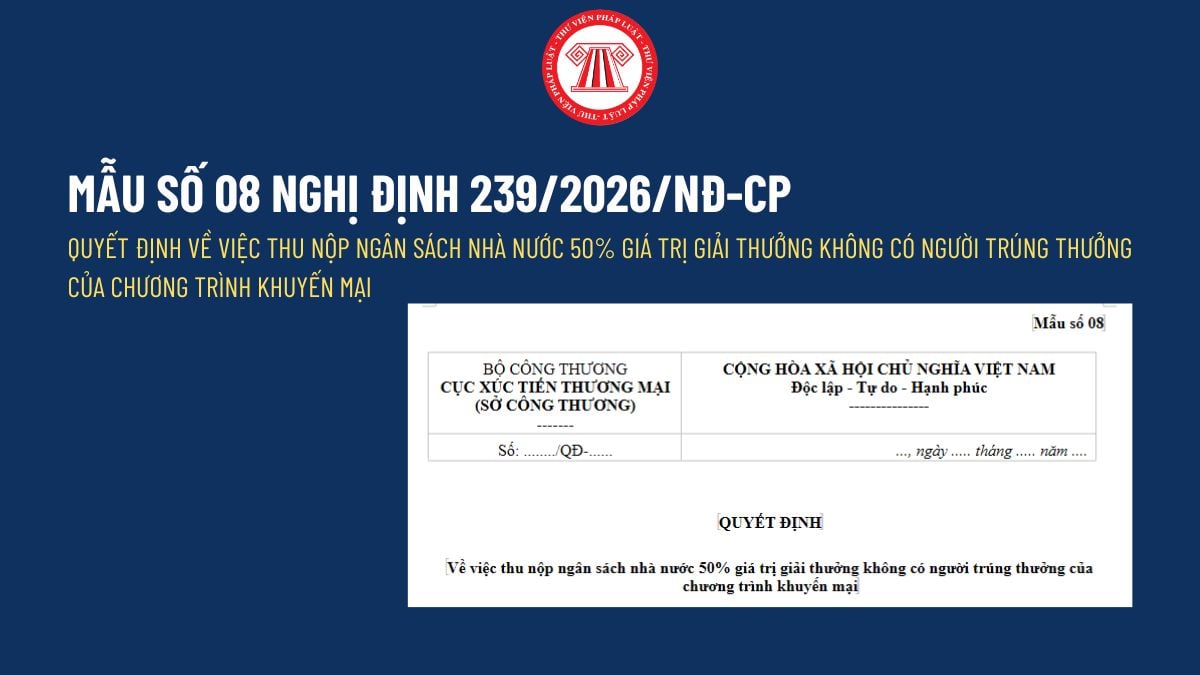
Mẫu số 08 Quyết định thu nộp ngân sách nhà nước 50% giá trị giải thưởng không có người trúng thưởng của chương trình khuyến mại theo Nghị định 239/2026/NĐ-CP? (Hình từ Internet)
Thời hạn ban hành Quyết định thu nộp ngân sách nhà nước 50% giá trị giải thưởng không có người trúng thưởng của chương trình khuyến mại?
Căn cứ khoản 2 Điều 21 Nghị định 81/2018/NĐ-CP được sửa đổi bởi điểm b khoản 7 Điều 1 Nghị định 128/2024/NĐ-CP về công bố kết quả, trao thưởng và báo cáo kết quả thực hiện chương trình khuyến mại:
Công bố kết quả, trao thưởng và báo cáo kết quả thực hiện chương trình khuyến mại
...
2. Báo cáo kết quả thực hiện chương trình khuyến mại:
a) Trong thời hạn 45 ngày kể từ ngày hết thời hạn trao giải thưởng của chương trình khuyến mại theo hình thức quy định tại Điều 13 Nghị định này và các hình thức khác theo quy định tại khoản 9 Điều 92 Luật Thương mại, thương nhân thực hiện chương trình khuyến mại phải có văn bản báo cáo cơ quan quản lý nhà nước có thẩm quyền (nơi đã đăng ký và được xác nhận) về kết quả thực hiện chương trình khuyến mại theo Mẫu số 07 Phụ lục ban hành kèm theo Nghị định này. Trong trường hợp phải trích nộp 50% giá trị giải thưởng không có người trúng thưởng vào ngân sách nhà nước, trong thời hạn 07 ngày làm việc kể từ khi nhận được báo cáo của thương nhân, cơ quan quản lý nhà nước ra quyết định thu nộp 50% giá trị đã công bố của giải thưởng không có người trúng thưởng của chương trình khuyến mại theo Mẫu số 08 Phụ lục ban hành kèm theo Nghị định này. Trong thời hạn 45 ngày kể từ khi nhận được quyết định thu nộp của cơ quan quản lý nhà nước, thương nhân có trách nhiệm nộp khoản tiền 50% giá trị đã công bố của giải thưởng không có người trúng thưởng của chương trình khuyến mại theo quyết định. Các chứng từ, tài liệu liên quan đến báo cáo kết quả và liên quan đến việc thực hiện chương trình khuyến mại phải được thương nhân lưu trữ và chịu trách nhiệm theo đúng quy định của pháp luật để phục vụ công tác thanh tra, kiểm tra, giám sát;
b) Thương nhân thực hiện khuyến mại theo các hình thức quy định tại khoản 8 Điều 92 Luật Thương mại, Điều 8, Điều 9, Điều 10, Điều 11, Điều 12 và Điều 14 Nghị định này không phải báo cáo kết quả thực hiện khuyến mại.
...
Theo đó, Trong trường hợp phải trích nộp 50% giá trị giải thưởng không có người trúng thưởng vào ngân sách nhà nước, trong thời hạn 07 ngày làm việc kể từ khi nhận được báo cáo của thương nhân, cơ quan quản lý nhà nước ra quyết định thu nộp 50% giá trị đã công bố của giải thưởng không có người trúng thưởng của chương trình khuyến mại theo Mẫu số 08 Phụ lục ban hành kèm theo Nghị định 239/2026/NĐ-CP.
Thương nhân thực hiện khuyến mại bao gồm những đối tượng nào?
Đối chiếu quy định tại khoản 1 Điều 2 Nghị định 81/2018/NĐ-CP thì thương nhân thực hiện khuyến mại bao gồm những đối tượng sau:
(i) Thương nhân sản xuất, kinh doanh hàng hóa, dịch vụ trực tiếp thực hiện khuyến mại hoặc thực hiện khuyến mại thông qua các thương nhân phân phối (bán buôn, bán lẻ, đại lý, nhượng quyền thương mại và các thương nhân phân phối khác theo quy định của pháp luật);
(ii) Thương nhân kinh doanh dịch vụ khuyến mại thực hiện khuyến mại cho hàng hóa, dịch vụ của thương nhân khác theo thỏa thuận với thương nhân đó.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];