Tìm kiếm bài viết Tính thuế

Danh sách bài viết

Pháp luật
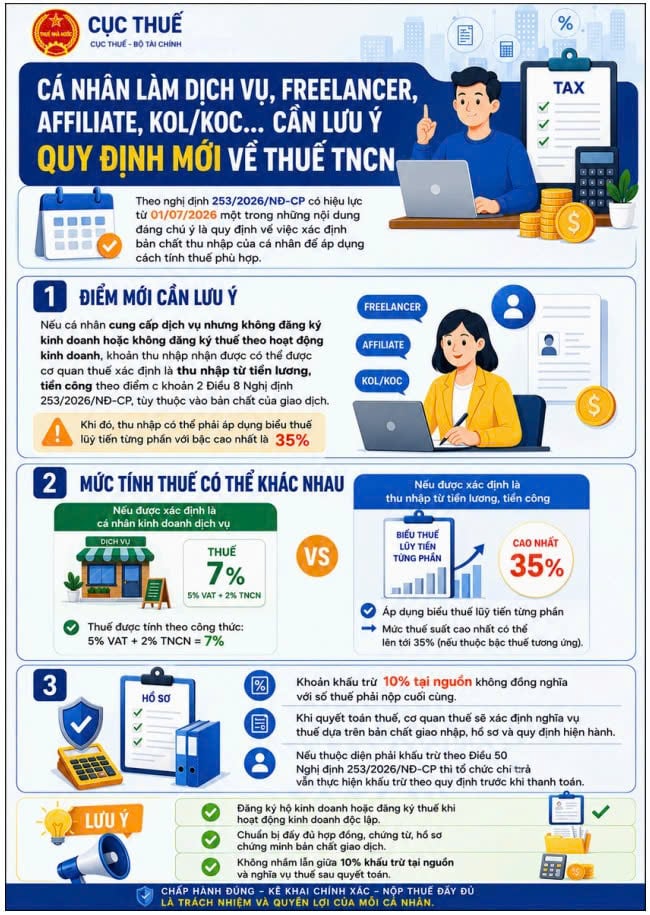
Làm dịch vụ, freelancer, KOL/KOC... đừng bỏ qua quy định mới về thuế thu nhập cá nhân từ 01/7/2026

Từ ngày 01/7/2026, Nghị định số 253/2026/NĐ-CP có hiệu lực, bổ sung quy định về xác định bản chất thu nhập của cá nhân để áp dụng phương pháp tính thuế phù hợp. Đối với cá nhân làm dịch vụ, freelancer, affiliate, KOL/KOC và các hoạt động tương tự, việc đăng ký kinh doanh, đăng ký thuế và thực hiện đầy đủ nghĩa vụ kê khai sẽ là căn cứ quan trọng để xác định đúng chính sách thuế áp dụng, bảo đảm quyền lợi của người nộp thuế và hạn chế những rủi ro phát sinh trong quá trình quyết toán.
Pháp luật
Tỷ giá xuất hóa đơn theo Nghị định 252, Thông tư 99 so với Nghị định 70, Thông tư 200 và áp dụng tỷ giá xuất hóa đơn xuất khẩu từ 1/7/2026 là tỷ giá nào?

Từ 01/7/2026, doanh nghiệp xuất khẩu phải áp dụng đồng thời tỷ giá theo Thông tư 99/2025/TT-BTC và Nghị định 252/2026/NĐ-CP. Phân biệt tỷ giá ghi sổ kế toán và tỷ giá tính thuế xuất khẩu, hóa đơn điện tử, hướng dẫn của Cục Thuế và quy định hải quan mới nhất.

Pháp luật
Hạn chót nộp văn bản đề nghị gia hạn nộp thuế 2026 là khi nào? Nộp đơn sau thời điểm này có được gia hạn không?

Nghị định 245/2026/NĐ-CP vừa ban hành đã gia hạn thời gian nộp thuế một số kỳ tính thuế trong năm 2026. Để được gia hạn thời gian nộp thuế thì người nộp thuế cần gửi văn bản đề nghị gia hạn đến cơ quan thuế. Sau đây là quy định về hạn chót nộp văn bản đề nghị gia hạn nộp thuế 2026.

Pháp luật
Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Nghị định 252? Tỷ giá xuất hóa đơn theo quy định mới từ 1/7/2026?

Từ 01/7/2026, nhiều doanh nghiệp băn khoăn Nghị định 252/2026/NĐ-CP có thay đổi tỷ giá xuất hóa đơn xuất khẩu hay không. Bài viết phân tích quy định mới, làm rõ mối quan hệ giữa tỷ giá khai thuế, tỷ giá tính thuế hải quan và tỷ giá lập hóa đơn xuất khẩu theo quy định hiện hành.

Pháp luật
Mẫu 03/GTGT Mẫu tờ khai thuế GTGT theo phương pháp trực tiếp trên giá trị gia tăng theo Thông tư 89/2026/TT-BTC?

Mẫu 03/GTGT Mẫu tờ khai thuế GTGT theo phương pháp trực tiếp trên giá trị gia tăng (Áp dụng đối với hoạt động mua bán, chế tác vàng bạc, đá quý tính thuế theo phương pháp trực tiếp trên giá trị gia tăng) được quy định trong Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.