Mức giảm trừ gia cảnh cho người phụ thuộc là con đang học đại học bao nhiêu theo Điều 10 Luật Thuế thu nhập cá nhân 2025. Cụ thể xem dưới bài viết.
Căn cứ theo khoản 21 Điều 4 Luật Thuế thu nhập cá nhân 2025 quy định về các thu nhập được miễn thuế TNCN trong đó có thu nhập của chủ doanh nghiệp tư nhân.
Theo Điều 3 Luật Thuế thu nhập cá nhân 2025 và theo Điều 15 Nghị định 253/2026/NĐ-CP có quy định về thu nhập chịu thuế TNCN.
Tiền bản quyền vượt trên 20 triệu đồng theo hợp đồng mà người nộp thuế nhận được theo từng lần phát sinh mà người nộp thuế nhận được mới tính thuế thu nhập cá nhân.
Các khoản thưởng bằng tiền hoặc không bằng tiền từ cuộc thi, sự kiện do người sử dụng lao động tổ chức cho người lao động là khoản thu nhập chịu thuế thu nhập cá nhân (thuế TNCN).
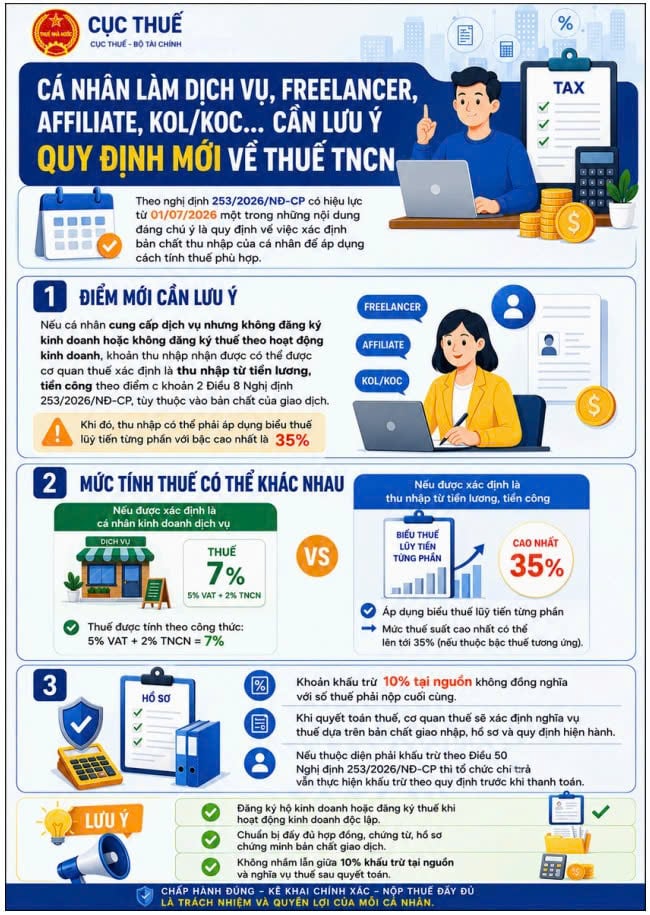
Từ ngày 01/7/2026, Nghị định số 253/2026/NĐ-CP có hiệu lực, bổ sung quy định về xác định bản chất thu nhập của cá nhân để áp dụng phương pháp tính thuế phù hợp. Đối với cá nhân làm dịch vụ, freelancer, affiliate, KOL/KOC và các hoạt động tương tự, việc đăng ký kinh doanh, đăng ký thuế và thực hiện đầy đủ nghĩa vụ kê khai sẽ là căn cứ quan trọng để xác định đúng chính sách thuế áp dụng, bảo đảm quyền lợi của người nộp thuế và hạn chế những rủi ro phát sinh trong quá trình quyết toán.
Quy định người nộp thuế được hoàn thuế thu nhập cá nhân trong trường hợp nào theo Nghị định 253/2026/NĐ-CP. Cụ thể xem dưới bài viết.
Theo khoản 2 Điều 5 Thông tư 87/2026/TT-BTC có quy định về cách xác định Giá chuyển nhượng chứng khoán phái sinh để tính thuế thu nhập cá nhân.
Dưới đây là thông tin tiền tăng ca có tính thuế thu nhập cá nhân không 2026 xem chi cụ thể trong bài viết sau.
Điều 3 Luật Thuế thu nhập cá nhân 2025 và Điều 11 Nghị định 253/2026/NĐ-CP có quy định về tiền bán nhà có phải nộp thuế TNCN hay không.
Từ 1/7/2026, Kỳ quyết toán thuế đối với thuế thu nhập cá nhân được xác định theo năm dương lịch.
Dưới đây là tổng hợp toàn bộ các quy định về chứng từ khấu trừ thuế thu nhập cá nhân (chứng từ khấu trừ thuế TNCN) từ 1/7/2026 theo Nghị định 254/2026/NĐ-CP.
Thuế thu nhập cá nhân đối với thu nhập từ kinh doanh có doanh thu năm không quá 05 tỷ đồng theo Điều 7 Luật Thuế thu nhập cá nhân 2025.
Từ 01/7/2026, chính thức thu nhập từ hoạt động môi giới bất động sản là đối tượng phải chịu thuế TNCN theo quy định của Luật Thuế thu nhập cá nhân 2025.
Mẫu 02/CNKD-TNCN-QTT - Tờ khai quyết toán thuế thu nhập cá nhân (Áp dụng cho hộ kinh doanh, cá nhân kinh doanh thực hiện nộp thuế thu nhập cá nhân trên thu nhập tính thuế) được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Miễn thuế thu nhập cá nhân khi bán nhà ở, đất ở duy nhất chỉ được áp dụng khi cá nhân đáp ứng đầy đủ các điều kiện theo quy định của pháp luật. Bài viết tổng hợp và phân tích các quy định về điều kiện miễn thuế, thời gian sở hữu, phạm vi chuyển nhượng và trách nhiệm kê khai để giúp người dân áp dụng đúng trong thực tế.
Dưới đây là hướng dẫn chi tiết về hồ sơ chứng minh người phụ thuộc là ông bà 2026 theo Luật Thuế thu nhập cá nhân 2025 và các Nghị định hướng dẫn.
Mới đây, Cục Thuế đã có khuyến nghị Quý Doanh nghiệp, tổ chức trả thu nhập quan tâm thực hiện một số nội dung để nâng cao chất lượng dữ liệu thuế thu nhập cá nhân tại các tổ chức trả thu nhập.
Dưới đây là hướng dẫn chi tiết về giảm trừ gia cảnh 2026 đối với em ruột theo Luật Thuế thu nhập cá nhân 2025 và các văn bản hướng dẫn.
Vừa qua, Bộ Tài chính vừa có Thông tư 89/2026/TT-BTC Quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP của Chính phủ. Quy định mới về Mẫu số 03/BĐS-TNCN Tờ khai thuế thu nhập cá nhân (Áp dụng đối với cá nhân có thu nhập từ chuyển nhượng bất động sản; thu nhập từ nhận thừa kế và nhận quà tặng là bất động sản) như sau: