Thời hạn khai bổ sung hồ sơ khai thuế được quy định tại khoản 5 Điều 12 Luật Quản lý thuế 2025 có hiệu lực thi hành kể từ ngày 01/7/2026. Xem chi tiết quy định tại bài viết sau.
Dưới đây là tài liệu tuyên truyền, phổ biến các văn bản hướng dẫn Luật Quản lý thuế 2025 theo Công văn 3774/GLA-NVDTPC.
Ngày 3/8/2026, Thuế tỉnh Gia Lai đã có Công văn 3774/GLA-NVDTPC năm 2026 Về việc phổ biến, tuyên truyền các văn bản hướng dẫn thi hành Luật Quản lý thuế.
Các trường hợp ấn định thuế của cơ quan hải quan đối với hàng hóa xuất khẩu, nhập khẩu được quy định tại khoản 1 Điều 25 Luật Quản lý thuế 2025 từ ngày 01/7/2026.
Thuế CS10 Ninh Bình đã có Công văn 1649/TCS10-NVDTPC năm 2026 về tuyên truyền một số nội dung mới của Nghị định 252/2026/NĐ-CP.
Dưới đây là thông tin người nộp thuế có quyền gì khi kiểm tra thuế theo Điều 22 Luật Quản lý thuế 2025. Cụ thể xem dưới bài viết sau.
Thuế tỉnh Tây Ninh đã có Công văn 6638/TNI-NVDTPC năm 2026 giới thiệu một số nội dung mới của Nghị định 252/2026/NĐ-CP.
Ngày 30/6/2026, Chính phủ ban hành Nghị định 252/2026/NĐ-CP (có hiệu lực từ 1/7/2026) quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế 2025, trong đó có quy định các trường hợp được sử dụng ngoại tệ để khai thuế.
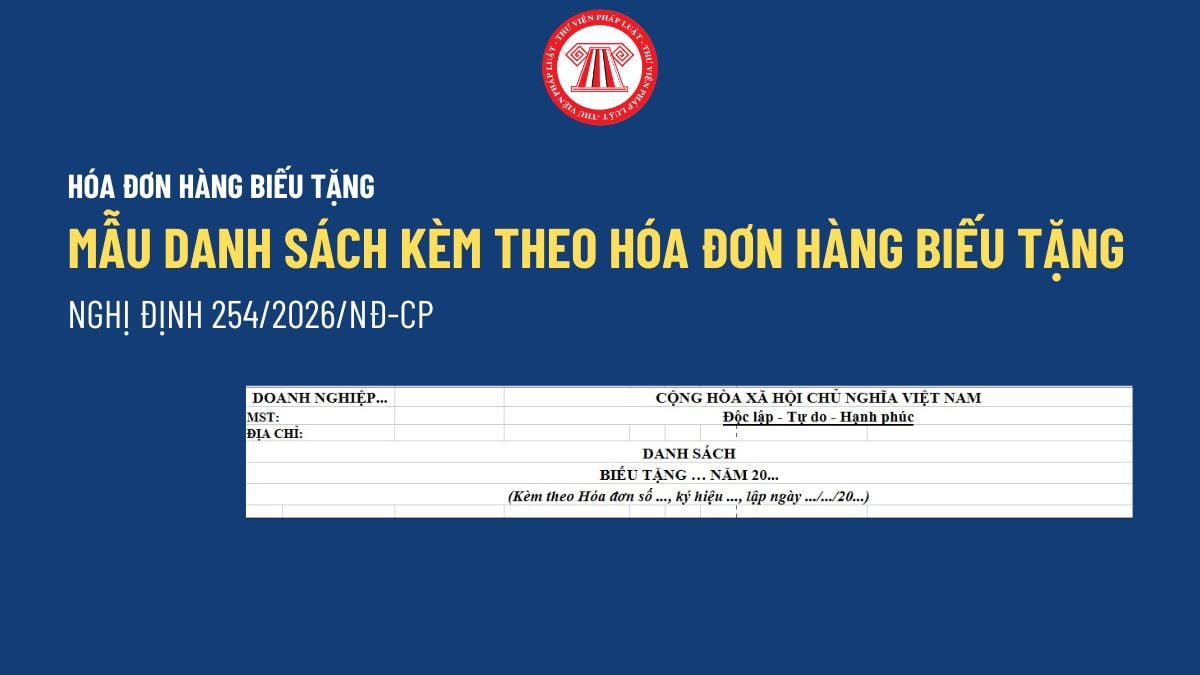
Ngày 30/06/2026, Chính phủ ban hành Nghị định 254/2026/NĐ-CP hướng dẫn Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử. Nghị định 254/2026/NĐ-CP có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026. Tham khảo Mẫu Danh sách kèm theo hóa đơn hàng biếu tặng theo Nghị định 254/2026/NĐ-CP từ 01/07/2026 dưới đây.
Quy định về xóa tiền thuế nợ được quy định tại Điều 21 Luật Quản lý thuế 2025 có hiệu lực thi hành kể từ ngày 01/7/2026. Xem các trường hợp được xóa tiền thuế nợ tại bài viết sau.
Nguyên tắc xử phạt vi phạm hành chính về quản lý thuế được quy định tại Điều 44 Luật Quản lý thuế 2025 có hiệu lực thi hành kể từ ngày 01/7/2026. Xem chi tiết sau đây.
Biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế được quy định tại Điều 49 Luật Quản lý thuế 2025 có hiệu lực thi hành kể từ ngày 01/7/2026.
Nguyên tắc quản lý thuế được quy định tại Điều 6 Luật Quản lý thuế 2025 có hiệu lực thi hành kể từ ngày 01/7/2026. Xem chi tiết nguyên tắc quản lý thuế dưới đây.
Xem chi tiết cách áp dụng mức phạt tiền trong xử phạt vi phạm hành chính về quản lý thuế từ ngày 01/7/2026 được quy định tại khoản 3 Điều 44 Luật Quản lý thuế 2025.
Thời hiệu kiểm tra lại trong hoạt động kiểm tra thuế là khi nào quy định tại khoản 6 Điều 22 Luật Quản lý thuế 2025. Chi tiết bên dưới bài viết sau.
Bài viết sau cung cấp 02 trường hợp không xử phạt vi phạm hành chính về quản lý thuế được quy định tại khoản 2 Điều 44 Luật Quản lý thuế 2025 từ ngày 01/7/2026.
Thời hạn kiểm tra thuế tại trụ sở của người nộp thuế không quá bao nhiêu ngày năm 2026 chi tiết theo Điều 22 Luật Quản lý thuế 2025. Cụ thể xem dưới bài viết sau.
Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế. Trong đó quy định Mẫu 02/TK-SDDPNN Tờ khai thuế sử dụng đất phi nông nghiệp áp dụng đối với tổ chức từ 1/7/2026.
Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế. Trong đó quy định Mẫu 04/TKQT-TNCN Tờ khai thuế thu nhập cá nhân đối với thừa kế, quà tặng từ 1/7/2026.
Bộ trưởng Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC quy định chi tiết một số điều của Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP quy định chỉ tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế. Trong đó quy định Mẫu 03/SDDNN Tờ khai thuế sử dụng đất nông nghiệp từ 1/7/2026.