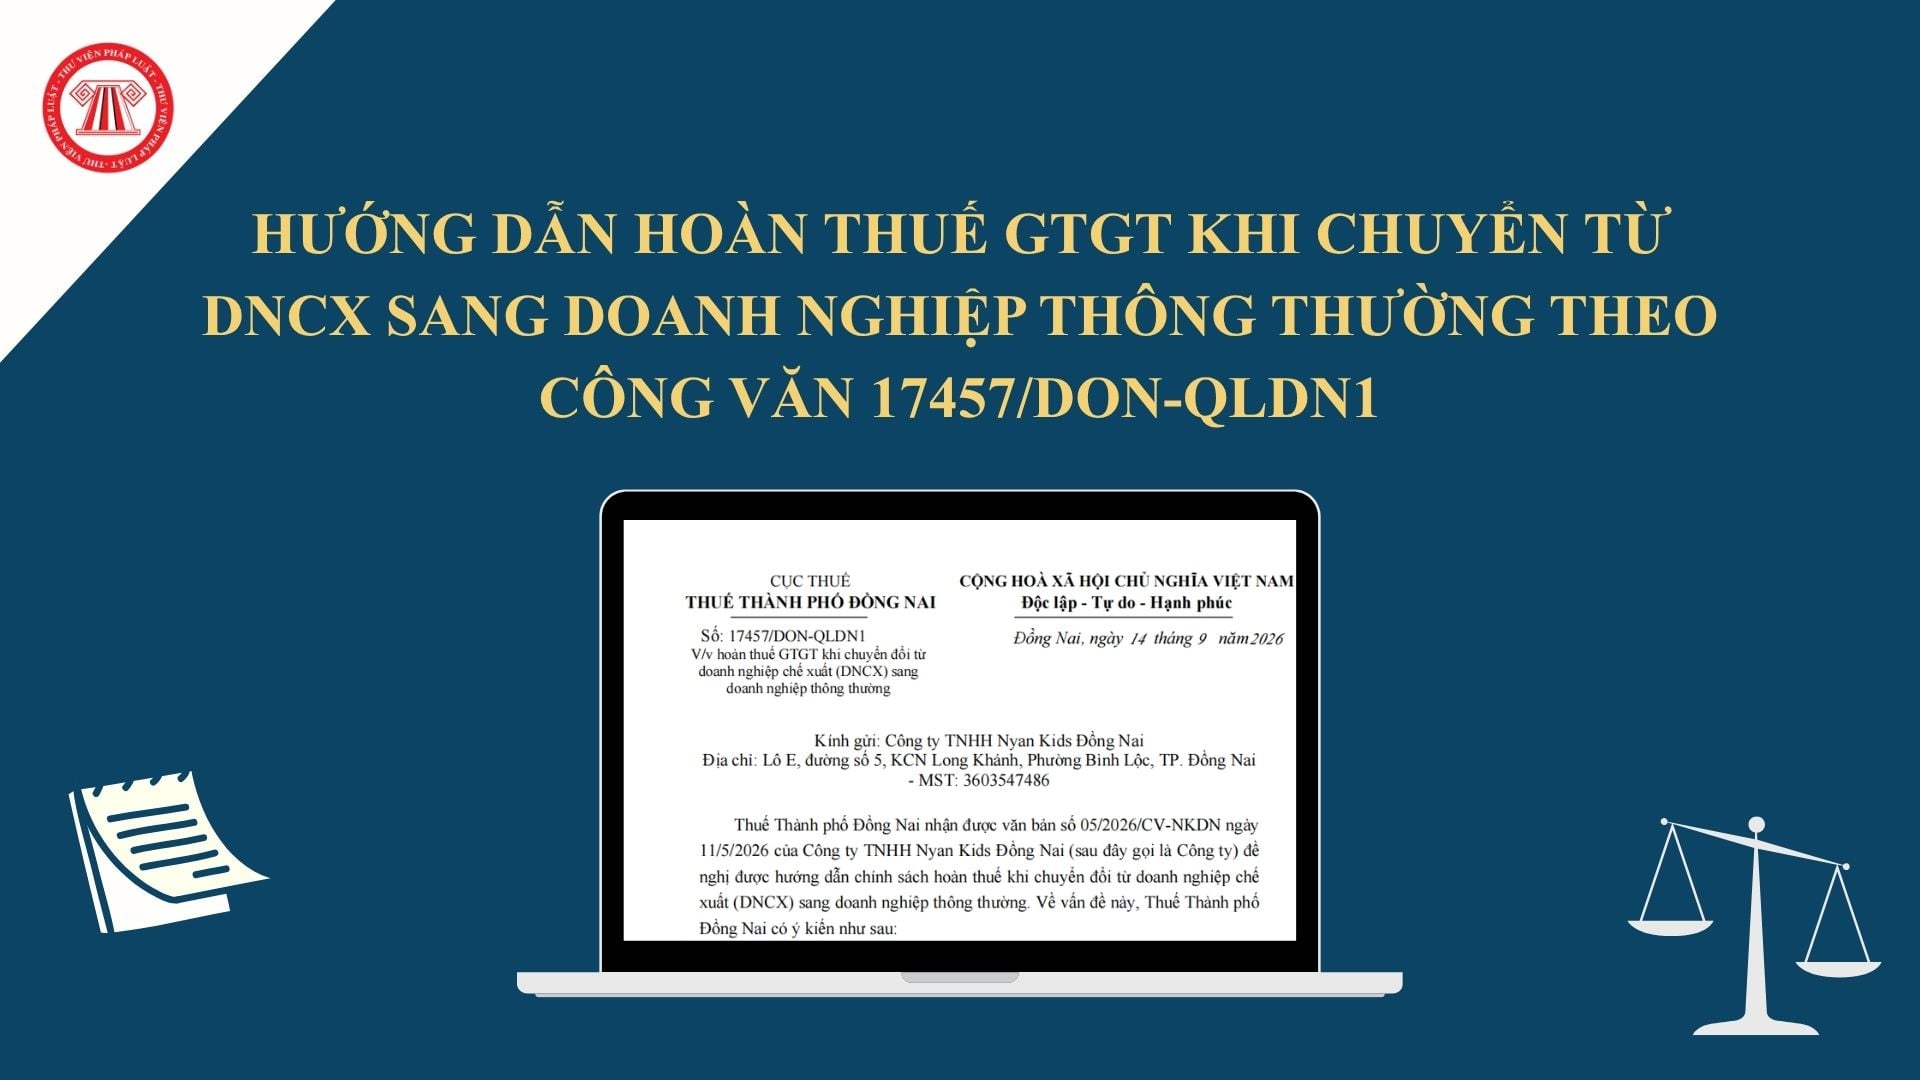
Hướng dẫn hoàn thuế GTGT khi chuyển từ DNCX sang doanh nghiệp thông thường theo Công văn 17457 như sau:
Đường link tải Sổ tay hoàn thuế GTGT dành cho người nộp thuế của Thuế TP Hà Nội dưới đây.
Việc hoàn thuế GTGT nộp thừa đối với xuất khẩu được quy định cụ thể tại khoản 1 Điều 15 Luật Thuế giá trị gia tăng 2024.
Bài viết sau đây cung cấp quy đinh về quyết định hoàn thuế được thực hiện theo Điều 50 Thông tư 89/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026. Xem chi tiết sau đây.
Xem chi tiết bộ hồ sơ hoàn thuế GTGT đối với ưu đãi miễn trừ ngoại giao được quy định theo điểm g khoản 1 Điều 46 Thông tư 89/2026/TT-BTC áp dụng từ ngày 01/7/2026.
Dưới đây là tài liệu hướng dẫn một số nội dung trong giải quyết hoàn thuế giá trị gia tăng của Cục thuế.
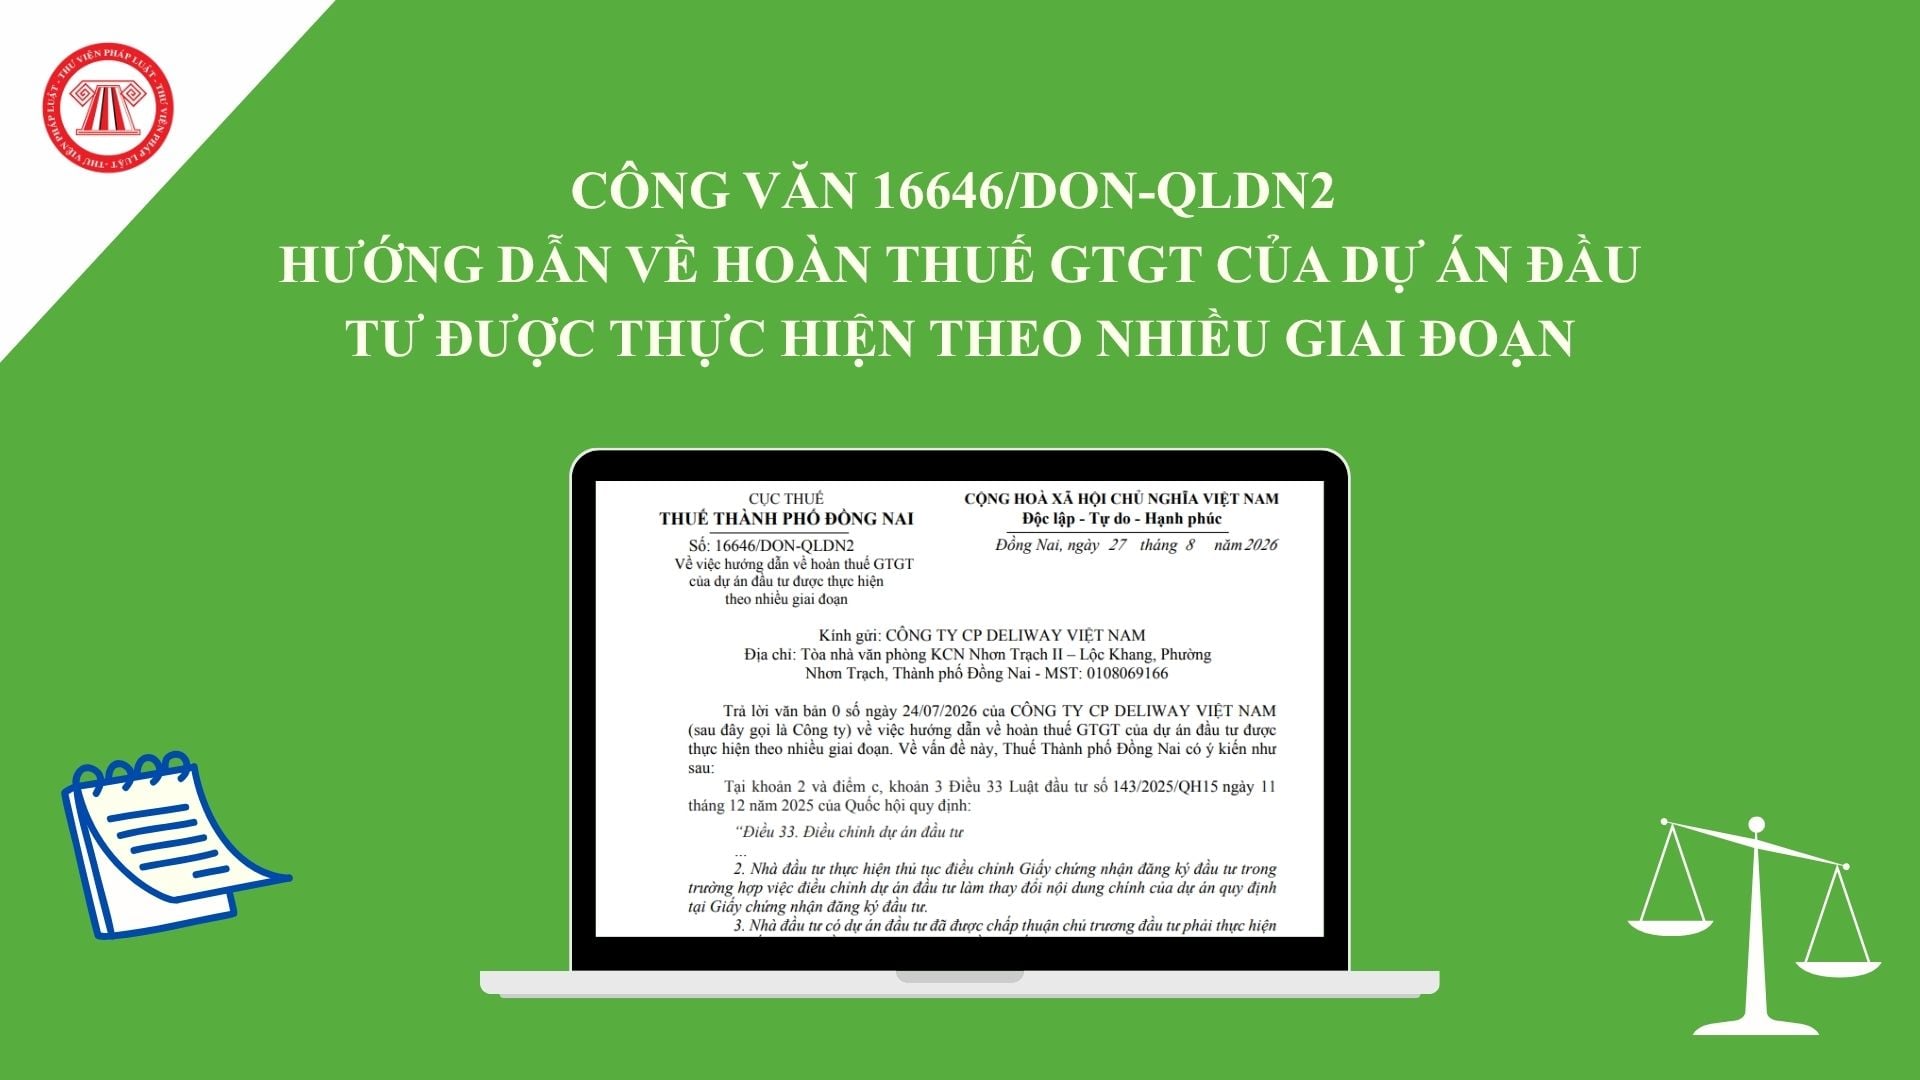
Công văn 16646 hướng dẫn hoàn thuế GTGT dự án đầu tư thực hiện theo nhiều giai đoạn ra sao? như sau:
Dưới đây là thông tin về thủ tục chấm dứt việc bán hàng hoàn thuế giá trị gia tăng đối với doanh nghiệp theo Điều 11 Thông tư 84/2026/TT-BTC.
Nội dung giải quyết hoàn thuế GTGT được Cục Thuế hướng dẫn tại nội dung ban hành kèm theo Công văn 6936/CT-QLTT ngày 18/9/2026 cụ thể như sau:
Hướng dẫn một số nội dung trong giải quyết hoàn thuế GTGT, cụ thể:
Mẫu Phụ lục thông tin đề nghị hoàn thuế bảo vệ môi trường 2026 là mẫu 01-3/TBVMT Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Dưới đây là nội dung về việc hướng dẫn hoàn thuế GTGT đối với hàng tái xuất khẩu theo Công văn 8218/CTH-QLDN1 năm 2026.
Nội dung thực hiện thống nhất một số nội dung trong giải quyết hoàn thuế GTGT được Cục Thuế nêu rõ tại Công văn 6936/CT-QLTT ngày 18/9/2026 cụ thể như sau:
Dưới đây là nội dung về Công văn 12003/NBI-QLDN3 về hoàn thuế giá trị gia tăng hàng xuất khẩu.
Phụ lục đề nghị hoàn thuế giá trị gia tăng từ ngày 01/7/2026 được thực hiện theo Mẫu số 01-8/GTGT theo Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Tiếp nhận hồ sơ hoàn thuế được thực hiện theo quy định tại Điều 47 Thông tư 89/2026/TT-BTC có hiệu lực thi hành kể từ ngày 01/7/2026. Xem chi tiết quy định dưới đây.
Dưới đây là thông tin về các thủ tục mà Ngân hàng thương mại phải thực hiện khi muốn chấm dứt việc làm đại lý hoàn thuế giá trị gia tăng theo Thông tư 84/2026/TT-BTC.
Hồ sơ hoàn thuế GTGT đối với dự án có công trình xây dựng từ 01/7/2026 được quy định tại tiết b.4 điểm b khoản 1 Điều 46 Thông tư 89/2026/TT-BTC.
Dưới đây là thông tin về các tiêu chuẩn của doanh nghiệp bán hàng hoàn thuế giá trị gia tăng cho người nước ngoài theo khoản 1 Điều 10 Thông tư 84/2026/TT-BTC.
Dưới đây là thông tin về thủ tục hoàn thuế xuất nhập khẩu đối với hồ sơ hoàn thuế trước từ 01/7/2026 theo Thông tư 86/2026/TT-BTC.