Cách tính giảm trừ gia cảnh 2026? Cách tính thuế TNCN 2026 theo mức giảm trừ gia cảnh mới nhất?
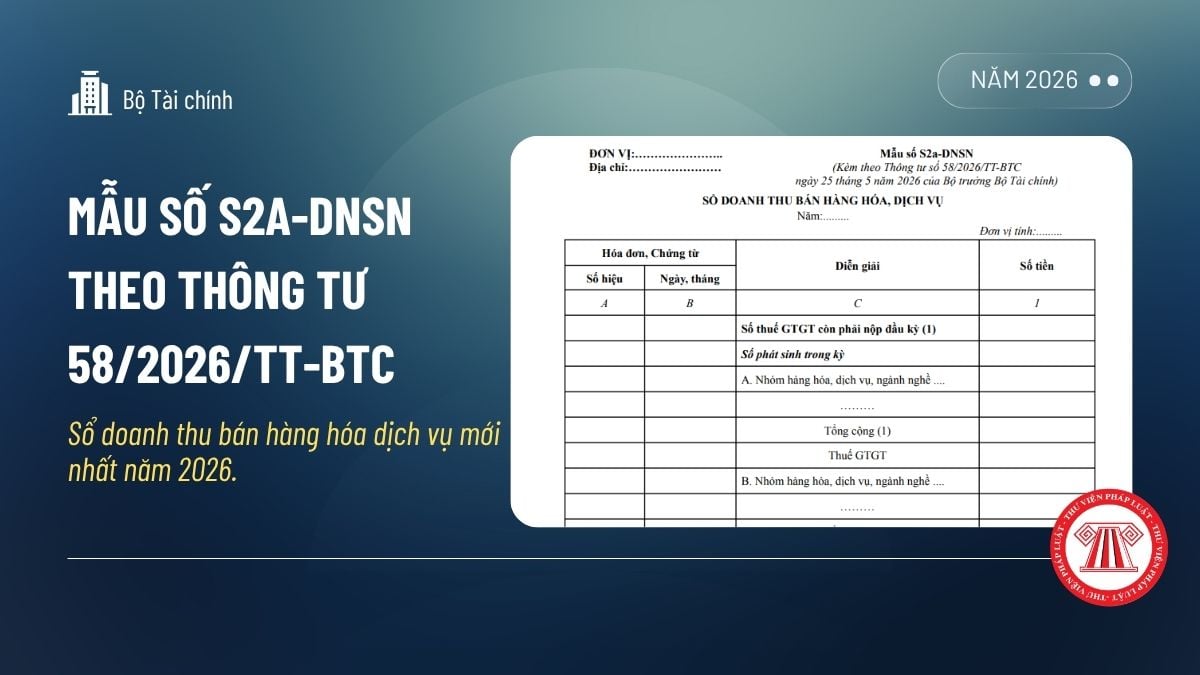
Ngày 25/5/2026, Bộ Tài chính đã có Thông tư 58/2026/TT-BTC hướng dẫn 04 mẫu sổ kế toán sử dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo tỷ lệ % trên doanh thu và nộp thuế TNDN trên thu nhập tính thuế, từ ngày 1/7/2026
Theo Luật Thuế tiêu thụ đặc biệt 2025 quy định 06 ngành, nghề kinh doanh dịch vụ chịu thuế tiêu thụ đặc biệt.
Mẫu số S2a-DNSN theo Thông tư 58/2026/TT-BTC mẫu sổ doanh thu bán hàng hóa dịch vụ mới nhất áp dụng cho doanh nghiệp siêu nhỏ nộp thuế GTGT theo tỷ lệ % trên doanh thu và nộp thuế TNDN trên thu nhập tính thuế.
Ngày Quốc tế Thiếu nhi 1/6 năm 2026 rơi vào thứ Hai. Ngày Quốc tế Thiếu Nhi 2026 không phải là ngày lễ lớn của Việt Nam theo quy định tại Điều 4 Nghị định 145/2013/NĐ-CP.
Dịch vụ cho vay của người nộp thuế không phải là tổ chức tín dụng có phải đối tượng chịu thuế GTGT không? Nguyên tắc xác định giá tính thuế giá trị gia tăng là gì? Có mấy phương pháp tính thuế giá trị gia tăng?
Thời điểm xác định doanh thu tính thuế TNDN quy định tại Điều 5 Thông tư 20/2026/TT-BTC hướng dẫn một số trường hợp tại điểm c khoản 2 Điều 8 và khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP.
Đã nộp tờ khai quý I/2026 theo ngưỡng cũ HKD có thể lập tờ khai bổ sung để điều chỉnh doanh thu tính thuế GTGT, và TNCN về bằng 0 (không). Hoặc gửi thông báo hủy tờ khai đến cơ quan thuế.
Hạn chót khai thuế đối với hộ kinh doanh nộp thuế theo tháng cho kỳ tính thuế tháng 4/2026 là ngày 20/5/2026.
Ngày 13/5/2026, Cục thuế đã có Công văn 3008/CT-CS hướng dẫn mới nhất về hàng biếu tặng khi tính thuế GTGT.
Doanh nghiệp có chuyển nhượng bất động sản cần phải xác định doanh thu từ hoạt động này để tính thuế TNDN. Sau đây là quy định về xác định doanh thu từ hoạt động chuyển nhượng bất động sản.
Dưới đây là cách tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh mới nhất 2026 khi nâng ngưỡng doanh thu chịu thuế đối với hộ kinh doanh, cá nhân kinh doanh lên 01 tỷ đồng/năm.
Công thức tính thuế TNCN 2026 rút gọn đối với thu nhập từ tiền lương, tiền công được thực hiện theo Nghị quyết 110/2025/UBTVQH15 và biểu thuế 5 bậc tại Luật Thuế thu nhập cá nhân 2025.
Dưới đây là cập nhật công thức tính thuế TNCN hộ kinh doanh 2026 mới nhất theo Nghị định 141/2026/NĐ-CP.
Ngày 29/4/2026, Chính phủ đã ban hành Nghị định 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 68/2026/NĐ-CP.
Doanh nghiệp SAU KHI có được chứng từ thanh toán không dùng tiền mặt được kê khai, khấu trừ lại số thuế GTGT đầu vào đó vào kỳ tính thuế có chứng từ.
Ngày 29/4/2026, Chính phủ đã ban hành Nghị định 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 68/2026/NĐ-CP.
Ngày 29/4/2026, Chính phủ đã ban hành Nghị định 141/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 68/2026/NĐ-CP. Nổi bật là nâng ngưỡng chịu thuế lên 1 tỷ đồng đối với HKD, CNKD.
Bài viết trình bày 15 khoản thu nhập được miễn thuế TNDN năm 2026 theo Nghị định 320/2025/NĐ-CP và Nghị định 141/2026/NĐ-CP; đồng thời nêu căn cứ tính thuế và cách xác định kỳ tính thuế thu nhập doanh nghiệp theo quy định hiện hành.
Doanh nghiệp có kỳ tính thuế 2025 kéo dài sang năm 2026 có tổng doanh thu năm từ 01 tỷ đồng trở xuống được miễn thuế TNDN đối với thời gian từ ngày 01/01/2026 đến hết kỳ tính thuế năm 2025.