Tải về mẫu văn bản đề nghị gia hạn nộp thuế Quý 2 2026 file Word mới nhất danh cho doanh nghiệp?
Hiện nay, mẫu văn bản đề nghị gia hạn nộp thuế Quý 2 2026 được quy định tại Phụ lục II ban hành kèm theo Nghị định 245/2026/NĐ-CP như sau:
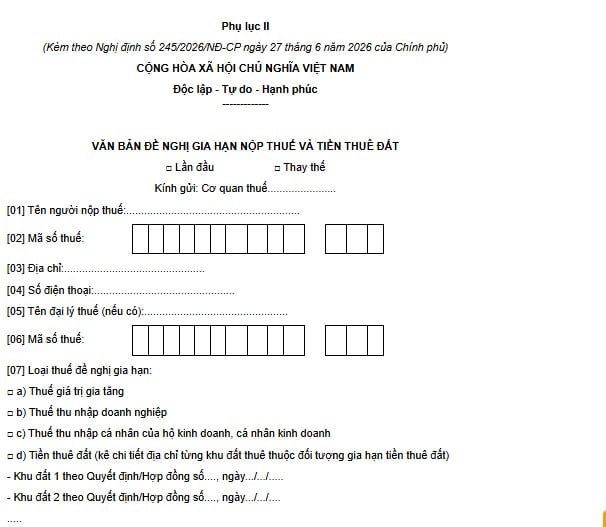
Tải về file Word mẫu văn bản đề nghị gia hạn nộp thuế Quý 2 2026.
Tại Phụ lục II ban hành kèm theo Nghị định 245/2026/NĐ-CP có hướng dẫn về một số lưu ý khi điền văn bản đề nghị gia hạn nộp thuế Quý 2 2026 như sau:
- Mục I: NNT tự xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017 và Nghị định 80/2021/NĐ-CP ngày 26/8/2021 của Chính phủ quy định chi tiết một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
- Mục II: NNT tự xác định theo quy định tại Quyết định 36/2025/QĐ-TTg ngày 29 tháng 9 năm 2025; Nghị định 111/2015/NĐ-CP ngày 03/11/2015 của Chính phủ (được sửa đổi, bổ sung tại Nghị định 205/2025/NĐ-CP ngày 14 tháng 7 năm 2025); Quyết định 319/QĐ-TTg ngày 15/3/2018 của Thủ tướng Chính phủ.
- Văn bản đề nghị gia hạn nộp thuế, tiền thuê đất chỉ gửi 01 lần cho cơ quan thuế quản lý trực tiếp cho toàn bộ số thuế, tiền thuê đất phát sinh trong các kỳ tính thuế được gia hạn. Phương thức nộp người nộp thuế lựa chọn như sau:
+ Người nộp thuế nộp theo phương thức điện tử gửi tới Cổng thông tin điện tử của cơ quan thuế.
+ Người nộp thuế nộp trực tiếp tới cơ quan thuế hoặc nộp qua dịch vụ bưu chính.
Tải về mẫu văn bản đề nghị gia hạn nộp thuế Quý 2 2026 file Word mới nhất dành cho doanh nghiệp? (Hình từ Internet)
Thời gian gia hạn nộp thuế thu nhập doanh nghiệp tạm nộp Quý 2 2026 là khi nào?
Căn cứ Điều 2 Nghị định 245/2026/NĐ-CP quy định như sau:
Thời gian gia hạn
1. Thời gian gia hạn nộp thuế đối với số thuế giá trị gia tăng (bao gồm cả số thuế giá trị gia tăng phải phân bổ, số thuế phải nộp theo từng lần phát sinh) tối đa là 05 tháng.
Thời gian gia hạn nộp thuế đối với số thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh tối đa là 05 tháng.
Cụ thể như sau:
a) Kỳ tính thuế tháng 5 năm 2026 chậm nhất là ngày 20 tháng 11 năm 2026;
b) Kỳ tính thuế tháng 6, tháng 7, tháng 8 và tháng 9 năm 2026 chậm nhất là ngày 21 tháng 12 năm 2026;
c) Kỳ tính thuế quý II năm 2026 chậm nhất là ngày 02 tháng 11 năm 2026;
d) Kỳ tính thuế quý III năm 2026 chậm nhất là ngày 30 tháng 12 năm 2026.
Quy định tại khoản này không áp dụng đối với số thuế giá trị gia tăng khâu nhập khẩu.
2. Thời gian gia hạn đối với số thuế thu nhập doanh nghiệp tạm nộp của quý II năm 2026 là 03 tháng; thời gian gia hạn đối với số thuế thu nhập doanh nghiệp tạm nộp của quý III năm 2026 là 02 tháng, cụ thể như sau:
a) Số thuế thu nhập doanh nghiệp tạm nộp của quý II năm 2026 chậm nhất ngày 02 tháng 11 năm 2026;
b) Số thuế thu nhập doanh nghiệp tạm nộp của quý III năm 2026 chậm nhất ngày 30 tháng 12 năm 2026.
Theo đó, gia hạn thời gian nộp thuế thu nhập doanh nghiệp tạm nộp Quý 2 2026 chậm nhất là vào ngày 02/11/2026.
Thu nhập chịu thuế thu nhập doanh nghiệp bao gồm những khoản nào?
Tại Điều 3 Luật Thuế thu nhập doanh nghiệp 2025 quy định về những khoản thu nhập chịu thuế TNDN bao gồm:
(1) Thu nhập chịu thuế thu nhập doanh nghiệp bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và thu nhập khác quy định tại mục (2).
(2) Thu nhập khác bao gồm:
- Thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn, chuyển nhượng chứng khoán;
- Thu nhập từ chuyển nhượng bất động sản, trừ thu nhập từ chuyển nhượng bất động sản của doanh nghiệp kinh doanh bất động sản;
- Thu nhập từ chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản;
- Thu nhập từ chuyển nhượng, cho thuê, thanh lý tài sản, trong đó có các loại giấy tờ có giá, trừ bất động sản;
- Thu nhập từ quyền sử dụng, quyền sở hữu tài sản, bao gồm cả thu nhập từ quyền sở hữu trí tuệ, chuyển giao công nghệ;
- Thu nhập từ lãi tiền gửi, lãi cho vay vốn, bán ngoại tệ, trừ thu nhập từ hoạt động tín dụng của tổ chức tín dụng;
- Khoản trích trước vào chi phí nhưng không sử dụng hoặc sử dụng không hết mà doanh nghiệp không hạch toán điều chỉnh giảm chi phí được trừ; khoản nợ khó đòi đã xóa nay đòi được; khoản nợ phải trả không xác định được chủ nợ; khoản thu nhập từ kinh doanh của những năm trước bị bỏ sót nay phát hiện ra;
- Chênh lệch giữa thu về tiền phạt, tiền bồi thường do vi phạm hợp đồng kinh tế hoặc thưởng do thực hiện tốt cam kết theo hợp đồng;
- Các khoản tài trợ, tặng cho bằng tiền hoặc hiện vật nhận được;
- Chênh lệch do đánh giá lại tài sản theo quy định của pháp luật để góp vốn, điều chuyển khi sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp;
- Thu nhập từ hợp đồng hợp tác kinh doanh;
- Thu nhập từ hoạt động sản xuất, kinh doanh ở nước ngoài;
- Thu nhập của đơn vị sự nghiệp công lập đối với các hoạt động cho thuê tài sản công;
- Các khoản thu nhập khác, trừ các khoản thu nhập được miễn thuế quy định tại Điều 4 Luật Thuế thu nhập doanh nghiệp 2025.
(3) Thu nhập chịu thuế phát sinh tại Việt Nam của doanh nghiệp nước ngoài quy định tại điểm c, điểm d khoản 2 Điều 2 Luật Thuế thu nhập doanh nghiệp 2025 là thu nhập nhận được có nguồn gốc từ Việt Nam, không phụ thuộc vào địa điểm tiến hành kinh doanh.
(4) Doanh nghiệp Việt Nam đầu tư ở nước ngoài có phát sinh thu nhập từ hoạt động sản xuất, kinh doanh tại nước ngoài trong kỳ tính thuế được trừ số thuế thu nhập doanh nghiệp phải nộp theo quy định của nước tiếp nhận đầu tư vào số thuế thu nhập doanh nghiệp phải nộp ở Việt Nam, nhưng không được vượt quá số thuế thu nhập doanh nghiệp tính theo quy định của pháp luật về thuế thu nhập doanh nghiệp của Việt Nam.
(5) Doanh nghiệp phải nộp thuế thu nhập doanh nghiệp bổ sung về tổng hợp thu nhập chịu thuế tối thiểu (IIR) theo quy định của pháp luật thì thuế thu nhập doanh nghiệp bổ sung phải nộp được trừ vào số thuế thu nhập doanh nghiệp phải nộp tại Việt Nam theo quy định của Luật Thuế thu nhập doanh nghiệp 2025.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];