- Tài sản kết cấu hạ tầng hàng không được xác định nguyên giá, giá trị còn lại, tính hao mòn bao gồm những gì theo Thông tư 137?
- Tiêu chuẩn tài sản kết cấu hạ tầng hàng không xác định là tài sản cố định là gì?
- Nguyên tắc và trách nhiệm quản lý tài sản kết cấu hạ tầng hàng không của doanh nghiệp kinh doanh, khai thác cảng ra sao?
Tài sản kết cấu hạ tầng hàng không được xác định nguyên giá, giá trị còn lại, tính hao mòn bao gồm những gì theo Thông tư 137?
Căn cứ theo Điều 3 Thông tư 137/2025/TT-BTC, tài sản kết cấu hạ tầng hàng không được xác định nguyên giá, giá trị còn lại, tính hao mòn theo quy định tại Thông tư 137/2025/TT-BTC gồm:
(1) Hệ thống đường cất hạ cánh.
(2) Hệ thống đường lăn.
(3) Sân đỗ tàu bay.
(4) Đường công vụ khu bay, gồm: Đường giao thông nội bộ sân bay, đường công vụ ra vào các khu vực đài/trạm, đường tuần tra an ninh.
(5) Công trình phục vụ bảo đảm khẩn nguy sân bay, gồm: Bốt gác/chốt gác/vọng gác, cổng/cửa, rào chắn ra vào khu bay; hàng rào khu bay; hệ thống chiếu sáng cho đường công vụ, đường tuần tra, tường rào và các khu vực gác.
(6) Hệ thống thông tin tín hiệu bay, gồm:
- Hệ thống thiết bị hạ cánh chính xác (ILS/DME): Anten, thiết bị thu phát tín hiệu cho hệ thống ILS, hệ thống máy chủ, cáp điện điều khiển, máy phát điện.
- Hệ thống đài dẫn đường NDB bao gồm: Anten, máy dẫn dường, máy thu phát, máy ghi âm, cáp điện.
- Hệ thống đèn: Đèn tiếp cận, đèn chỉ hướng hạ cánh, đèn tín hiệu gồm cả cáp điện.
- Hệ thống biển báo khu bay.
(7) Tài sản kết cấu hạ tầng hàng không khác, gồm:
- Hệ thống thoát nước sử dụng cho đường lăn, đường cất hạ cánh (như: Mương, rãnh, cống...).
- Hệ thống cáp điện sử dụng cho đèn, đài, trạm.
- Hệ thống thiết bị phục vụ cho khu bay, như: Máy phát điện, máy biến áp, trạm/máy biến thế, máy điều dòng, đường dây điện, bộ lưu điện, tủ điện.
- Hệ thống chống sét.
- Trạm điện sử dụng cho các đài/trạm, trạm điện sử dụng cho khu bay, trạm biến áp/hạ thế sử dụng cho khu bay.
- Nhà làm việc, nhà đặt thiết bị, nhà để trang thiết bị, nhà bảo vệ, nhà kho chứa các hệ thống đài, đòn.
- Phần mềm điều khiển thiết bị/đèn sử dụng cho khu bay.
- Phương tiện phục vụ khai thác tài sản kết cấu hạ tầng hàng không (như: Xe cắt cỏ, xe quét đường...).
-Thiết bị phục vụ khai thác tài sản kết cấu hạ tầng hàng không (như: Máy tẩy vệt sơn, dàn cắt cỏ...).
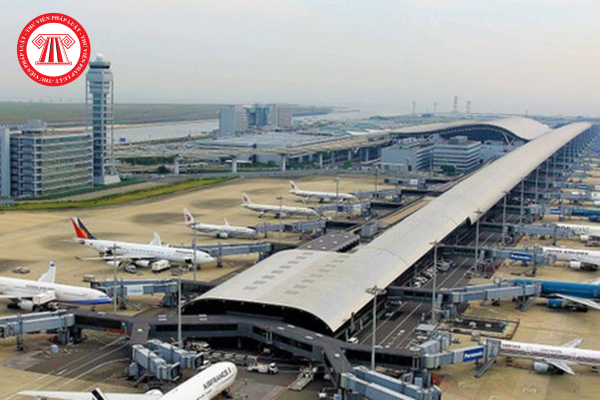
Tài sản kết cấu hạ tầng hàng không được xác định nguyên giá, giá trị còn lại, tính hao mòn bao gồm những gì theo Thông tư 137? (Hình từ Internet)
Tiêu chuẩn tài sản kết cấu hạ tầng hàng không xác định là tài sản cố định là gì?
Căn cứ theo Điều 4 Thông tư 137/2025/TT-BTC có quy định về tiêu chuẩn tài sản kết cấu hạ tầng hàng không xác định là tài sản cố định như sau:
(1) Xác định tài sản kết cấu hạ tầng hàng không:
- Tài sản sử dụng độc lập được xác định là một tài sản.
- Một hệ thống gồm nhiều bộ phận tài sản riêng lẻ liên kết với nhau để cùng thực hiện một hay một số chức năng nhất định, mà nếu thiếu bất kỳ một bộ phận nào trong đó thì cả hệ thống không thể hoạt động được thì hệ thống đó được xác định là một tài sản.
- Trường hợp một hệ thống được giao cho nhiều đối tượng quản lý thì phần tài sản được giao cho từng đối tượng là một tài sản.
(2) Tài sản kết cấu hạ tầng hàng không quy định tại (1) được xác định là tài sản cố định khi thỏa mãn đồng thời 02 tiêu chuẩn sau đây:
- Có thời gian sử dụng từ 01 (một) năm trở lên.
- Có nguyên giá từ 30.000.000 đồng (Ba mươi triệu đồng) trở lên.
Nguyên tắc và trách nhiệm quản lý tài sản kết cấu hạ tầng hàng không của doanh nghiệp kinh doanh, khai thác cảng ra sao?
Căn cứ theo Điều 5 Thông tư 137/2025/TT-BTC có quy định về nguyên tắc và trách nhiệm quản lý tài sản kết cấu hạ tầng hàng không của doanh nghiệp kinh doanh, khai thác cảng bao gồm:
(1) Tài sản kết cấu hạ tầng hàng không quy định tại các Điều 3, Điều 4 Thông tư 137/2025/TT-BTC phải được lập hồ sơ tài sản để quản lý chặt chẽ về hiện vật và giá trị theo quy định của pháp luật về quản lý, sử dụng tài sản công và pháp luật khác có liên quan.
Các chỉ tiêu về nguyên giá, hao mòn, giá trị còn lại của tài sản kết cấu hạ tầng hàng không xác định là tài sản cố định là số nguyên; trường hợp kết quả xác định các chỉ tiêu này là số thập phân thì được làm tròn theo quy định của pháp luật về kế toán.
(2) Mỗi tài sản kết cấu hạ tầng hàng không quy định tại Điều 4 Thông tư 137/2025/TT-BTC là một đối tượng ghi sổ kế toán, lai sản kết cấu hạ tầng hàng không phải được phản ánh đầy đủ thông tin về nguyên giá, hao mòn, giá trị còn lại của tài sản trên sổ kế toán theo quy định của pháp luật về kế toán.
(3) Đối với tài sản kết cấu hạ tầng hàng không không còn nhu cầu sử dụng nhưng chưa tính đủ hao mòn theo quy định thì doanh nghiệp kinh doanh, khai thác cảng tiếp tục thực hiện quản lý, theo dõi, bảo quản tài sản theo quy định hiện hành và tính hao mòn theo quy định tại Thông tư 137/2025/TT-BTC cho đến khi được xử lý theo quy định.
(4) Đối với tài sản kết cấu hạ tầng hàng không đã tính đủ hao mòn nhưng vẫn tiếp tục sử dụng được thì doanh nghiệp kinh doanh, khai thác cảng tiếp tục thực hiện quản lý, sử dụng, theo dõi, bảo quản tài sản theo quy định hiện hành và không phải tính hao mòn.
Trường hợp tài sản kết cấu hạ tầng hàng không đã tính đủ hao mòn nhưng sau đó thuộc trường hợp thay đổi nguyên giá theo quy định tại Điều 7 Thông tư 137/2025/TT-BTC thì phải tính hao mòn theo quy định cho thời gian sử dụng còn lại (nếu có) sau khi thay đổi nguyên giá.
(5) Trường hợp sử dụng tài sản kết cấu hạ tầng hàng không hiện có để tham gia dự án đầu tư theo phương thức đối tác công tư thì trong thời gian bàn giao tài sản cho nhà đầu tư thực hiện dự án, doanh nghiệp kinh doanh, khai thác cảng có trách nhiệm:
- Theo dõi, báo cáo phần tài sản được sử dụng để tham gia dự án trong quá trình giao tài sản cho nhà đầu tư thực hiện dự án.
- Không thực hiện tính hao mòn tài sản theo quy định tại Thông tư 137/2025/TT-BTC mà tiếp tục theo dõi nguyên giá tài sản dã hạch toán tại thời điểm bàn giao tài sản cho nhà đầu tư thực hiện dự án và trình bày trên thuyết minh báo cáo tài chính theo quy định của chế độ kế toán hiện hành.
- Khi nhà đầu tư chuyển giao tài sản cho cơ quan nhà nước có thẩm quyền, doanh nghiệp kinh doanh, khai thác cảng tiếp nhận lại tài sản theo quy định, xác định lại giá trị còn lại của tài sản theo quy định tại khoản 5 Điều 6, Điều 12 Thông tư 137/2025/TT-BTC để thực hiện quản lý, tính hao mòn theo quy định tại Nghị định 287/2025/NĐ-CP và Thông tư 137/2025/TT-BTC.
(6) Doanh nghiệp kinh doanh, khai thác cảng, các đối tượng khác có liên quan quy định tại khoản 4 Điều 2 Thông tư 137/2025/TT-BTC có trách nhiệm:
- Thực hiện kế toán đối với toàn bộ tài sản kết cấu hạ tầng hàng không được giao quản lý theo quy định của chế độ kế toán hiện hành; thực hiện báo cáo tình hình tăng, giảm, tính hao mòn tài sản kết cấu hạ tầng hàng không theo quy định của pháp luật; bảo đảm số liệu tài sản kết cấu hạ tầng hàng không trên sổ kế toán phù hợp với số liệu báo cáo trên hệ thống cơ sở dữ liệu về tài sản kết cấu hạ tầng hàng không.
Trường hợp số liệu tài sản kết cấu hạ tầng hàng không trên sổ kế toán khác với số liệu báo cáo trên hệ thống cơ sở dữ liệu về tài sản kết cấu hạ tầng hàng không thì phải chuẩn xác số liệu để cập nhật cho phù hợp.
- Thực hiện kiểm kê tài sản kết cấu hạ tầng hàng không định kỳ hằng năm; thực hiện tổng kiểm kê tài sản theo quyết định của cơ quan, người có thẩm quyền, thực hiện điều chỉnh số liệu kế toán nếu có chênh lệch phát sinh khi thực hiện kiểm kê nhằm đảm bảo số liệu trên sổ kế toán và số liệu thực tế của tài sản khớp đúng.
- Thực hiện báo cáo kê khai, báo cáo tình hình quản lý, sử dụng và khai thác tài sản kết cấu hạ tầng hàng không theo quy định tại Điều 24 Nghị định 287/2025/NĐ-CP và quy định tại Thông tư 137/2025/TT-BTC.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];