
Tra cứu hóa đơn điện tử
Hóa đơn điện tử | Tra cứu hóa đơn điện tử
Hóa đơn điện tử là hóa đơn có mã hoặc không có mã của cơ quan thuế được thể hiện ở dạng dữ liệu điện tử do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập, ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về kế toán, pháp luật về thuế bằng phương tiện điện tử, bao gồm cả trường hợp hóa đơn được khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế (Theo khoản 1 Điều 89 Luật Quản lý thuế 2019).
Hóa đơn điện tử | Tra cứu hóa đơn điện tử
Hóa đơn điện tử | Xuất hóa đơn điện tử

Hóa đơn điện tử | Hủy hóa đơn điện tử
Hóa đơn điện tử | Hóa đơn điện tử có mã của cơ quan thuế

Hóa đơn điện tử | Xử lý hóa đơn điện tử

Hóa đơn điện tử | Dịch vụ hóa đơn điện tử

Hóa đơn điện tử | Chuyển đổi hóa đơn điện tử

Hóa đơn điện tử | Sử dụng hóa đơn điện tử

Hóa đơn điện tử | Thời điểm lập hóa đơn điện tử
Hóa đơn điện tử | Hóa đơn giá trị gia tăng

Hóa đơn điện tử | Hóa đơn bán hàng
Hóa đơn điện tử không nhất thiết phải có chữ ký số của người bán và người mua thực hiện theo quy định tại điểm 9 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP.
Tải về Tài liệu tuyên truyền thuế và HĐĐT trong hoạt động TMĐT và bán hàng đa kênh dưới đây:

Trách nhiệm của tổ chức được ủy nhiệm lập hóa đơn điện tử từ ngày 01/7/2026 được quy định tại Điều 19 Nghị định 254/2026/NĐ-CP. Xem chi tiết quy định tại bài viết dưới đây.
Hướng dẫn xác định tỷ giá ngoại tệ khi lập hóa đơn điện tử đối với hàng hóa xuất khẩu theo Công văn 8289 như sau:

Dưới đây là nội dung về Công văn 13203/NBI-QLDN3 xử lý hóa đơn điện tử bị hủy do thao tác sai khi gửi Mẫu 04/SS-HĐĐT.
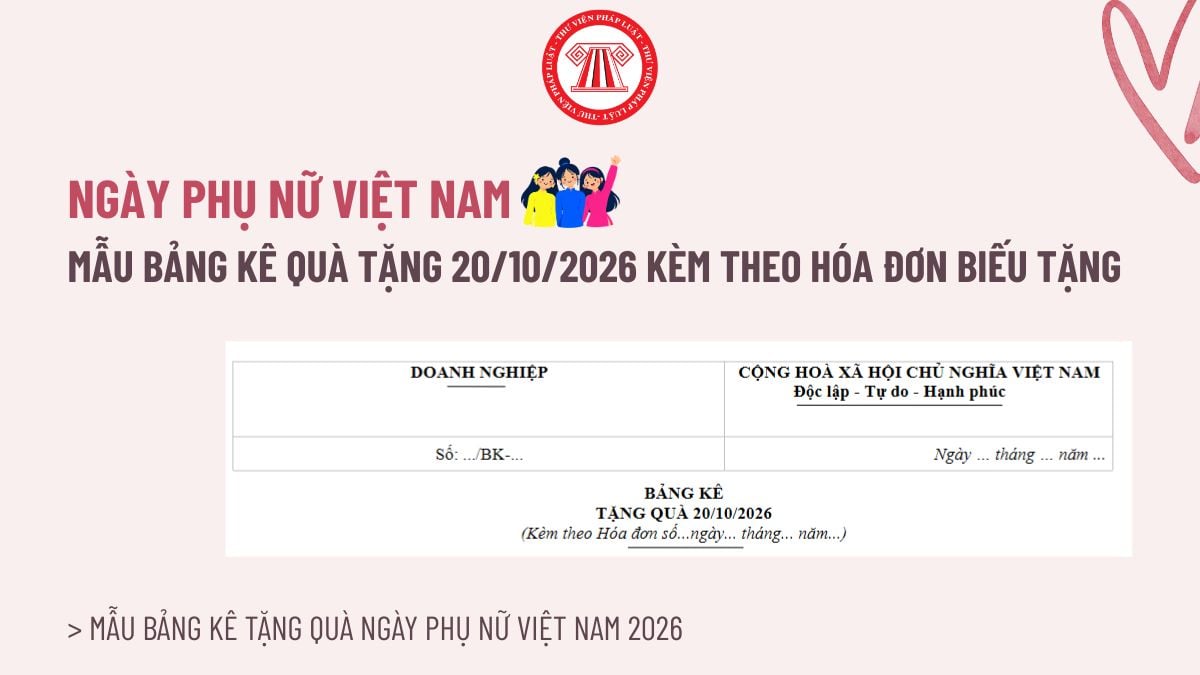
Tham khảo Mẫu Bảng kê quà tặng 20/10/2026 kèm theo hóa đơn biếu tặng - Bảng kê tặng quà Ngày Phụ nữ Việt Nam 2026 dưới đây.

Theo Nghị định 254/2026/NĐ-CP quy định về các trường hợp cụ thể hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua. Cụ thể dưới đây:
Dưới đây là nội dung về Công văn 6663/TCS15-QLDN2 hướng dẫn thời điểm lập hóa đơn đối với cung cấp dịch vụ trong ngày.
Thuế Hà Nội hướng dẫn thời điểm lập hóa đơn điện tử và xử lý hóa đơn lập sai theo Công văn 41783/HAN-QLDN4 như sau:
Dưới đây là nội dung về Công văn 18402/DON-QLDN3 hướng dẫn xử lý những hóa đơn áp dụng thuế suất chưa đúng.

Dưới đây là nội dung về Công văn 2006/SLA-QLDN hướng dẫn lập hóa đơn đối với việc hoàn trả tài sản vốn góp.
Dưới đây là nội dung hướng dẫn Cách đọc ký hiệu hóa đơn điện tử theo Thông tư 91/2026/TT-BTC:
Hóa đơn điện tử ủy nhiệm có phải ghi tên, địa chỉ, mã số thuế cả bên ủy nhiệm và bên nhận ủy nhiệm theo điểm 3 Phụ lục Nội dung hóa đơn ban hành kèm Nghị định 254/2026/NĐ-CP.
Hướng dẫn xử lý hóa đơn của nhà cung cấp bị phân loại rủi ro được hướng dẫn tại Công văn 6304/QLNT năm 2026.
Hệ số K của thuế là gì? Trả lời vướng mắc về hệ số K khi sử dụng hóa đơn điện tử được hướng dẫn theo Công văn 6297/CT-QLTT năm 2026.
Dưới đây là nội dung về việc hướng dẫn chính sách về thuế, hóa đơn theo Công văn 8081/CTH-QLDN1 năm 2026.

Đã xuất hóa đơn khi thu tiền trước nhưng sau đó hủy giao dịch thì xử lý hóa đơn điện tử theo điểm c khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
Mẫu giấy đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế 2026 là Tờ khai đăng ký sử dụng hóa đơn điện tử Mẫu số 01/ĐKTĐ-HĐĐT Phụ lục III kèm theo Thông tư 91/2026/TT-BTC.
Người mua trả lại một phần hàng hóa thì xử lý hóa đơn điện tử theo quy định tại điểm c khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
Triển khai ứng dụng HĐĐT chức năng ngừng sử dụng hóa đơn đối với NNT rủi ro cao về thuế và hóa đơn theo Công văn 6621 như sau:

