Quỹ phòng chống thiên tai có bắt buộc doanh nghiệp phải đóng không hay được đóng trên tinh thần tự nguyện?
>> Tổng hợp link nộp báo cáo tình hình sử dụng lao động 2025 6 tháng cuối năm các tỉnh, thành
>> Thống kê người chết do lũ lụt tại miền Trung mới nhất
>> Mẫu báo cáo tình hình sử dụng lao động 6 tháng cuối năm 2025 01/PLI và 07/PLI
>>> Axit sunfuric là gì? Axit sunfuric có nguy hiểm không?
>> Mức đóng Quỹ phòng chống thiên tai 1 năm của người lao động?
>> Mức đóng Quỹ phòng chống thiên tai của CBCCVC? Mức đóng Quỹ dựa trên căn cứ nào?
Nóng: Mức đóng quỹ phòng chống thiên tai của doanh nghiệp mới nhất
Căn cứ theo Điều 12 Nghị định 78/2021/NĐ-CP, được sửa đổi bởi khoản 7 Điều 1 Nghị định 63/2025/NĐ-CP, Điều 16 Nghị định 53/2026/NĐ-CP (có hiệu lực từ ngày 05/02/2026) có quy định như sau:
Nguồn tài chính
1. Mức đóng góp bắt buộc từ các tổ chức kinh tế trong nước và nước ngoài trên địa bàn một năm là 0,02% trên tổng giá trị tài sản hiện có theo báo cáo tài chính lập ngày 31 tháng 12 hàng năm của tổ chức báo cáo cơ quan Thuế nhưng tối thiểu 500 nghìn đồng, tối đa 100 triệu đồng và được hạch toán vào chi phí hoạt động sản xuất kinh doanh của tổ chức.
2. Đóng góp, tài trợ, hỗ trợ tự nguyện của các tổ chức, doanh nghiệp cho Quỹ phòng, chống thiên tai cấp tỉnh được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
3. Công dân Việt Nam đủ 18 tuổi đến tuổi nghỉ hưu theo quy định của pháp luật đóng góp hàng năm như sau:
a) Cán bộ, công chức, viên chức, người hưởng lương, phụ cấp và người lao động làm việc trong các cơ quan, tổ chức, đơn vị sự nghiệp của Đảng, Nhà nước, Mặt trận Tổ quốc Việt Nam được ngân sách nhà nước hỗ trợ kinh phí hoạt động ở trung ương, ở tỉnh, thành phố trực thuộc trung ương (cấp tỉnh), ở xã, phường, đặc khu trực thuộc tỉnh (cấp xã), ở đơn vị hành chính - kinh tế đặc biệt và lực lượng vũ trang đóng một phần hai của mức lương cơ sở chia cho số ngày làm việc trong tháng.
b) Người lao động làm việc theo hợp đồng lao động trong các doanh nghiệp đóng một phần hai của mức lương tối thiểu vùng chia cho số ngày làm việc trong tháng theo hợp đồng lao động. Người lao động giao kết nhiều hợp đồng với nhiều doanh nghiệp chỉ phải đóng 01 lần theo 01 hợp đồng lao động có thời gian dài nhất.
c) Người lao động khác, ngoài các đối tượng đã được quy định tại điểm a, b khoản này, đóng góp 10.000 đồng/người/năm.
4. Hỗ trợ, đóng góp tự nguyện của các tổ chức, cá nhân trong nước và nước ngoài.
5. Điều tiết từ Quỹ trung ương và giữa các Quỹ cấp tỉnh.
6. Thu lãi từ tài khoản tiền gửi.
7. Các nguồn hợp pháp khác (nếu có).
8. Tồn dư Quỹ cấp tỉnh cuối năm trước được chuyển sang năm sau.
Như vậy Quỹ phòng chống thiên tai là quỹ bắt buộc phải đóng đối với doanh nghiệp, không phải là tự nguyện đóng.
Theo đó doanh nghiệp phải đóng 0,02% trên tổng giá trị tài sản hiện có tối thiểu 500 nghìn đồng, tối đa 100 triệu đồng.
Trước đây, căn cứ theo Điều 12 Nghị định 78/2021/NĐ-CP có quy định như sau:
Nguồn tài chính
1. Mức đóng góp bắt buộc từ các tổ chức kinh tế trong nước và nước ngoài trên địa bàn một năm là 0,02% trên tổng giá trị tài sản hiện có theo báo cáo tài chính lập ngày 31 tháng 12 hàng năm của tổ chức báo cáo cơ quan Thuế nhưng tối thiểu 500 nghìn đồng, tối đa 100 triệu đồng và được hạch toán vào chi phí hoạt động sản xuất kinh doanh của tổ chức.
2. Đóng góp, tài trợ, hỗ trợ tự nguyện của các tổ chức, doanh nghiệp cho Quỹ phòng, chống thiên tai cấp tỉnh được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
3. Công dân Việt Nam đủ 18 tuổi đến tuổi nghỉ hưu trong điều kiện lao động bình thường theo quy định của pháp luật về lao động đóng góp hàng năm như sau:
a) Cán bộ, công chức, viên chức, người hưởng lương, phụ cấp và người lao động làm việc trong các cơ quan, tổ chức, đơn vị sự nghiệp của Đảng, Nhà nước, tổ chức chính trị - xã hội và hội được ngân sách nhà nước hỗ trợ kinh phí hoạt động ở trung ương, ở tỉnh, thành phố trực thuộc trung ương, ở huyện, quận, thị xã, thành phố thuộc tỉnh, thành phố thuộc thành phố trực thuộc trung ương (cấp huyện), ở xã, phường, thị trấn (cấp xã), ở đơn vị hành chính - kinh tế đặc biệt và lực lượng vũ trang đóng một phần hai của mức lương cơ sở chia cho số ngày làm việc trong tháng.
b) Người lao động làm việc theo hợp đồng lao động trong các doanh nghiệp đóng một phần hai của mức lương tối thiểu vùng chia cho số ngày làm việc trong tháng theo hợp đồng lao động. Người lao động giao kết nhiều hợp đồng với nhiều doanh nghiệp chỉ phải đóng 01 lần theo 01 hợp đồng lao động có thời gian dài nhất.
c) Người lao động khác, ngoài các đối tượng đã được quy định tại điểm a, b khoản này, đóng góp 10.000 đồng/người/năm.
4. Hỗ trợ, đóng góp tự nguyện của các tổ chức, cá nhân trong nước và nước ngoài.
5. Điều tiết từ Quỹ trung ương và giữa các Quỹ cấp tỉnh.
6. Thu lãi từ tài khoản tiền gửi.
7. Các nguồn hợp pháp khác (nếu có).
8. Tồn dư Quỹ cấp tỉnh cuối năm trước được chuyển sang năm sau.
Như vậy Quỹ phòng chống thiên tai là quỹ bắt buộc phải đóng đối với doanh nghiệp, không phải là tự nguyện đóng.
Theo đó doanh nghiệp phải đóng 0,02% trên tổng giá trị tài sản hiện có tối thiểu 500 nghìn đồng, tối đa 100 triệu đồng.
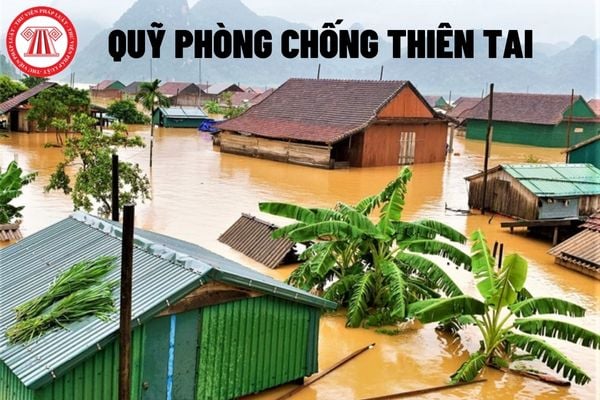
Quỹ phòng chống thiên tai (Hình từ Internet)
Thời gian đóng Quỹ phòng chống thiên tai đối với doanh nghiệp là khi nào?
Về thời gian đóng Quỹ phòng chống thiên tai thì tại Điều 15 Nghị định 78/2021/NĐ-CP có quy định như sau:
Quản lý thu, kế hoạch thu nộp
...
5. Thời hạn nộp Quỹ cấp tỉnh: Đối với cá nhân nộp một lần trước 31 tháng 7 hàng năm; đối với tổ chức kinh tế trong nước và nước ngoài trên địa bàn nộp tối thiểu 50% số phải nộp trước 31 tháng 7, số còn lại nộp trước 30 tháng 11 hàng năm. Trong trường hợp thiên tai, dịch bệnh kéo dài và ảnh hưởng phạm vi lớn, Chủ tịch Ủy ban nhân dân cấp tỉnh xem xét, điều chỉnh thời hạn nộp hoặc quyết định miễn, giảm đóng góp Quỹ cấp tỉnh cho phù hợp.
...
Như vậy về thời gian nộp Quỹ phòng chống thiên tai, doanh nghiệp phải nộp tối thiểu 50% số phải nộp trước 31 tháng 7, số còn lại nộp trước 30 tháng 11 hàng năm.
Doanh nghiệp được miễn, giảm, tạm hoãn đóng Quỹ phòng chống thiên tai trong trường hợp nào?
Tại Điều 13 Nghị định 78/2021/NĐ-CP, khoản 5 Điều 22 Nghị định 53/2026/NĐ-CP có quy định như sau:
Đối tượng được miễn, giảm, tạm hoãn đóng góp
...
k) Tổ chức kinh tế trong nước và nước ngoài trên địa bàn trong năm bị thiệt hại do thiên tai gây ra về tài sản, nhà xưởng, thiết bị khi phải tu sửa, mua sắm với giá trị lớn hơn hai phần vạn (0,02%) tổng giá trị tài sản của tổ chức hoặc phải ngừng sản xuất kinh doanh từ 05 ngày liên tục trở lên có xác nhận của Ủy ban nhân dân cấp xã hoặc được miễn thuế thu nhập doanh nghiệp.
2. Đối tượng được giảm, tạm hoãn đóng góp:
Tổ chức kinh tế trong nước và nước ngoài trên địa bàn được giảm thuế thu nhập doanh nghiệp thì được xem xét giảm, tạm hoãn đóng góp Quỹ cấp tỉnh. Mức giảm đóng góp quỹ tương ứng mức giảm thuế thu nhập doanh nghiệp do cơ quan Thuế công bố hàng năm.
Theo đó doanh nghiệp được miễn đóng góp khi trong năm bị thiệt hại do thiên tai gây ra về tài sản, nhà xưởng, thiết bị khi phải tu sửa, mua sắm với giá trị lớn hơn hai phần vạn (0,02%) tổng giá trị tài sản của tổ chức hoặc phải ngừng sản xuất kinh doanh từ 05 ngày liên tục trở lên có xác nhận của Ủy ban nhân dân cấp xã hoặc được miễn thuế thu nhập doanh nghiệp.
Và được giảm, tạm hoãn đóng góp khi được giảm thuế thu nhập doanh nghiệp thì được xem xét giảm, tạm hoãn đóng góp Quỹ cấp tỉnh. Mức giảm đóng góp quỹ tương ứng mức giảm thuế thu nhập doanh nghiệp do cơ quan Thuế công bố hàng năm.
Trước đây, tại Điều 13 Nghị định 78/2021/NĐ-CP có quy định như sau:
Đối tượng được miễn, giảm, tạm hoãn đóng góp
1. Đối tượng được miễn đóng góp:
...
k) Tổ chức kinh tế trong nước và nước ngoài trên địa bàn trong năm bị thiệt hại do thiên tai gây ra về tài sản, nhà xưởng, thiết bị khi phải tu sửa, mua sắm với giá trị lớn hơn hai phần vạn (0,02%) tổng giá trị tài sản của tổ chức hoặc phải ngừng sản xuất kinh doanh từ 05 ngày liên tục trở lên có xác nhận của Ủy ban nhân dân cấp huyện hoặc được miễn thuế thu nhập doanh nghiệp.
2. Đối tượng được giảm, tạm hoãn đóng góp:
Tổ chức kinh tế trong nước và nước ngoài trên địa bàn được giảm thuế thu nhập doanh nghiệp thì được xem xét giảm, tạm hoãn đóng góp Quỹ cấp tỉnh. Mức giảm đóng góp quỹ tương ứng mức giảm thuế thu nhập doanh nghiệp do cơ quan Thuế công bố hàng năm.
Theo đó doanh nghiệp được miễn đóng góp khi trong năm bị thiệt hại do thiên tai gây ra về tài sản, nhà xưởng, thiết bị khi phải tu sửa, mua sắm với giá trị lớn hơn hai phần vạn (0,02%) tổng giá trị tài sản của tổ chức hoặc phải ngừng sản xuất kinh doanh từ 05 ngày liên tục trở lên có xác nhận của Ủy ban nhân dân cấp huyện hoặc được miễn thuế thu nhập doanh nghiệp.
Và được giảm, tạm hoãn đóng góp khi được giảm thuế thu nhập doanh nghiệp thì được xem xét giảm, tạm hoãn đóng góp Quỹ cấp tỉnh. Mức giảm đóng góp quỹ tương ứng mức giảm thuế thu nhập doanh nghiệp do cơ quan Thuế công bố hàng năm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];